Налог на сверхдоходы негативно отразится на прибыли "Норникеля", "РУСАЛа", "Полюса", ЮГК

Для производителей цветных металлов предлагается ставка в размере 30% дополнительного дохода, для золотодобытчиков — 20%. Минфин внес в кабмин проекты бюджета на 2027–2029 гг. и поправок в Налоговый кодекс для повышения устойчивости бюджетной системы. Цель — донастройка налогообложения природной ренты, в том числе в горно-металлургическом секторе, с учетом резкого роста мировых цен на продукцию рентных отраслей (цветные металлы, удобрения, золото) в 2026 г.
Влияние
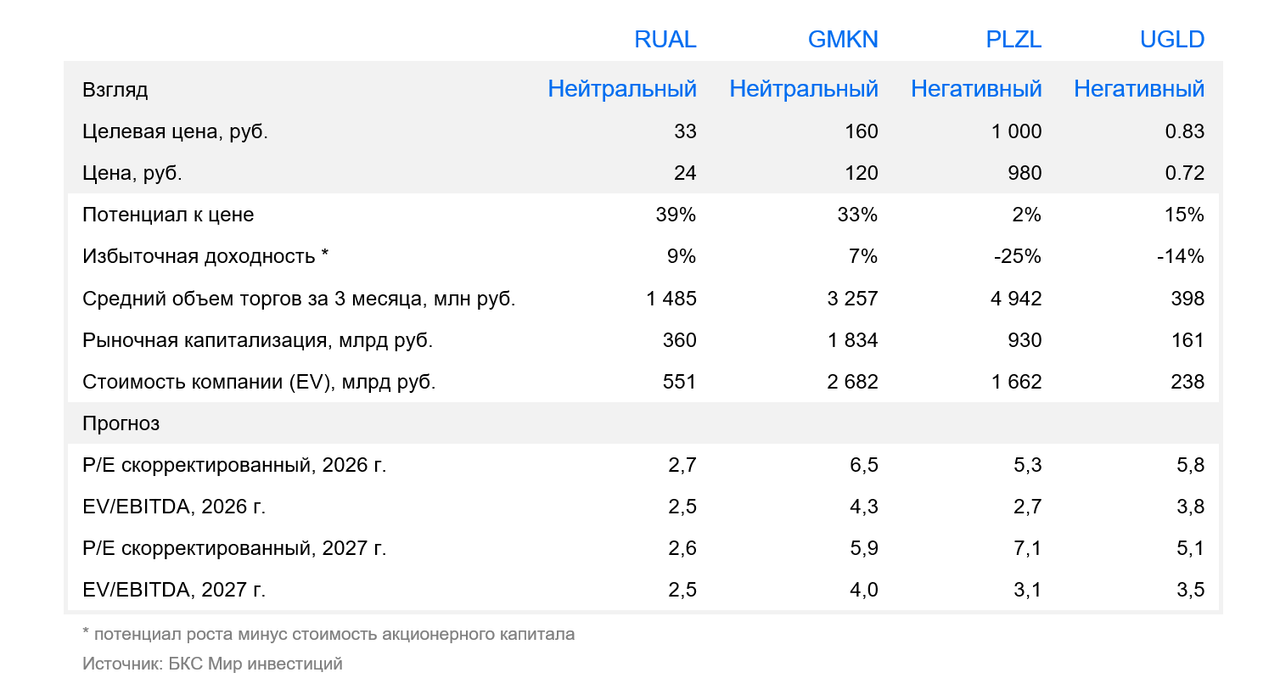
Новость негативна для котировок эмитентов, чьи доходы напрямую зависят от роста цен на сырье. Налог на сверхдоходы (с поправкой на снижение налога на прибыль), по нашим оценкам, может уменьшить прибыль Норникеля на 50 млрд руб. (2,6% капитализации), РУСАЛа — на 39 млрд руб. (10% капитализации), Полюса — на 25 млрд руб. (2,5% капитализации), БТС-Золото — 3,5 млрд руб. (2,2% капитализации). Новость негативна для всех компаний. В том случае, если под действие поправок попадет алюминий, сильнее всех пострадает РУСАЛ.
В то же время если налог будет взыматься с цен на твердые полезные ископаемые, эффект для РУСАЛ может оказаться значительно слабее: алюминий не является полезным ископаемым и налогом будет облагаться бокситовая руда. В РФ у РУСАЛа сосредоточены около 25% от совокупной производственной мощности бокситов.
Оценка
На горизонте 12 месяцев у нас «Негативный» взгляд на металлургический сектор. В цветной металлургии сохраняем «Нейтральный» взгляд на РУСАЛ и Норникель. Акции РУСАЛа торгуются со спотовым мультипликатором Р/Е 2,2х против исторического 5х. Целевой Р/Е на 2027 г. на базе нашего прогноза прибыли на 12 месяцев составляет 3,7х, что также соответствует «Нейтральному» взгляду. Норникель торгуется с оценкой 7,7х по спотовому Р/Е, что соответствует историческому уровню. С учетом наших прогнозов на горизонте 12 месяцев, целевой Р/Е на 2027 г. составляет 10х, что также соответствует «Нейтральному» взгляду.
На золотодобытчиков на горизонте года взгляд «Негативный». Полюс и БТС-Золото торгуются со спотовыми Р/Е ниже исторических значений, однако сейчас инвестиционные перспективы зависят от корпоративных событий.
Акции Норникеля и Полюса отреагировали на новость о возможном налоге на сверхдоход ассиметрично: полагаем, на горизонте 2 месяцев бумаги вернутся к справедливым уровням —возможность для реализации парной идеи с совокупным целевым спредом 8%.
Комментарии