На заседании 23 октября ЦБ возьмет паузу

ЦБ перестал снижать ставку на фоне ускорения потребления и сохранения давления на цены на топливном рынке. Осенью к набору разовых факторов добавилась повышенная индексация тарифов, рост которых оказался выше заложенного в прогнозы. Ожидаем очередную паузу на заседании 23 октября и обновляем прогнозы по ставке и инфляции.
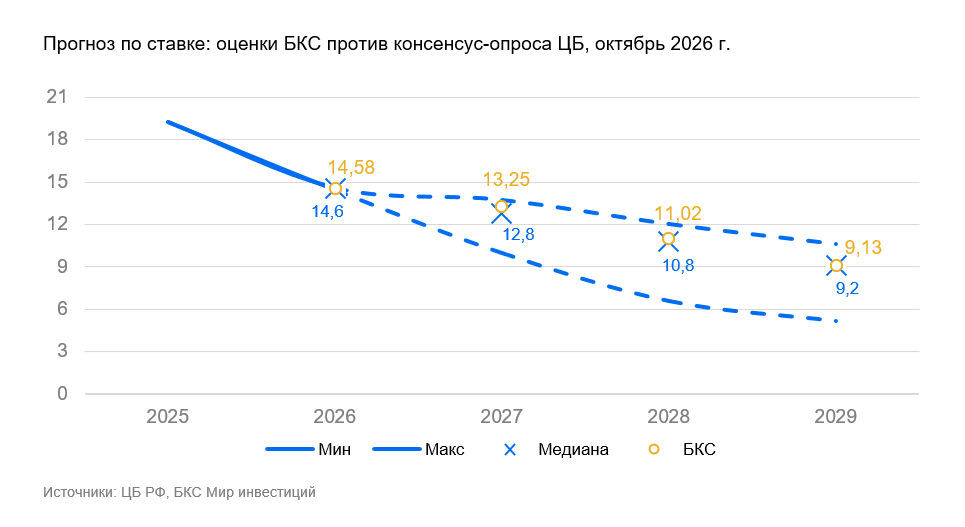
К октябрьскому заседанию мы имеем следующую картину: инфляционные ожидания на уровне 13–15%, инфляция около 7% г/г и 6–6,5% с.к.г. (с исключением сезонного фактора, в пересчете на год), разворот в потребительском кредитовании, рост денежной массы на 1,0–1,5 п.п. выше верхней границы прогноза ЦБ, все еще перегретый рынок труда. Только бюджет остается в рамках ожиданий по величине структурного дефицита.
Предприятия зафиксировали восстановление спроса в октябре, в том числе за счет кредитования. Этому способствовали рост инфляционных ожиданий и постепенное смягчение топливного кризиса. Ряд компаний планируют расширять штат и наращивать инвестиции. Оживление экономической активности и кредитования говорит о том, что текущие ставки воспринимаются как нейтральные.
Полагаем, что инфляционные ожидания начнут снижаться только в I квартале 2027 г. Этому будет способствовать несколько факторов: прохождение периода после получения платежек по ЖКХ, крепкий рубль и стабильные цены на топливо. Последнее — результат сезонного снижения спроса при отсутствии наращивания предложения. Весной и летом сезонно растущий спрос на топливо может вновь обострить проблему цен.
Текущее улучшение геополитического фона может резко развернуться после завершения выборов в США. Выборы в Европе весной могут локально улучшить геополитический фон, но лишь на время. Смена правительства в России и кадровые изменения в ЦБ могут скорректировать тактику решений по ключевой ставке и повлиять на ее траекторию в следующем году. На фоне высокой неопределенности Банку России проще сохранять текущий уровень ставки как минимум до конца текущего года.
Траектория ставки на следующий год также будет проходить выше ранее ожидаемой — в среднем на 0,5 п.п. Это связано с более высокой точкой входа (с более высоким стартовым уровнем ставки), очередным повышением плана индексации тарифов и риском нового разового шока. На конец 2027 г. ожидаем ставку 12,25% и 13,25% в среднем по году. Это вблизи нижней границы проинфляционного сценария Банка России.
Обновленная таблица макропрогнозов
| 2026 | 2027 | 2028 | ||
| Рост ВВП, год к году: | новый | 0,8 | 0,9 | 1,2 |
| предыдущий | 0,8 | 0,9 | 1,2 | |
| Номинальная процентная ставка, средняя: | новый | 14,58 | 13,25 | 11,02 |
| предыдущий | 14,53 | 12,55 | 10,01 | |
| Номинальная процентная ставка, конец года: | новый | 14,00 | 12,25 | 8,50 |
| предыдущий | 13,50 | 11,50 | 8,50 | |
| Инфляция, средняя: | новый | 6,2 | 5,8 | 4,2 |
| предыдущий | 6,1 | 4,7 | 4,2 | |
| Инфляция, год к году: | новый | 7,1 | 4,4 | 4,0 |
| предыдущий | 6,5 | 3,8 | 4,0 | |
| Инфляция, конец года: | новый | 7,3 | 4,5 | 4,0 |
| предыдущий | 6,4 | 4,2 | 4,0 | |
| USD/RUB, средний: | новый | 78,9 | 85,7 | 88,5 |
| предыдущий | 78,9 | 85,7 | 88,5 | |
| USD/RUB, конец периода: | новый | 80,9 | 87,3 | 89,3 |
| предыдущий | 80,9 | 87,3 | 89,3 |
Источник: БКС Мир инвестиций
Комментарии