МТС заменил "ЛУКОЙЛ" в корзине фаворитов

Учитывая сохраняющуюся геополитическую напряженность, есть вероятность, что осторожность участников рынка сохранится. При этом нервозность и чувствительность к новостному потоку будут повышенными, впрочем как и волатильность. В корзине фаворитов МТС заменили на ЛУКОЙЛ.
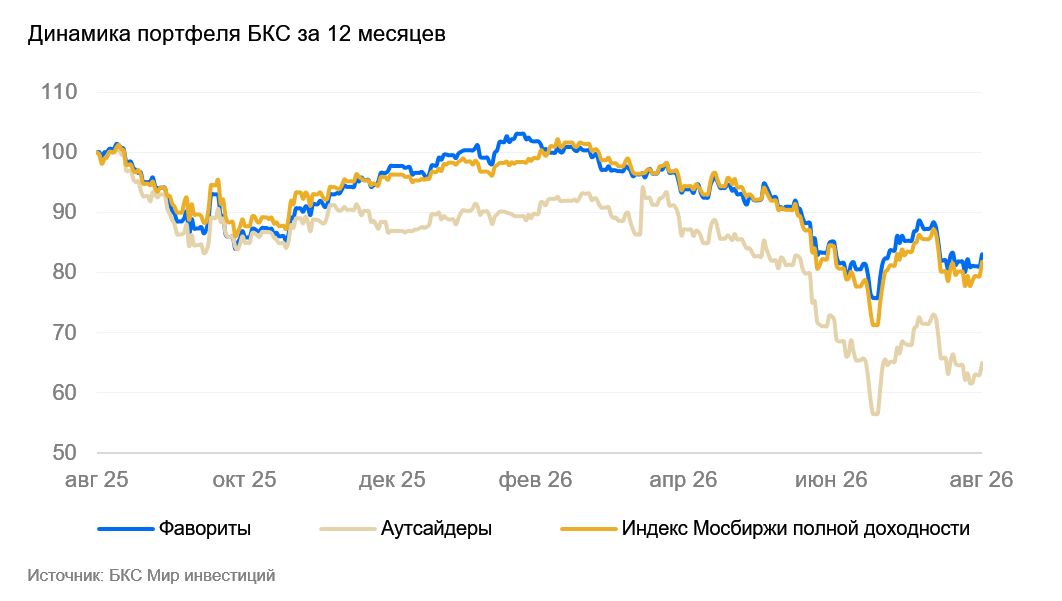
Динамика портфеля
За последний месяц корзина фаворитов выросла на 2%, также как и аутсайдеры, а вот Индекс МосБиржи сделал +6%.
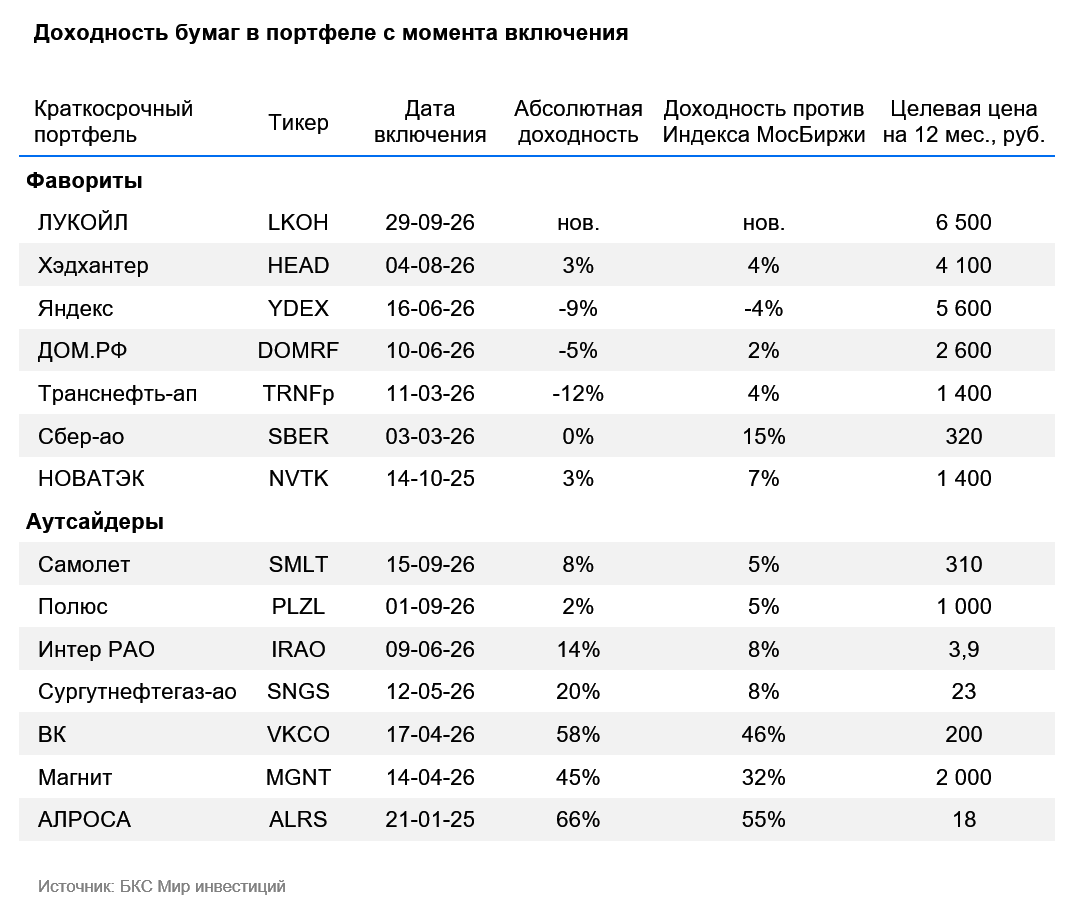
Актуальный состав портфеля
Фавориты: ЛУКОЙЛ (LKOH), Хэдхантер (HEAD), Яндекс (YDEX), ДОМ.РФ (DOMRF), Транснефть-ап (TRNFp), Сбер-ао (SBER), НОВАТЭК (NVTK).
Аутсайдеры: Самолет (SMLT), Полюс (PLZL), Интер РАО (IRAO), Сургутнефтегаз-ао (SNGS), Магнит (MGNT), ВК (VKCO), АЛРОСА (ALRS).
Краткосрочные фавориты: ключевые драйверы
ЛУКОЙЛ — наш новый краткосрочный фаворит. Компания в скором времени может объявить дивиденды за I полугодие 2026 г. с доходностью выше 9%. Ожидание и сами выплаты (обычно в конце октября) должны поддержать котировки. Несмотря на списание зарубежного бизнеса, ЛУКОЙЛ демонстрирует отличный свободный денежный поток и сохраняет значительную денежную позицию. Благодаря этому высокая ключевая ставка не оказывает негативного влияния на прибыль.
Главный риск связан в возможной быстрой коррекцией котировок нефти в случае признаков нормализации обстановки на Ближнем Востоке.
Хэдхантер. За II квартала 2026 г. совет директоров рекомендовал дивиденды в размере 200 руб./акц., и эта выплата уже прошла. Дивидендная доходность за 6 месяцев составила порядка 7%. По нашим ожиданиям, за II полугодие 2026 г. Хэдхантер также сможет выплатить сопоставимую сумму дивидендов, хотя это случится уже в начале 2027 г., а размер будет зависеть от макроэкономической ситуации до конца года.
Хорошие результаты за I полугодие 2026 г. подчеркивают способность компании даже в условиях падения спроса на подбор персонала удерживать выручку и прибыльность.
Яндекс — сильная растущая компания. Менеджмент ожидает рост выручки в 2026 г. на 20% год к году, а скорректированная EBITDA — на 25% г/г, до 350 млрд руб., что говорит о стремлении держать издержки под контролем. Квартальные результаты также оказались сильными: операционные расходы увеличились на 11% г/г при росте выручки на 16% г/г. Значимым достижением стал выход сегмента электронной коммерции на безубыточность по EBITDA — вероятно, разовый эффект, но Яндекс намерен удерживать эту динамику.
Стоит отметить, что на фоне общего замедления экономики диверсифицированный бизнес продолжает расти двузначными темпами. Дивиденды за I квартал 2026 г. Яндекс уже выплатила: доходность составила 2,8%.
Транснефть ап. Жесткая денежно-кредитная политика в 2026 г. играет на руку прибыли и дивидендам: благодаря крупной чистой денежной позиции Транснефть получает значительные процентные доходы. Ожидаем дивидендную выплату на следующие 12 месяцев в размере около 180 руб./акц. (доходность 18%). Это согласуется с практикой направлять на дивиденды не менее 50% скорректированной чистой прибыли по МСФО, как это было в 2025 г., а также с положительным свободным денежным потоком по итогам I квартала 2026 г. Годом ранее за тот же период он был отрицательным.
Дополнительный плюс — квоты ОПЕК+, позволяющие России наращивать экспорт сырой нефти и тем самым компенсировать недозагрузку НПЗ, что поддерживает стабильность выручки и укрепляет финансовое положение.
НОВАТЭК. Низкий уровень газовых запасов в Евросоюзе формирует предпосылки для роста мировых цен, что позитивно для фундаментальных показателей НОВАТЭКа. Компания продолжает наращивать отгрузки с ключевого проекта «Арктик СПГ — 2», который сохраняет потенциал переоценки, а стабильные летние поставки при загрузке мощностей на 100% станут краткосрочным драйвером роста котировок.
Интерес к бумаге дополнительно подогревает нарастающая неопределенность на мировом рынке в преддверии отопительного сезона.
Сбербанк. Согласно последним заявлениям главы банка Германа Грефа, при благоприятной конъюнктуре Сбербанк может получить рекордную чистую прибыль в этом году и вновь направить на дивиденды 50% от ее объема. Это совпадает с нашими ожиданиями: чистая прибыль по итогам текущего года составит около 2 трлн руб., а дивидендная доходность в следующем году поднимется выше 15%.
По итогам I полугодия чистая прибыль уже выросла на 20%, за 6 месяцев банк заработал более 1 трлн руб., т.е. более половины ожидаемого нами объема. Сбер остается бенефициаром медленного снижения процентных ставок, что позволяет ему показывать рекордную чистую процентную маржу.
ДОМ.РФ. Сохраняем акции ДОМ.РФ в корзине фаворитов. Недавно компания опубликовала финансовые результаты по МСФО за 8 месяцев текущего года, которые подтвердили сохранение сильной динамики финансовых результатов. Чистая прибыль выросла на 40%, чистая процентная маржа находится на относительно высоких уровнях (4,2%), а непроцентные доходы продолжают расти опережающими темпами. За 8 месяцев текущего года банк заработал 65% от годовой цели по чистой прибыли.
Как инвестировать в фаворитов рынка за один клик
Чтобы не упустить изменения в подборке, попробуйте стратегию автоследования «Тактический выбор Лонг». Ее автор — главный аналитик БКС — инвестирует в 7 акций-фаворитов рынка и регулярно обновляет состав портфеля. Один клик — и его сделки будут копироваться на вашем брокерском счете.
Краткосрочные аутсайдеры: ключевые драйверы
Самолет. Результаты Самолета за I полугодие оказались слабыми, и мы ожидаем, что они останутся таковыми в обозримой перспективе. В условиях медленного снижения процентных ставок давление финансовых расходов сохраняется — мы ожидаем, что группа останется убыточной вплоть до 2028 г. Не добавляет оптимизма и слабость главного для компании рынка новостроек — Московского региона, продажи в котором могут снизиться на 30–40% в натуральном выражении в этом году.
Полюс. Компания продолжает находиться под давлением как фундаментальных факторов, так и корпоративных событий. Если говорить про фундаментальные факторы, то золото перешло к снижению, после очередного витка роста цен на нефть и ужесточении политики ФРС, что привело к росту доходностей по американским трежерис. Как мы полагаем, цены на золото будут корректироваться, что отразится на финансовых результатах.
Дополнительно на Полюс будут давить корпоративные события. Рекомендация отмены дивидендов до 2030 г., дополнительный доход на сверхналог по новому проекту бюджета, а также неясная природа роста прочих расходов негативно скажутся на котировках.
Интер РАО. После прохождения дивидендной отсечки бумага лишилась краткосрочной поддержки, поэтому котировки, скорее всего, хуже индекса. У Интер РАО сохраняются как сильные стороны (крепкий баланс), так и слабые (инвестиционный цикл). При этом на долгосрочном горизонте компания вполне может оставаться одним из наиболее привлекательных имен в электроэнергетике.
Сургутнефтегаз. По нашему мнению, в краткосрочной перспективе обыкновенные акции Сургутнефтегаза, скорее всего, будут отставать от рынка. Катализаторов нет, а дивиденды за 2025 г. (85 коп./акц.) оказались ниже прогнозов и уровня прошлого года. При этом нехватка новостей и даже публикация промежуточной отчетности усилят давление на котировки в краткосрочном периоде. С точки зрения дивидендов обыкновенные акции не получают существенной выгоды даже при улучшении ценовой конъюнктуры.
Магнит. По итогам I полугодия чистый убыток Магнита достиг 9,3 млрд руб. против прибыли 0,6 млрд руб. годом ранее. Финансовые расходы увеличились на 45% г/г, при этом чистый долг без учета аренды вырос на 20% г/г, до 518 млрд руб. В ближайшие кварталы давление на результаты, вероятно, сохранится: высокие процентные расходы будут ограничивать прибыль, а темпы операционного роста — слабый потребительский спрос.
Выплаты дивидендов не закладываем ни за 2026 г., ни за 2027 г. На фоне убытка и долговой нагрузки на уровне 2,9х Чистый долг/EBITDA основным приоритетом компании останется обслуживание и снижение задолженности.
АЛРОСА продолжает оставаться под давлением отраслевых факторов. Исходя из последних данных индийской статистики, цены на алмазы продолжают падать. При этом, по данным Шанхайской алмазной биржи, с января по июль экспорт искусственных алмазов вырос более чем на 60% в годовом выражении. Мы считаем, что конкуренция с синтетикой будет продолжаться, что будет давить на цены и финансовые результаты компании.
В рамках сезонности бизнеса IV квартал характеризуется снижением показателя импорта в октябре и ноябре, а также частичном восстановлении в декабре. На краткосрочном горизонте не ожидаем разворота в отрасли и в результатах.
ВК зарабатывает в основном на онлайн-рекламе, а этот бизнес заметно зависит от макроэкономической ситуации. В целом итоги за II квартал оказались неплохими: компания даже вышла в прибыль во II квартале, однако мы полагаем, что во II полугодии убыток вернется. Он фиксировался в 2025 г. и ожидается вновь в 2026 г.
В августе ВК раскрыла достойные результаты за II квартал 2026 г. — темпы роста выручки ускорились. Из заметных негативных событий — удаление из App Store ряда приложений российского холдинга VK.
Комментарии