МТС перестает быть «квазиоблигацией»
Новая политика снижает спекулятивный интерес к акциям МТС со стороны инвесторов, заходящих в бумагу исключительно «под дивиденды», и одновременно делает инвестиционный кейс более привлекательным для долгосрочных акционеров.
МТС утвердила новую дивидендную политику на 2027–2028 годы, согласно которой совокупный возврат капитала акционерам может составлять до 20% годовой OIBDA при минимальном ориентире в 70 млрд руб. в год. Из этой суммы 70% планируется направлять на дивиденды, а оставшиеся 30% — на обратный выкуп акций. При минимальном объеме возврата это соответствует примерно 49 млрд руб. дивидендов, или около 25 руб. на акцию. На наш взгляд, подобная конструкция является довольно необычной для российского рынка, но выглядит рациональной: компания повышает финансовую гибкость в турбулентные периоды, одновременно сохраняя возможность увеличивать возврат капитала акционерам при сильных финансовых результатах. Дополнительным позитивным фактором станет выплата дивидендов не реже трех раз в год. При этом менеджмент отдельно подчеркнул, что компания не планирует выплачивать дивиденды «в долг» и располагает достаточной ликвидностью для выполнения заявленных ориентиров.
Мы также позитивно оцениваем включение обратного выкупа в механизм возврата капитала. Если выкупленные акции будут впоследствии погашаться, постепенное сокращение их количества в обращении будет увеличивать показатели в расчете на одну акцию и при прочих равных повышать потенциальный размер дивиденда на акцию в будущем. Даже без погашения сам выкуп формирует дополнительный спрос на бумаги и способен поддерживать их котировки, одновременно позволяя компании более гибко распределять денежные средства между акционерами и развитием бизнеса.
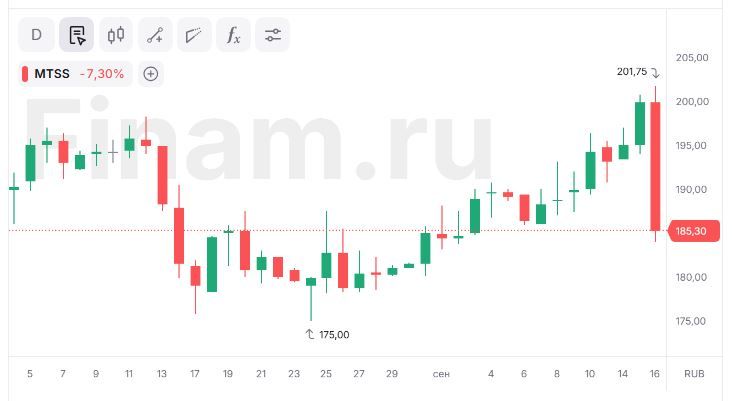
В целом мы позитивно смотрим на акции МТС, особенно после падения котировок примерно на 7% на фоне объявления новой политики. На наш взгляд, первоначальная реакция рынка выглядит чрезмерной: компания не отказывается от возврата капитала акционерам, а меняет его структуру, сочетая денежные дивиденды с обратным выкупом. Акции МТС при этом стоит рассматривать прежде всего как долю в бизнесе, а не как инструмент с фиксированным доходом, от которого инвестор ежегодно ожидает одну и ту же выплату. После произошедшей коррекции текущие уровни, на наш взгляд, делают инвестиционный кейс МТС еще более привлекательным с точки зрения долгосрочного владения.
Мы подтверждаем рейтинг «Покупать» для акций МТС и сохраняем целевую цену на уровне 243,15 руб. за акцию.
Комментарии