«МТС» и «ЭН+ ГИДРО». Новые флоатеры на первичном рынке облигаций
- «МТС»: КС + 180 б.п. лишь на 5 б.п. выше спреда близких собственных флоатеров
- «ЭН+ ГИДРО»: КС + 250 б.п. выглядит конкурентно среди аналогов в рейтинговой группе
- Оба выпуска интереснее ближе к верхним ориентирам; после снижения спредов на книге преимущество первички может сократиться
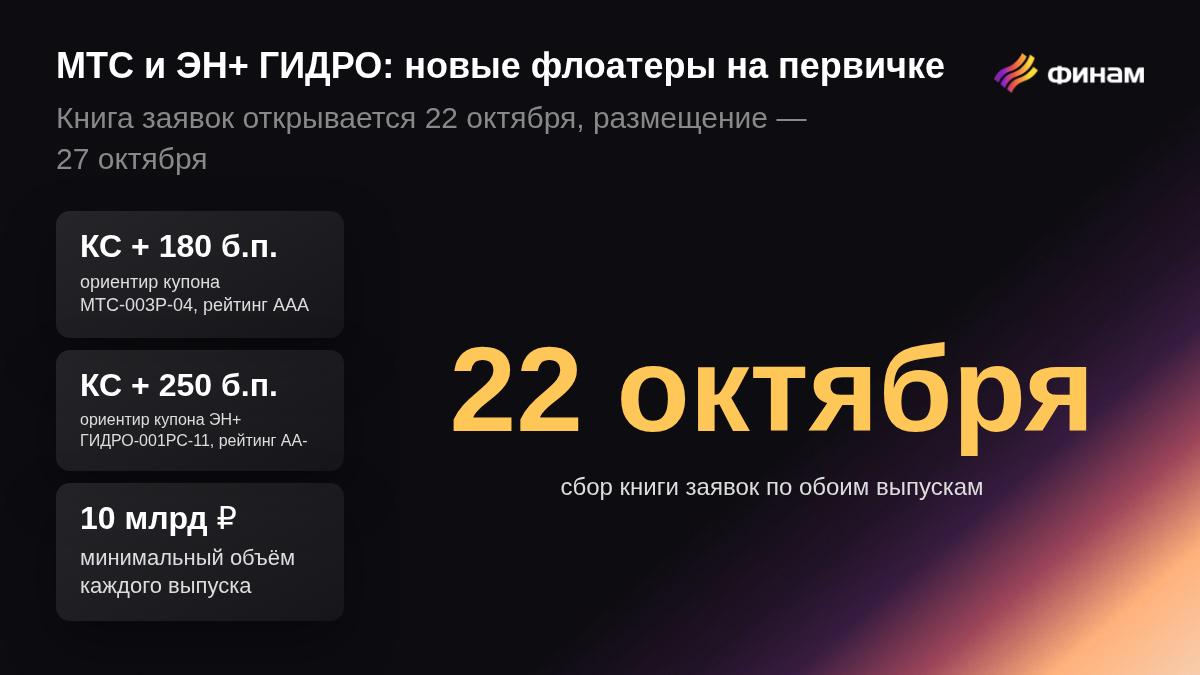
22 октября на первичный рынок выходят два крупных рублевых флоатера. ПАО «МТС» предлагает выпуск 003Р-04 с ориентиром до КС + 180 б.п. и рейтингом AAA, а ООО «ЭН+ ГИДРО» - облигации 001РС-11 с ориентиром до КС + 250 б.п. и рейтингом AA-. Обе бумаги размещаются 27 октября с ежемесячными купонами.
Формально сроки обращения составляют 12 и 10 лет соответственно. Однако по МТС предусмотрена оферта через 2,25 года, а по «ЭН+ ГИДРО» - через 2 года. Поэтому главный ориентир для сравнения - флоатеры с сопоставимым сроком до оферты или погашения, а не вся длинная часть рынка.
Разберемся, насколько новые выпуски дают премию к вторичному рынку, компенсирует ли она текущие риски эмитентов и где остается пространство для заработка. Подпишитесь на уведомления, чтобы первым узнать о ближайших размещениях и получать рыночную аналитику. Обращаем внимание, что неквалифицированные инвесторы не могут покупать некоторые виды облигаций.
МТС-003Р-04
Об эмитенте
ПАО «МТС» - один из крупнейших российских операторов связи. Помимо мобильной и фиксированной связи, группа развивает финансовые, рекламные и цифровые сервисы. Масштаб бизнеса и устойчивый денежный поток телеком-направления поддерживают кредитное качество, хотя инвестиции в экосистему и стоимость обслуживания долга остаются существенными факторами.
Согласно опубликованным результатам группы МТС за 6 месяцев 2026 года (МСФО):
- Выручка: 213,5 млрд руб. (+9,2% г/г);
- OIBDA: 84,6 млрд руб. (+16,3% г/г);
- Чистая прибыль: 66,9 млрд руб.;
- Чистый долг на 30 июня: 474,1 млрд руб.;
- Чистый долг/OIBDA LTM: 1,6 (против 1,7 годом ранее).
Параметры выпуска
- Объем: не менее 10 млрд руб.;
- Номинал: 1000 руб.;
- Ориентир купона: КС + не более 180 б.п.;
- Выплаты купона: 12 раз в год (купонный период — 30 дней);
- Срок до погашения: 12 лет;
- Рейтинг: AAA от АКРА, «Эксперт РА» и НКР;
- Дата сбора книги заявок: 22 октября;
- Дата размещения: 27 октября;
- Амортизация: нет;
- Оферта: да (через 2,25 года);
- Доступ для неквалифицированных инвесторов: есть.
Подробнее о выпуске. Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
Для оценки новой бумаги наиболее показательны собственные выпуски МТС с близким сроком до оферты. МТС 2Р-14 со спредом КС + 175 б.п. имеет оферту в ноябре 2028 года и на 16 октября торговался около 100,7% от номинала. МТС 2Р-16 также предлагает КС + 175 б.п., но оферта приходится на январь 2029 года; цена на вторичном рынке составляла около 100,4%. Оба выпуска сопоставимы с новым по кредитному риску и горизонту вложений.
Формально новый 003Р-04 дает лишь 5 б.п. дополнительного купонного спреда. Однако вторичные бумаги стоят выше номинала, тогда как первичка приобретается по 100%. Если ориентироваться на предъявление к оферте по номиналу, такая разница в цене может дать новому выпуску примерно 20–35 б.п. дополнительной эффективной доходности в год относительно этих двух бумаг. Это оценка, а не зафиксированная рыночная премия: она зависит от цены входа и фактического срока удержания.
Еще один ориентир - МТС 3Р-02 с купоном КС + 150 б.п. и офертой в мае 2029 года. При цене около 99,9% первичка по верхней границе дает к нему порядка 30 б.п. дополнительного спреда и при этом немного короче. Следовательно, премия у нового выпуска есть, но назвать ее большой нельзя. Снижение спреда в ходе книги на 20–30 б.п. практически уберет часть преимущества перед собственной вторичкой.
Кредитный профиль МТС остается сильным: рейтинги находятся на уровне AAA, а отношение чистого долга к OIBDA за год сократилось с 1,7 до 1,6. Рост операционной прибыли поддерживает способность обслуживать долг.
В группе AAA у выпусков с близким сроком обращения спреды часто находятся вблизи КС + 120 б.п. Поэтому ориентир КС + 180 б.п. выглядит конкурентно. Но на практике собственные бумаги МТС остаются более точным ориентиром, чем облигации других эмитентов с тем же рейтингом. При сохранении спреда ближе к верхней границе новый выпуск подходит для получения плавающего купонного дохода и может получить умеренную переоценку после размещения. На существенный рост цены рассчитывать сложнее, если спрос заметно снизит финальный спред.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| АЛРОСА 1Р-01 | 16,27% | КС + 120 б.п. | AAA | 99,75 | 1,9 | - |
| РусГидБП12 | 15,97% | КС + 120 б.п. | AAA | 99,95 | 2,0 | - |
| ДОМ.РФ 2Р-10 | 15,65% | КС + 120 б.п. | AAA | 100,53 | 1,8 | - |
ЭН+ ГИДРО-001РС-11
Об эмитенте
ООО «ЭН+ ГИДРО» управляет и обслуживает Иркутскую, Братскую и Усть-Илимскую ГЭС Ангарского каскада. Компания является ключевым активом энергетической группы «ЭН+ ХОЛДИНГ». Кредитный профиль эмитента в значительной степени определяется устойчивостью консолидированной группы, централизованным управлением ликвидностью и поддержкой со стороны связанных структур. По новому выпуску предусмотрены внешние публичные безотзывные оферты МКООО «ЭН+ ХОЛДИНГ» и АО «ЭН+ ГЕНЕРАЦИЯ».
По данным «Эксперт РА» на 30 июня 2026 года (консолидированная отчетность МКООО «ЭН+ ХОЛДИНГ», МСФО):
- Выручка: 395,4 млрд руб. (+7,9% г/г);
- Долговые обязательства: 270,2 млрд руб. (+12,4% г/г);
- Скорректированный долг/EBITDA: 1,7 (против 1,6 годом ранее);
- EBITDA/процентные платежи: 4,0 (против 3,5 годом ранее);
- Рентабельность EBITDA: 35,9% (против 39,5% годом ранее).
Параметры выпуска
- Объем: не менее 10 млрд руб.;
- Номинал: 1000 руб.;
- Ориентир купона: КС + не более 250 б.п.;
- Выплаты купона: 12 раз в год (купонный период - 30 дней);
- Срок до погашения: 10 лет;
- Рейтинг: AA- (стабильный) от АКРА и «Эксперт РА»;
- Дата сбора книги заявок: 22 октября;
- Дата размещения: 27 октября;
- Амортизация: нет;
- Оферта: да (через 2 года);
- Доступ для неквалифицированных инвесторов: есть, после тестирования.
Подробнее о выпуске. Для клиентов «Финама» есть возможность принять участие в первичном размещении выпуска.
На вторичном рынке у «ЭН+ ГИДРО» есть рублевый флоатер 001РС-06 с купоном КС + 500 б.п. Однако его погашение намечено уже на 15 декабря 2026 года. При цене около 100,5% от номинала он фактически превратился в короткую бумагу с остаточным сроком менее двух месяцев. Сравнивать его исторический спред напрямую с новым двухлетним горизонтом до оферты некорректно: премия в цене и короткий срок существенно меняют эффективную доходность. Остальные обращающиеся выпуски эмитента преимущественно номинированы в юанях и для рублевого флоатера не подходят.
Таким образом, надежного собственного рублевого аналога на два года сейчас фактически нет, и основное сравнение приходится делать внутри рейтинговой группы AA-. Верхний ориентир КС + 250 б.п. превышает купонные спреды ряда эмитентов с близкими рейтингами, но далеко не всей вторички. Например, «Альфа-Лизинг» БО-02 предлагает КС + 300 б.п., хотя до погашения остается около года, бумага торгуется выше номинала, а ее рейтинг находится под наблюдением. У ГТЛК 001Р-21 спред ниже - КС + 215 б.п., но цена около 97% заметно увеличивает эффективную доходность к оферте в ноябре 2027 года. Такие альтернативы нельзя оценивать только по номинальному спреду.
Кредитное качество «ЭН+ ГИДРО» выглядит достаточно устойчиво для AA-. «Эксперт РА» оценивает долговую нагрузку консолидированной группы в 1,7 EBITDA, а покрытие процентов - в 4,0 раза. Плюс бизнеса - значительная доля низкозатратной гидрогенерации и достаточно предсказуемый спрос на электроэнергию. При этом агентство обращает внимание на валютный риск: около половины кредитного портфеля группы номинировано в юанях, тогда как основная выручка формируется в рублях. Поэтому риск-премия к бумагам рейтинга AAA оправданна.
Зеленый статус выпуска и финансирование соответствующих проектов - дополнительная особенность сделки, но не замена анализу платежеспособности эмитента.
Плавающий купон уменьшает чувствительность выплат к текущему уровню ставок, но при снижении ключевой ставки денежный поток будет сокращаться. Зафиксировать сегодняшнюю доходность на два года не получится.
При КС + 250 б.п. новый выпуск выглядит вполне конкурентным для AA- с учетом двухлетней оферты и поддержки группы. Но сильного аргумента для спекуляции здесь меньше, чем может показаться по верхнему спреду: сопоставимая вторичка не всегда дороже, а бумаги с дисконтом могут давать инвестору более высокую эффективную доходность. Если финальный спред снизится к КС + 200–220 б.п., преимущество первички станет значительно менее очевидным. Вблизи верхней границы выпуск скорее интересен для удержания до оферты, чем для расчета на быстрый рост цены.
| Название бумаги | Доходность | Ставка купона | Рейтинг | Цена на вторичном рынке (в % от номинала) | Срок до погашения (лет) | Оферта |
|---|---|---|---|---|---|---|
| ГТЛК 1Р-21 | 20,39% | КС + 215 б.п. | AA- | 97,06 | 2,5 | 11.2027 |
| АльфаЛ БО-02 | 16,92% | КС + 300 б.п. | AA- | 100,65 | 1,1 | - |
| АвтоФин 1Р17 | 15,92% | КС + 215 б.п. | AA | 101,80 | 2,0 | - |
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии