МТС — дивиденды больше не фиксированные, выгода миноритариев от выкупа ограничена

Совет директоров МТС 15 сентября утвердил дивидендную политику на 2027–2028 гг. Компания переходит от фиксированных выплат к возврату капитала в размере до 20% годовой OIBDA, но не менее 70 млрд руб. в год. Из этой суммы 70% пойдет на дивиденды, 30% — на выкуп своих акций. Выплаты станут чаще — до трех раз в год. Первая ожидается в январе 2027 г. по результатам девяти месяцев 2026 г.
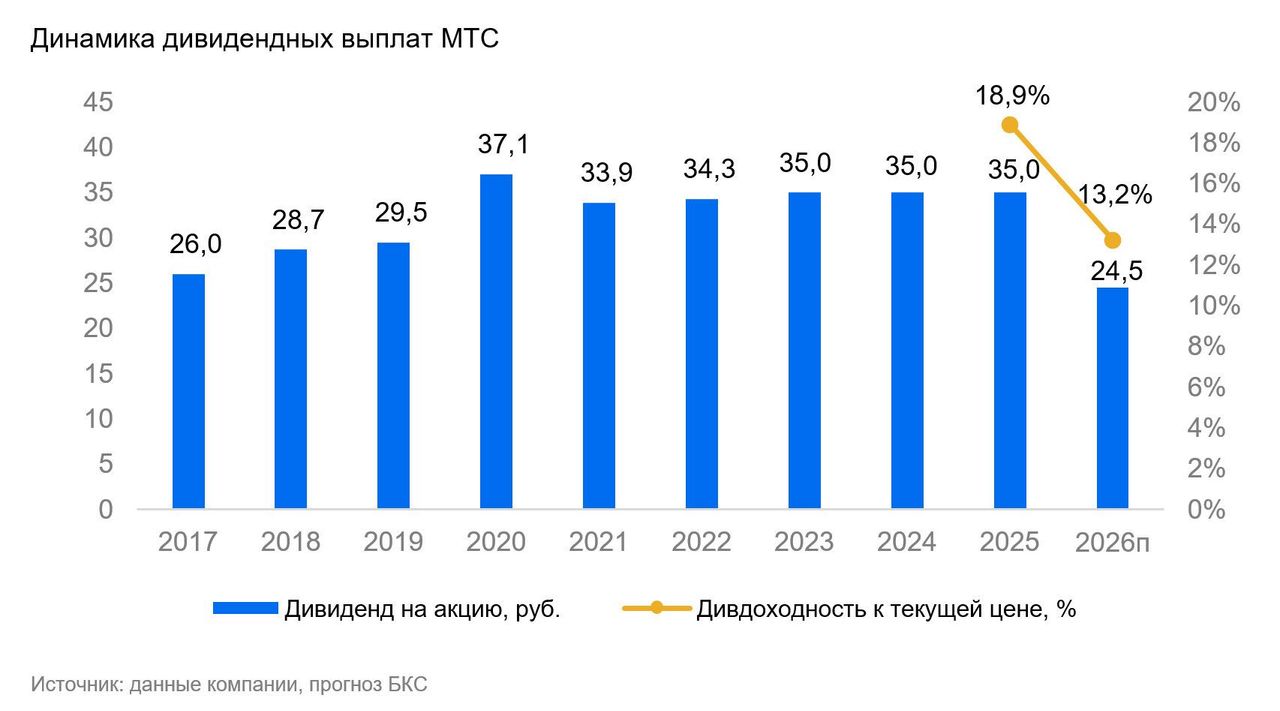
Влияние. Дивдоходность будет меньше. По нашему прогнозу, показатель OIBDA МТС за 2026 г. составит 324 млрд руб. 20% этой суммы — около 65 млрд руб., то есть ниже минимума. Значит, сработает порог 70 млрд руб., из которых 70% пойдет на дивиденды. Это около 49 млрд руб., или порядка 24,5 руб. на акцию и 13% дивдоходности. По прежней схеме было 35 руб. и 19% дивдоходности.
Выплат выше нынешних при новой политике мы не ждем. Чтобы дивиденды вернулись к 35 руб. на акцию, OIBDA должна вырасти примерно до 500 млрд руб. При темпах роста около 10% в год на это уйдет порядка пяти лет.
Дивиденды больше не фиксированные. Они привязаны к росту бизнеса, но превзойти прошлые выплаты смогут еще не скоро. Для многих акционеров МТС была дивидендной историей, поэтому для них замена трети денежного потока на выкуп — ухудшение. Из плюсов отметим рост частоты выплат до трех раз в год.
Выгода миноритариев от выкупа ограничена. МТС не планирует сразу гасить выкупленные бумаги и не раскрыла, что будет с ними дальше. Вероятно, будет расти квазиказначейский пакет (акции МТС, которыми владеют ее «дочки»), а на него платятся дивиденды. В такой схеме уменьшение числа акций не повышает уровня выплат на акцию (DPS). Эффект выкупа сводится лишь к поддержке котировок во время операций.
Впрочем, по словам вице-президента МТС по финансам Алексея Катунина, доля дивидендов может быть больше 70% всей суммы возврата, а в январе 2027 г. выкуп акций не запланирован. Поэтому теоретически в январе дивиденды могут быть выше, чем 24,5 руб., разделенные на три. Далее решения о выкупе будут принимать одновременно с рекомендацией дивидендов, а сам выкуп проводить после отсечки, чтобы сгладить дивидендный гэп.
Оценка. У нас «Нейтральный» взгляд на акции МТС на 12 месяцев. В целом новую дивполитику мы оцениваем негативно с точки зрения инвестора. Выплаты на акцию снижаются примерно на 30%, возврат к прежнему уровню возможен лишь при кратном росте OIBDA, а механизм выкупа в заявленном виде не компенсирует утраченную доходность.
Добавляется неопределенность: компания не обозначила параметры выкупа и оставила себе пространство для маневра. Неизвестно, когда и будет ли МТС гасить выкупленные акции, пополнят ли они казначейский пакет или квазиказначейский (в первом случае на акции не будут платиться дивиденды, а во втором будут) и продаст ли МТС акции в рынок при росте котировок.
| MTSS | Нейтральный взгляд | ||
| Целевая цена, руб. | 240 | Потенциал к цене | 29% |
| Цена, руб. | 186 | Избыточная доходность * | 5% |
| В свободном обращении | 42% | Рыночная капитализация, млрд руб. | 314 |
| Средний объем торгов за 3 месяца, млн руб. | 1 300 | Стоимость компании (EV), млрд руб. | 906 |
| Прогноз | 2026 г. | 2027 г. |
| P/E скорректированный | 7,5 | 5,2 |
| EV/EBITDA | 2,8 | 2,6 |
* потенциал роста минус стоимость акционерного капитала
Источник: БКС Мир инвестиций
Комментарии