ММК переходит на полугодовую отчетность?
Сезон отчетности только начинается, а уже пошли первые сюрпризы.
ММК вслед за «Северсталью» отчитался за 3 квартал. Но МСФО мы не увидели, только операционные результаты. Раньше все публиковалось одновременно (с общим пресс-релизом), поэтому рискну предположить, что ММК перешел на полугодовой формат выхода МСФО.
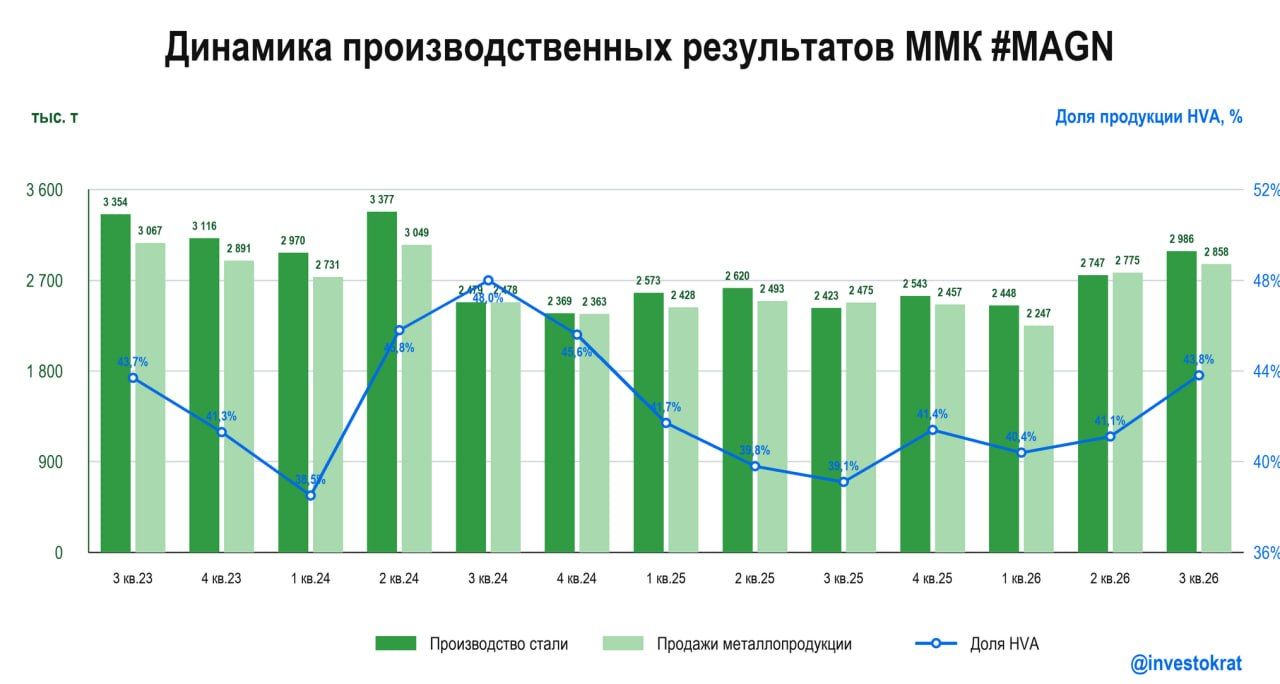
Если «Северсталь» снизила объемы продаж и сосредоточилась на маржинальности, то ММК нарастил натуральные показатели: производство стали на 23,2% г/г, продажи металлопродукции на 15,5%.
При этом, нельзя обвинить ММК в том, что он "берет объемами" и уходит в низкомаржинальные сегменты. Продажи премиальной продукции выросли на 29,4% г/г и 9,6% кв/кв. и составили солидные 43,8% в общем объеме. По идее, EBITDA ММК должна была хорошо себя показать с такими вводными. Но пока мы этого не узнаем наверняка.
ММК отмечает рост спроса со стороны строительной и трубной отраслей. Говорить о полноценном оживлении экономики рано, но отчеты металлургов подтверждают, что с мертвой точки дело сдвинулось.
Особенно сильно вырос спрос на листовой прокат и прокат с полимерным покрытием, что может указывать на новые заказы со стороны автопрома (второго по значимости потребителя металлопродукции после стройки).
Тем не менее, изменение условий семейной ипотеки с октября и повышение прогноза ЦБ по ставке на 27 год заставляют сохранять осторожность.
Резюмируя, операционные результаты ММК мне понравились, а вот факт отсутствия финансовых — нет. Возможно, это связано со свежими исками со стороны Росприроднадзора на 6 млрд рублей. Сумма для ММК не фатальная, но существенная: ~25% EBITDA за 1 полугодие.
По итогам 2 квартала я говорил, что ММК стоит дешевле и восстанавливается быстрее коллеги по сектору. Да и запас прочности по чистому долгу у ММК выше (ЧД отрицательный). Однако, с учетом новых вводных, более прозрачная «Северсталь» может быть не менее интересной.
Комментарии