ММК: дно пройдено, но апсайда и дивидендов пока нет

Мы обновляем покрытие акций ММК с рекомендацией «Держать». Компания проходит дно операционного цикла: рентабельность EBITDA в 1К 2026 опускалась до 6,7%, а во 2К 2026 отчетность была искажена обесценением угольных активов на 20,2 млрд руб., что привело к чистому убытку за квартал. При этом мы отмечаем признаки восстановления: рост EBITDA-маржи до 10,5% во 2К2026 на фоне удешевления сырья и увеличения продаж, а также устойчивое финансовое положение с чистой денежной позицией 80,7 млрд руб. Наша целевая цена 20,8 руб. отражает нейтральный баланс факторов: восстановление маржи компенсируется отсутствием дивидендов и неопределенностью вокруг угольного сегмента.
| MAGN | Держать | ||
| 12М целевая цена, руб. | 20,8 | ||
| Текущая цена, руб. | 21,25 | ||
| Потенциал снижения | -2% | ||
| ISIN | RU0009084396 | ||
| Капитализация, млрд руб. | 237,5 | ||
| Количество акций, млн шт. | 11 174 | ||
| Free float | 20% | ||
| Финансовые показатели, млрд руб. | |||
| Показатель | 2025 | 2026Е | 2027Е |
| Выручка | 609,9 | 576,0 | 607,1 |
| EBITDA | 80,8 | 54,0 | 64,8 |
| EBITDA-маржа | 13,2% | 9,4% | 10,7% |
| Чистая прибыль | -14,9 | -3,3 | 2,7 |
| FCF | 6,6 | 0,3 | -2,5 |
| Дивиденды, руб./акц. | 0 | 0 | 0 |
| Мультипликаторы | |||
| Показатель | 2025 | 2026Е | 2027Е |
| EV/EBITDA | 2,0х | 3,0х | 2,5х |
| Чистый долг / EBITDA | -1,0х | -1,5х | -1,2х |
Подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
Мы оцениваем акции ПАО «ММК» в 20,8 руб. за акцию, что предполагает потенциал снижения около 2% и соответствует рекомендации «Держать». В рамках нашей модели дивидендные выплаты не ожидаются ранее 2028 года.
ПАО «ММК» — одна из крупнейших вертикально интегрированных сталелитейных компаний России, выпускающая широкий спектр листового и сортового проката на базе Магнитогорского металлургического комбината. Компания также владеет прокатным активом в Турции и торгуется на Московской бирже.
По итогам 1П 2026 финансовые результаты компании существенно ухудшились. Выручка сократилась на 10% г/г, до 282,3 млрд руб., EBITDA — на 40,9%, до 24,7 млрд руб., а рентабельность EBITDA снизилась до 8,8%. Компания получила чистый убыток в размере 19,1 млрд руб. против прибыли 5,6 млрд руб. годом ранее. Вместе с тем во 2К 2026 операционные показатели начали восстанавливаться: выручка выросла на 18,8% кв/кв, EBITDA — на 86,5%, а рентабельность достигла 10,5% против 6,7% в предыдущем квартале.
Главным фактором ухудшения результатов стало обесценение угольных активов на 20,2 млрд руб., вследствие чего прогноз EBITDA угольного сегмента на 2026 год был снижен до 1 млрд руб. против 7,5 млрд руб. годом ранее. Дополнительным структурным ограничением остается низкая самообеспеченность железной рудой (около 15%), что делает финансовые результаты компании чувствительными к динамике цен на сырье.
При этом финансовое положение ММК по-прежнему устойчивое. Свободный денежный поток во 2К 2026 восстановился до 16,8 млрд руб., а по итогам полугодия составил 2,6 млрд руб. благодаря снижению капитальных затрат и высвобождению оборотного капитала. Компания сохраняет чистую денежную позицию в размере 80,7 млрд руб. (показатель «Чистый долг / EBITDA» около -1,3x), однако, несмотря на сильный баланс, дивиденды по итогам 2024–2025 годов не выплачивались, их возобновления по итогам 2026 года мы также не ожидаем.
Потенциальными драйверами роста могут стать снижение ключевой ставки Банка России, введение акциза на импортную сталь, восстановление спроса со стороны автопрома и инфраструктурных проектов, а также сокращение экспорта стали из Китая. Основными рисками остаются затяжной спад в сталелитейном цикле, ухудшение перспектив угольного сегмента, высокая зависимость от цен на железную руду и возможное ужесточение условий льготной ипотеки, способное дополнительно ослабить спрос в строительном секторе.
Наша оценка акций ММК методом DCF предполагает целевую цену 20,8 руб. за акцию и потенциал снижения 2%, что соответствует рекомендации «Держать». Давление на оценку оказывают списание угольных активов и зависимость от цен на железную руду.
Описание эмитента
ПАО «ММК» — одна из крупнейших вертикально интегрированных сталелитейных компаний России, выпускающая широкий спектр листового и сортового проката. Основной актив представляет собой Магнитогорский металлургический комбинат в Челябинской области. Помимо российских активов, ММК владеет прокатным производством в Турции.
Акционерный капитал
Контролирующим акционером ММК является Виктор Рашников, которому принадлежит около 79,8% капитала компании. В свободном обращении находится порядка 20,2% акций (около 2,26 млрд из 11,17 млрд обыкновенных акций). Free float ММК несколько низкая, что ограничивает привлекательность бумаги для части институциональных инвесторов.
Бизнес-модель компании
ММК представляет собой вертикально интегрированную сталелитейную компанию полного цикла на базе Магнитогорского меткомбината с дополнительным прокатным активом в Турции. Основной сырьевой опорой ММК выступает собственная добыча коксующегося угля, которая покрывает около 40–51% потребности комбината. При этом по железной руде компания остается нетто-покупателем: самообеспеченность ЖРС составляет лишь около 15%, что делает маржу более чувствительной к динамике цен на сырье. Снижение стоимости руды в 2026 году является одним из факторов ожидаемого восстановления рентабельности компании.
Зарубежный актив ММК в Турции (MMK Metalurji, или «Сталь Турция») работает как прокатное производство без собственной выплавки стали и остается низкорентабельным на фоне слабого спроса и девальвации лиры. Существенного вклада в финансовые результаты группы в ближайшие годы не ожидается.
Продуктовый профиль ММК консервативен: доля продукции с высокой добавленной стоимостью составляет около 40–41%, при этом весь объем реализации приходится на готовый прокат без значительной доли низкомаржинальных полуфабрикатов. Инвестиционная программа компании не особо масштабна: капвложения направлены преимущественно на поддержание и умеренное развитие производства, без крупных проектов, способных существенно изменить структуру себестоимости.
Структура выручки и затрат
Основной объем выручки ММК формирует сегмент «Сталь Россия» (около 573 млрд руб. из 613 млрд руб. консолидированной выручки в 2025 году). Продуктовый микс компании более ориентирован на базовый прокат: в 1П 2026 горячекатаный прокат обеспечивал 43,9% объема продаж, тогда как продукция с высокой добавленной стоимостью (оцинковка, холоднокатаный и полимерный прокат, толстый лист, трубы и метизы) формировала около 40,8% объема. Доля премиальной продукции сопоставима с уровнем «Северстали» до ухудшения структуры продаж, однако без значительного роста доли низкомаржинальных полуфабрикатов.
Главная проблема ММК — высокая зависимость от внешних поставок железной руды, поскольку около 80% денежных затрат российского стального сегмента приходится на материальные расходы, а самообеспеченность ЖРС составляет лишь около 15%. Поэтому продолжение снижения цен на руду в 1П 2026 стало одним из факторов восстановления маржи: EBITDA-рентабельность выросла с 6,7% в 1К 2026 до 10,5% во 2К 2026. При этом собственная угольная добыча покрывает около 40–51% потребности комбината, частично снижая зависимость от рынка коксующегося угля.
Негативным фактором стал угольный сегмент: в 2026 году компания списала около 20 млрд руб. стоимости активов, что привело к чистому убытку за квартал. После этого прогноз EBITDA- направления был существенно снижен, значительного вклада в результаты группы в ближайшие годы не ожидается.
Себестоимость производства стали остается ключевым фактором маржинальности: в 1П 2026 себестоимость сегмента «Сталь Россия» составила около 47,7 тыс. руб./т против средней цены реализации 51,9 тыс. руб./т. Во 2К 2026 снижение затрат на фоне роста загрузки и удешевления сырья позволило улучшить рентабельность, однако восстановления до уровней 2023 года в ближайшее время не ожидается.
Проекты и потенциал развития
В 2025 году ММК завершил десятилетний инвестиционный цикл, в рамках которого в развитие производственных мощностей было направлено около 700 млрд руб. Одним из ключевых проектов стала коксовая батарея №12, вышедшая на проектные показатели в 2025 году. Проект позволил модернизировать коксохимическое производство, повысить эффективность и улучшить экологические показатели: валовые выбросы сократились на 32,2%, к уровню 2017 года.
Среди других реализованных проектов — внедрение донной продувки конвертеров, запуск производства машиностроительной продукции и первая очередь цеха стальных валков. Эти инициативы повышают операционную устойчивость и уровень локализации, однако не оказывают столь существенного влияния на себестоимость производства, как крупные структурные проекты.
Эксперты учебного центра «Финам» регулярно обсуждают техническую и новостную ситуацию по российским акциям. Регистрируйтесь на прямые эфиры.
Основными драйверами улучшения результатов ММК в ближайшие годы станут операционная эффективность, цифровизация, оптимизация затрат и восстановление маржинальности на фоне снижения стоимости сырья и роста загрузки мощностей. При этом ключевым риском остается угольный сегмент: списание около 20 млрд руб. стоимости активов в 2026 году указывает на ухудшение его перспектив, а программа структурной трансформации направления пока не представлена.
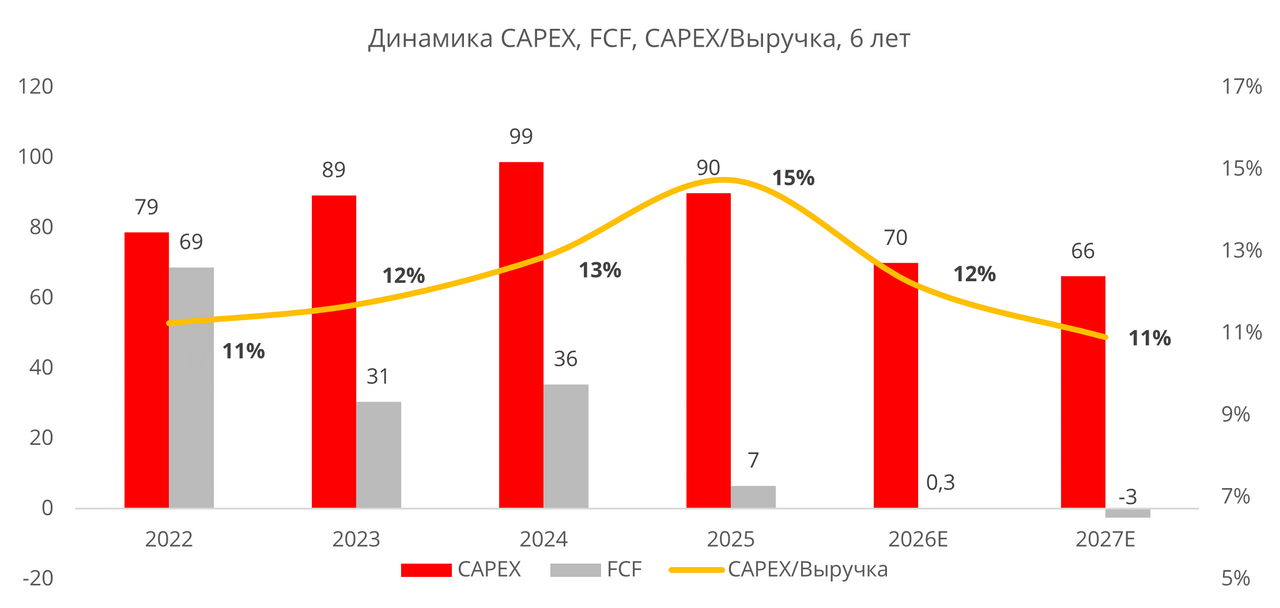
Инвестиционная программа ММК остается умеренной: капвложения в 2025 году составили 89,9 млрд руб. против 173,5 млрд руб. у «Северстали». В ближайшие годы компания не планирует крупных проектов, способных существенно изменить структуру себестоимости, поэтому капзатраты будут преимущественно направлены на поддержание производства и умеренное развитие.
Финансовое положение
По итогам 1П 2026 ММК продемонстрировал существенное ухудшение финансовых результатов по МСФО. Выручка снизилась на 10% г/г, до 282,3 млрд руб., EBITDA сократилась на 40,9%, до 24,7 млрд руб., а рентабельность EBITDA снизилась с 13,3% до 8,8%. Чистый убыток за 1П 2026 составил 19,1 млрд руб. против прибыли 5,6 млрд руб. годом ранее.
При этом операционная динамика во 2К 2026 заметно улучшилась относительно начала года. Выручка выросла на 18,8% кв/кв, до 153,3 млрд руб., EBITDA увеличилась на 86,5%, до 16,1 млрд руб., а рентабельность EBITDA восстановилась до 10,5% против 6,7% в 1К 2026. Улучшение было связано с ростом продаж металлопродукции (+23,5% кв/кв, до 2,8 млн т), увеличением доли продукции с высокой добавленной стоимостью и снижением давления со стороны сырьевых затрат. Таким образом, 1К 2026 можно рассматривать как локальное дно операционного цикла, тогда как итоговый убыток полугодия носил преимущественно разовый характер.
| Показатель (млрд руб.) | 2К 2026 | 2К 2025 | Изм. г/г | 6М 2026 | 6М 2025 | Изм. г/г |
| Выручка | 153,3 | 155,1 | ▼-1,1% | 282,3 | 313,5 | ▼-10,0% |
| EBITDA | 16,1 | 22,0 | ▼-27,0% | 24,7 | 41,8 | ▼-40,9% |
| Маржа EBITDA | 10,5% | 14,2% | ▼-3,7 п. п. | 8,8% | 13,3% | ▼-4,5 п. п. |
| Чистая прибыль (убыток) | -17,7 | 2,5 | – | -19,1 | 5,6 | – |
| Обесценение активов | -19,7 | -4,5 | – | -19,0 | -4,3 | – |
| CAPEX | -15,4 | -23,9 | ▼-35,6% | -31,2 | -44,7 | ▼-30,2% |
| FCF | 16,8 | -4,3 | – | 2,6 | -4,7 | – |
| Чистая денежная позиция | 80,7 | 69,7 | ▲+15,9% | 80,7 | 69,7 | ▲+15,9% |
| Чистый долг / EBITDA | -1,3x | -0,7x | – | -1,3x | -0,7x | – |
| ЧОК / Выручка L3M | 11,2% | 16,4% | ▼-5,2 п. п. | 11,2% | 16,4% | ▼-5,2 п. п. |
Источник: отчетность компании
Ключевым негативным событием стало обесценение угольных активов на примерно 20 млрд руб., что отражает ухудшение перспектив данного направления. На этом фоне прогноз EBITDA сегмента «Добыча угля» на 2026 год был существенно снижен, до 1 млрд руб., против 7,5 млрд руб. в 2025 году.
Денежный поток компании при этом восстановился: FCF во 2К 2026 составил 16,8 млрд руб. против отрицательных 14,1 млрд руб. кварталом ранее, а по итогам полугодия достиг 2,6 млрд руб. Улучшение обеспечили рост операционной прибыли, снижение капитальных затрат на 30,2% г/г и высвобождение оборотного капитала. При этом часть эффекта от сокращения оборотного капитала носит временный характер и не учитывается как устойчивый фактор в долгосрочной оценке.
Финансовое положение ММК остается сильным: чистая денежная позиция увеличилась до 80,7 млрд руб. на конец 1П 2026, а показатель ND/EBITDA составил -1,27х. Несмотря на это, компания не выплачивала дивиденды по итогам 2024–2025 годов, хотя формальные условия политики позволяли выплаты. Мы не ожидаем возобновления дивидендов по итогам 2026 года: менеджмент, вероятно, продолжит сохранять запас ликвидности на фоне неопределенности вокруг угольного бизнеса и слабого спроса на сталь.
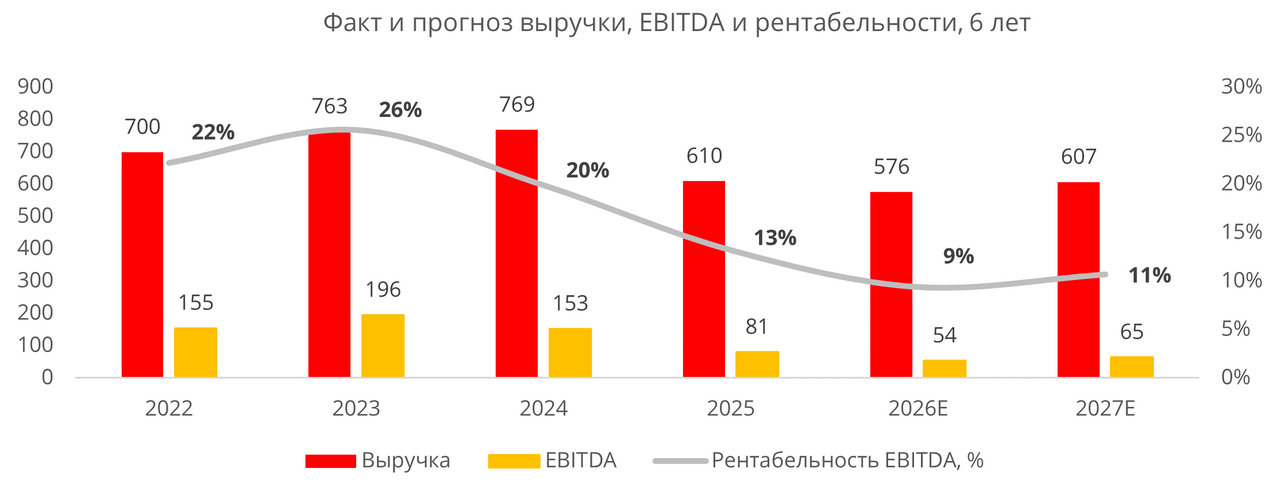
ПАО «ММК»: историческая и прогнозная динамика ключевых финансовых показателей (млрд руб.)
| Показатель | 2022 | 2023 | 2024 | 2025 | 2026E | 2027Е |
| Выручка | 699,8 | 763,4 | 768,5 | 609,9 | 576,0 | 607,1 |
| EBITDA | 155,1 | 195,6 | 153 | 80,8 | 54,0 | 64,8 |
| Рентабельность EBITDA | 22,2% | 25,6% | 19,9% | 13,2% | 9,4% | 10,7% |
| Чистая прибыль | 70,4 | 118,4 | 79,7 | -14,9 | -3,3 | 2,7 |
| CAPEX | 78,7 | 89,3 | 98,8 | 89,9 | 70,0 | 66,2 |
| CAPEX/Выручка | 11,2% | 11,7% | 12,9% | 14,7% | 12,2% | 10,9% |
| FCF | 68,8 | 30,5 | 35,5 | 6,6 | 0,3 | -2,5 |
| Дивиденды, руб. на акцию | 0 | 2,75 | 2,49 | 0 | 0 | 0 |
Источник: отчетность компании, расчеты и прогнозы ФГ «Финам»
Оценка
Целевая цена ММК рассчитана методом DCF на основе модели в рублях и учетом фактических результатов МСФО за 1П 2026. Горизонт прогноза охватывает 2П 2026 — 2030 гг.: 2026 год рассматривается как минимум цикла по марже, после чего ожидается постепенное восстановление за счет снижения сырьевых затрат и роста загрузки мощностей.
Ставка дисконтирования в модели снижается с 22,7% в 2026 году до 16% в терминальном периоде на фоне ожидаемой нормализации процентных ставок. Стоимость собственного капитала рассчитана по CAPM с учетом повышенной отраслевой премии за риск. Целевая структура капитала предполагает долю долга 15%, что соответствует исторически консервативному финансовому профилю ММК.
Прогноз выручки построен по отдельным сегментам: «Сталь Россия», «Добыча угля» и «Сталь Турция». EBITDA стального направления рассчитана через динамику себестоимости производства на тонну, что позволяет учитывать влияние сырьевых цен и операционной эффективности. Терминальная EBITDA-маржа установлена на уровне 15,5%, что ниже пиковых значений 2023 года.
По итогам оценки мы присваиваем рейтинг «Держать» акциям ММК с целевой ценой 20,8 руб. и потенциалом снижения около 2% к текущему уровню 21,25 руб. Основные факторы давления на оценку: списание угольных активов и высокая зависимость от цен на железную руду. Положительное влияние от снижения себестоимости и восстановления загрузки компенсируется отсутствием дивидендных выплат в краткосрочной перспективе, поскольку возврат к частичным выплатам ожидается не ранее 2028 года.
| Оценка справедливой стоимости, млрд руб. | |||||||||
| 2П2026Е | 2027Е | 2028Е | 2029Е | 2030Е | |||||
| EBITDA | N/A | 64,8 | 96,5 | 120,7 | 139,2 | ||||
| FCFF | −4,7 | −10,7 | 0,8 | 17,5 | 26,5 | ||||
| WACC | 22,70% | 21,10% | 19,40% | 17,70% | 16,00% | ||||
| PV FCFF | −4,4 | −8,9 | 0,6 | 10,7 | 14,6 | ||||
| Оценка | |||||||||
| Сумма PV FCFF | 12,6 | ||||||||
| PV (TV) | 139,6 | ||||||||
| Стоимость бизнеса | 152,2 | ||||||||
| Чистая денежная позиция и доля мен-ва | +80,5 | ||||||||
| Акционерная стоимость | 232,8 | ||||||||
| Целевая цена, руб. | 20,8 | ||||||||
| Потенциал | -2% | ||||||||
| Рейтинг | Держать | ||||||||
Источник: Reuters, оценки и расчеты ФГ «Финам»
Факторы роста компании
Снижение ключевой ставки ЦБ. По базовому сценарию Банка России (среднесрочный прогноз от 24 июля 2026), средняя ключевая ставка снизится с 14,5–14,6% в 2026 году до 10,5–12,5% в 2027 году и приблизится к нейтральному уровню 7,5–8,5% уже к 2029 году. Для ММК это создает двойной положительный эффект: восстановление спроса на металлопродукцию со стороны строительства и машиностроения, а также рост процентных доходов благодаря значительной чистой денежной позиции. Кроме того, каждый дополнительный процентный пункт EBITDA-маржи обеспечивает компании около 5,8 млрд руб. дополнительной EBITDA.
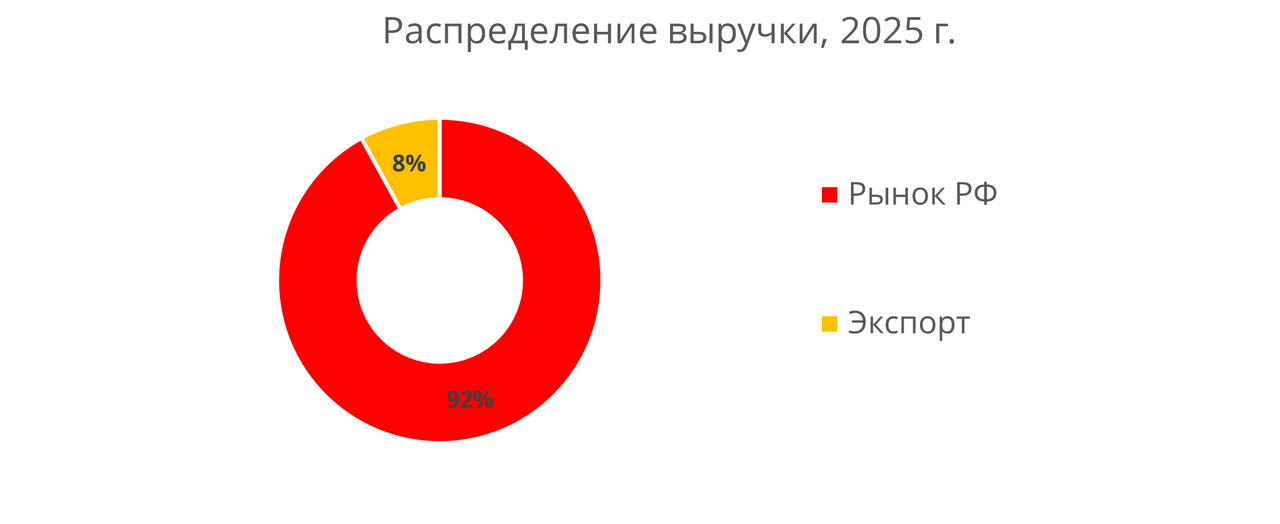
Введение акциза на импортную сталь. Планируемое введение акциза на импортную сталь не позднее 1 января 2027 года должно повысить конкурентоспособность российских производителей на внутреннем рынке. Для ММК этот фактор особенно важен, поскольку около 92% продаж приходится на Россию, где компания конкурирует с китайским импортом. Ограничение поставок импортной продукции может поддержать как внутренние цены на сталь, так и загрузку производственных мощностей. Основной риск связан с возможным переносом сроков реализации инициативы.
Потенциал чистой денежной позиции. На конец 1П 2026 ММК располагал чистой денежной позицией в размере 80,7 млрд руб., что соответствует примерно 30% текущей рыночной капитализации компании. Высокий объем ликвидности обеспечивает стабильный процентный доход, повышает финансовую устойчивость и создает основу для возобновления дивидендных выплат после восстановления рыночной конъюнктуры. В случае возврата к выплате 50% свободного денежного потока дивидендная доходность может составить около 3–4% по текущим котировкам.
Восстановление спроса в автопроме и инфраструктуре. ММК занимает сильные позиции в сегменте поставок стали для автомобильной промышленности, поэтому восстановление выпуска автомобилей после слабого 2025 года способно поддержать спрос на продукцию с высокой добавленной стоимостью. Дополнительным фактором роста может стать реализация крупных инфраструктурных проектов, включая «Силу Сибири — 2». При этом большинство аналитиков ожидают устойчивого восстановления мировых цен на сталь не ранее 2027–2028 годов.
Сокращение экспорта стали из Китая. Ограничение китайского экспорта стальной продукции способствует снижению предложения на мировом рынке, поддерживая цены на сталь и уменьшая давление дешевого импорта на российский рынок. Однако для ММК этот эффект частично компенсируется возможным ростом цен на железную руду: при самообеспеченности сырьем около 15% удорожание руды оказывает прямое давление на себестоимость производства. Поэтому итоговый эффект будет зависеть от того, какой фактор окажется сильнее — рост цен на сталь или увеличение затрат на сырье?
Риски
Цикличность отрасли. Сталелитейный сектор остается в фазе слабого цикла: рентабельность EBITDA ММК снизилась с 36,2% в 2021 году до 6,7% в 1К 2026, восстановившись лишь до 10,5% во 2К 2026. Мы рассматриваем это как локальное дно, а не начало устойчивого роста. При более медленном восстановлении спроса маржинальность и свободный денежный поток в 2026–2027 годах останутся под давлением. Каждый процентный пункт недостижения прогнозной EBITDA-маржи снижает операционную прибыль компании примерно на 5,8 млрд руб.
Ухудшение перспектив угольного сегмента. Обесценение угольных активов на 20,2 млрд руб. во 2К 2026 свидетельствует о пересмотре менеджментом долгосрочных перспектив этого бизнеса. Хотя списание носит неденежный характер, прогноз EBITDA угольного сегмента на 2026 год был снижен с 7,5 млрд до примерно 1 млрд руб., что повышает риск дальнейшего ухудшения финансовых результатов направления.
Риски для строительного сектора. Строительство остается крупнейшим потребителем стали в России, поэтому возможное ужесточение условий льготной ипотеки после октября 2026 года может дополнительно ограничить спрос на металлопродукцию. Для ММК, около 92% продаж которого приходится на внутренний рынок, это является одним из ключевых отраслевых рисков.
Слабость автопрома и трубной отрасли. Сохраняющийся спад производства автомобилей и труб большого диаметра оказывает давление на спрос на продукцию с высокой добавленной стоимостью, которая обеспечивает ММК наиболее высокую маржинальность. Более длительное восстановление этих отраслей способно замедлить улучшение финансовых результатов компании.
Отсутствие дивидендного драйвера. Несмотря на чистую денежную позицию, ММК не выплачивал дивиденды по итогам 2024–2025 годов. Мы не ожидаем возобновления выплат ранее 2028 года, что снижает инвестиционную привлекательность акций в условиях ограниченного потенциала роста по нашей оценке.
Акции на фондовом рынке
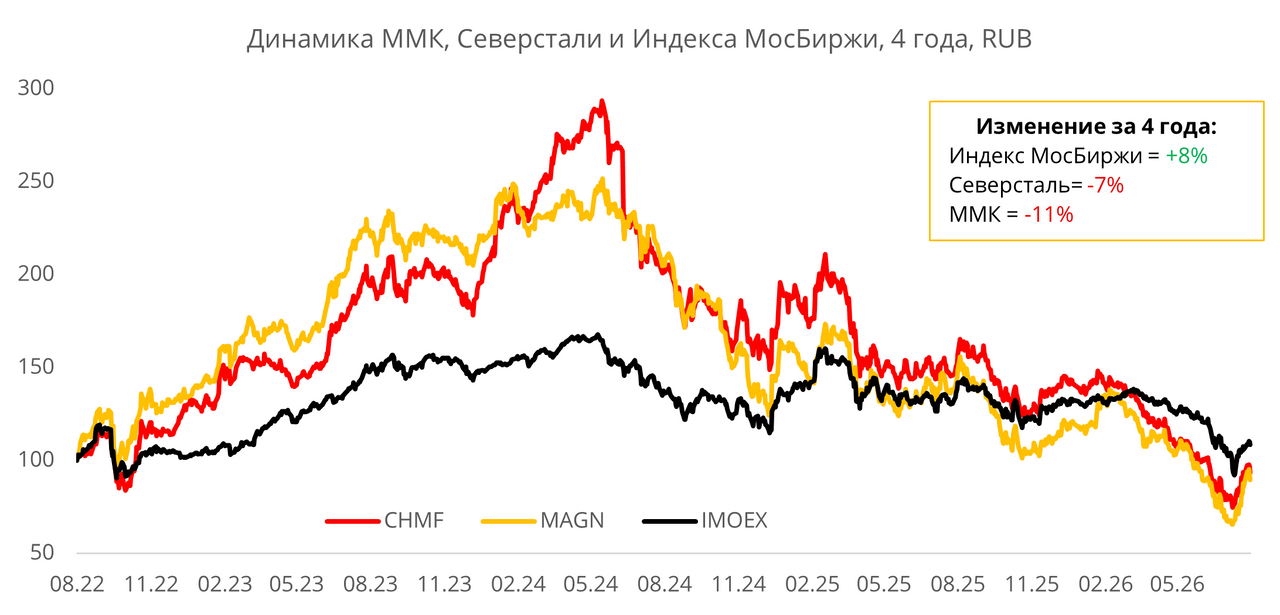
С начала 2026 г. акции производителя стали снизились на 25,2%, в то время как индекс Мосбиржи упал на 16,5% (по состоянию на 7 августа 2026 г.).
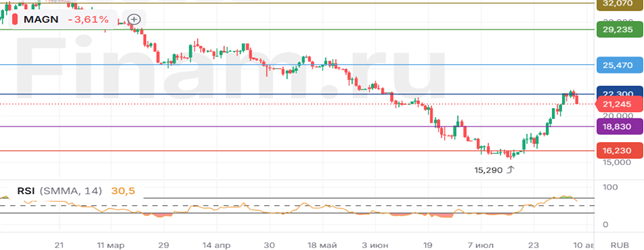
На историческом недельном графике тренд сформировался как устойчиво нисходящий — с мая 2024 г. котировки движутся в убывающем направлении.
С точки зрения технического анализа акции ММК на дневном графике вышли из зоны перекупленности по RSI и не смогли закрепиться выше ключевого сопротивления 22,3 руб. Это указывает на ухудшение технической картины и повышает вероятность снижения к уровням поддержки 18,83 руб. (-11%) и 16,23 руб. (-24%). В случае же закрепления выше 22,3 руб. следующей целью роста, по нашему мнению, станет 25,47 руб. (+20%).
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 10.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии