Мировые рынки снижаются на фоне переоценки потенциала ИИ-сектора
- Инвесторы переоценивает потенциал ИИ-сектора на фоне последних новостей
- На текущей неделе ожидаются заседания трех центральных банков: ФРС, Банка Англии и Банка Японии
- Рост нефтяных котировок также давит на мировые рынки

В начале новой недели настроения на мировых рынках ухудшились. Фьючерсы на S&P 500 снижались на 0,66%, на Nasdaq-100 — на 1,61%, тогда как фьючерсы на Dow Jones теряли около 0,23%. Давление на акции усиливается после слабой динамики прошлой недели, когда Dow потерял 1,6%, S&P 500 — около 0,8%, а Nasdaq — 0,7%.
На этой неделе внимание инвесторов будет сосредоточено сразу на трех заседаниях крупных центральных банков — ФРС в среду, Банка Англии в четверг и Банка Японии в пятницу.
Одним из факторов давления стали новости вокруг сектора искусственного интеллекта. Глава OpenAI Сэм Альтман заявил, что компания не планирует IPO в 2026 году, хотя ранее ожидалось, что оно может состояться не позднее 2027 года. Дополнительным негативным сигналом стало заявление главы Anthropic Дарио Амодеи о необходимости замедлить разработку наиболее мощных моделей из-за рисков безопасности. На фоне того, что бум ИИ был одним из ключевых драйверов роста американского фондового рынка и масштабных инвестиций в технологическую инфраструктуру, инвесторы теперь оценивают перспективы сектора более осторожно.
Дополнительное давление оказывает нефтяной рынок. Цены на нефть выросли более чем на 2% в воскресенье после того, как Саудовская Аравия закрыла важный нефтепровод, позволяющий обходить Ормузский пролив. Высокие цены на нефть усиливают инфляционные риски и одновременно повышают неопределенность перед заседанием ФРС, которое пройдет на этой неделе: рынок оценивает вероятность повышения ставки примерно в 86%, по данным инструмента FedWatch от CME.
Европейские фондовые рынки также начали новую неделю преимущественно снижением. Европейский индекс STOXX 600 падает на 0,11% до 638,39 п. Французский индекс CAC 40 на 0,64%, FSTE 100 растет на 0,37%, DAX также падает на 0,65%.
Технологический сектор остается под давлением на фоне мировой повестки: Infineon Technologies падает на 7%, Thyssenkrupp теряет 1,23%, STMicroelectronics — 4,9%, BE Semiconductor — 6,4%.
На прошлой неделе в центре внимания инвесторов оставались итоги заседания ЕЦБ, который ожидаемо повысил ставку на 25 б.п. При этом регулятор предупредил, что инфляция в еврозоне может оставаться выше целевого уровня 2% продолжительное время из-за последствий конфликта на Ближнем Востоке, одновременно повысив прогнозы по инфляции и экономическому росту.
На азиатских рынках в понедельник преобладали негативные настроения на фоне распродажи технологических акций и усиления опасений вокруг перспектив бума искусственного интеллекта. Индекс MSCI Asia Pacific снизился примерно на 1,17%, южнокорейский KOSPI — на 3,3%, японский Nikkei 225 — на 0,81%, китайский CSI 300 — на 0,67%. При этом Hang Seng вырос на 0,36%, а австралийский S&P/ASX 200 — на 0,1%.
Основное давление пришлось на компании, связанные с ИИ и производством полупроводников. После заявлений руководителей Anthropic и OpenAI о необходимости более осторожного подхода к развитию наиболее мощных ИИ-моделей инвесторы начали переоценивать перспективы дальнейшего роста корпоративных расходов на ИИ-инфраструктуру.
В Южной Корее SK Hynix потеряла около 6,4%, Samsung Electronics — 4,1%, в Японии Kioxia снизилась на 6,4%, а SoftBank Group потеряла 10,7% после заявления Сэма Альтмана о том, что OpenAI не выйдет на биржу в этом году.
Сегодня российский рынок акций восстанавливается после разочарования пятницы, связанного с решением ЦБ оставить ключевую ставку на уровне 14%. Индекс МосБиржи уже превысил уровни, зафиксированные до заседания регулятора, и приближается к месячным максимумам. Основные драйверы роста — подорожание нефти и возросшее геополитическое напряжение на Ближнем Востоке, где Саудовская Аравия приостановила работу важного нефтепровода, а дипломатические переговоры в регионе были отложены.
Индекс Мосбиржи растёт на 1,74% до 2 320,66, индекс РТС растёт на 1,74% до 867,65.
Лидерами роста стали бумаги Новатэк (+4,14%), Роснефть (+4,03%), РусГидро (+3,35%), ГАЗПРОМ (+3,33%), Распадская (+3,27%).
Лидерами снижения торгуются бумаги Самолет (-0,73%), Норникель (-0,73%), Полюс (-0,68%), ТМК (-0,67%), НЛМК (-0,55%).
Активность инвесторов также подогревается ожиданиями по итогам встречи министров энергетики G20 в Хьюстоне, где запланировано участие российских представителей.
Технический анализ
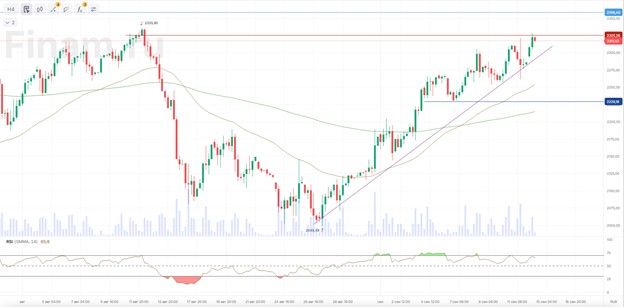
Индекс МосБиржи. Котировки приблизились к уровню в 2 325 п. В рамках отскока цены могут дойти до 2 290 п., наклонной линии тренда от 26 августа 2026 г.
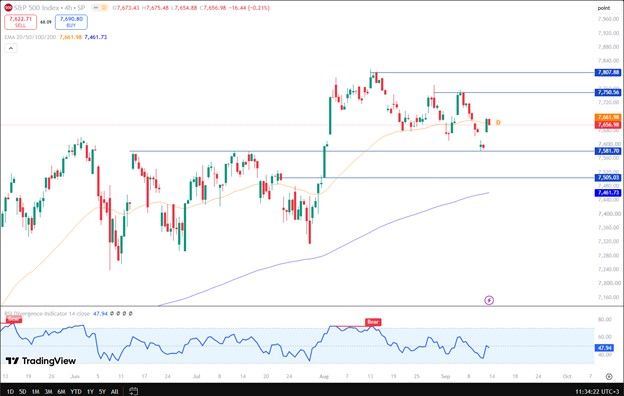
S&P500. В конце прошлой недели индекс отскочил от зеркального уровня в 7581,7п., на 4-х часовом таймфрейме. На фоне негативных настроений на рынке цена может вернуться к этому уровню, а также уйти ниже до уровня в 7505 п., при наличии дополнительных негативных новостей. В случае улучшения настроений зоной сопротивления для котировок выступит уровень в 7750 п.
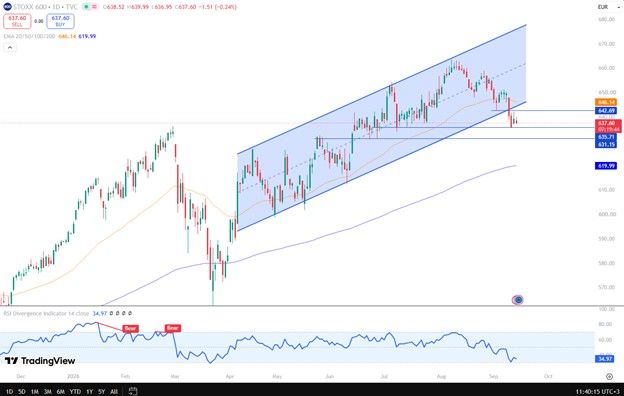
STOXX 600. На дневном таймфрейме котировки отскочили от уровня в 635,7 п. В случае дальнейшего снижения уровнем поддержки выступит район 631 п.
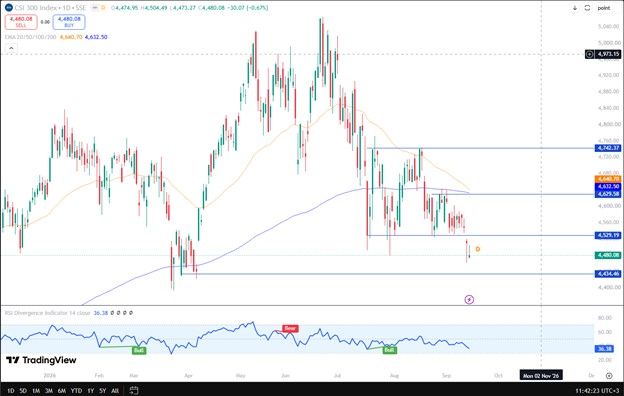
CSI 300. На дневном таймфрейме цена приближается к уровню поддержки в 4434,5 п. Затем котировки могут протестировать уровень сопротивления в районе 4529,2 п. и начать консолидироваться в этом диапазоне 4450-4530п.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 14.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии