Мировые рынки снижаются на фоне обострения ситуации на Ближнем Востоке
- Фьючерсы на основные индексы США под давлением в начале недели
- Геополитический фактор и цены на нефть все еще остаются основными рисками для рынков
- США и Китай договорились снизить взаимные пошлины

Американские фондовые фьючерсы в понедельник снижались после сильной предыдущей недели: фьючерсы на Dow Jones теряли 0,28%, на S&P 500 — 0,4%, на Nasdaq-100 — 0,9%. Давление на рынок оказал рост цен на нефть на фоне обострения ситуации на Ближнем Востоке: Brent поднималась выше $105 за баррель, WTI — до $93,2. При этом за предыдущую неделю Dow Jones вырос на 0,3%, S&P 500 — на 1,2%, а Nasdaq Composite — на 2,1%.
Лидерами роста на американском рынке на прошлой неделе стали технологические компании: Meta подорожала почти на 13% на фоне позитивной реакции инвесторов на ИИ-агента Muse, Microsoft — более чем на 4%, Apple и Nvidia — более чем на 1%.
Одновременно сохраняется давление со стороны рынка облигаций: доходность 10-летних казначейских облигаций США достигла максимума с 2007 года, а 30-летних — максимума с 2004 года; доходность 2-летних бумаг за неделю выросла примерно на 17 б.п. Резкий рост доходностей отражает ожидания более длительного периода высокой инфляции и потенциального дальнейшего повышения ставок ведущими центральными банками на фоне дорогой нефти. На этой неделе внимание инвесторов будет сосредоточено на макроэкономической статистике США: в среду выйдет индекс цен расходов на личное потребление (PCE), в четверг — данные по промышленности, а в пятницу — отчет по рынку труда за сентябрь.
Европейские фондовые рынки также начали новую неделю преимущественно ростом. Европейский индекс STOXX 600 растет на 0,43% до 641,39 п. Французский индекс CAC 40 на 0,38%, DAX также на 0,38%, FSTE 100 растет на 0,52%, чему способствовал рост акций строительных компаний после объявления новой государственной программы кредитования покупателей первого жилья в Великобритании.
Потребительское доверие в Великобритании в сентябре выросло до максимальных за два года -13 пунктов против -14 пунктов месяцем ранее, согласно данным NIQ GfK. В Германии, напротив, индекс потребительского доверия на октябрь снизился до -30,6 пункта с -26,8 пункта в сентябре, что указывает на ухудшение настроений домохозяйств.
Evonik Industries в пятницу вырос более чем на 11%: Немецкий химический гигант возглавил ралли в Германии после новости о возможном слиянии с конкурирующей команией.
На азиатских рынках в понедельник наблюдается смешанная динамика. Индекс MSCI Asia Pacific вырос примерно на 0,72%, южнокорейский KOSPI снизился на 2,70%, китайский CSI 300 падает на 2,22%. Hang Seng вырос на 0,54%, а японский Nikkei 225 снизился на 0,73%. Давление на рынки объясняется геополитическими рисками, которые поднимают цены на нефть и увеличивают инфляционные ожидания.
США и Китай договорились снизить взаимные пошлины на товары общей стоимостью около $30 млрд с каждой стороны и начать диалог по вопросам рисков и преимуществ искусственного интеллекта. В рамках договоренностей тарифные послабления затронут, в частности, американскую сельхозпродукцию, древесину и косметику, а также китайскую мелкую бытовую технику, игрушки и предметы декора. Следующий раунд переговоров по ИИ запланирован на ноябрь, также стороны создадут канал связи для реагирования на связанные с ИИ инциденты. При этом Китай объявил о снижении пошлин на широкий спектр сельхозпродукции из США, однако американская соя, являющаяся ключевой статьей китайского импорта, в список не вошла — для нее сохранится дополнительная пошлина в размере 10%.
Совокупная прибыль крупных промышленных компаний Китая в январе–августе 2026 года выросла на 15,7% в годовом выражении, до 5,27 трлн юаней ($785 млрд), сообщило Государственное статистическое управление КНР. Наиболее заметный рост прибыли зафиксирован в обрабатывающей промышленности (+17,4%) и горнодобывающем секторе (+35,1%), а среди отдельных отраслей — у производителей компьютерной и электронной техники (+110%), угольных компаний (+51,6%) и химической промышленности (+51%).
Индекс МосБиржи снижается на 0,57% до 2 261,00, индекс РТС снижается на 0,57% до 844,50. Сегодня проходит последний день работы Генассамблеи ООН, однако ясности в отношении разрешения украинского конфликта по-прежнему нет, и былой оптимизм, наблюдавшийся неделю назад, постепенно исчезает.
Лидерами роста стали бумаги ВТБ (+2,43%), БСП (+2,15%), Позитив (+1,44%), Inarctica (Рус Аквакультура) (+1,24%), Казаньоргсинтез привилегированные (+0,87%).
Лидерами снижения торгуются бумаги Полюс (-2,90%), ММК (-2,78%), Северсталь (-2,40%), МКБ (-2,16%), Вуш Холдинг (-1,95%).
Сегодня последний день для попадания в реестр акционеров Озон Фармацевтика, имеющих право на получение дивидендов за 1П 2026 г.
Технический анализ
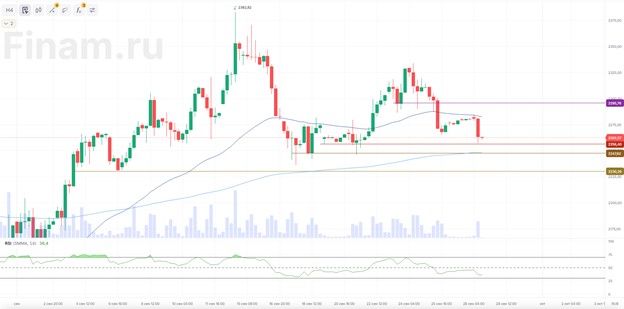
Индекс МосБиржи. На 4-ч часовом таймфрейме цена приближается к уровням поддержки в 2256 и 2247 п. В случае ухудшения настроений цена может уйти к уровню в 2230 п.
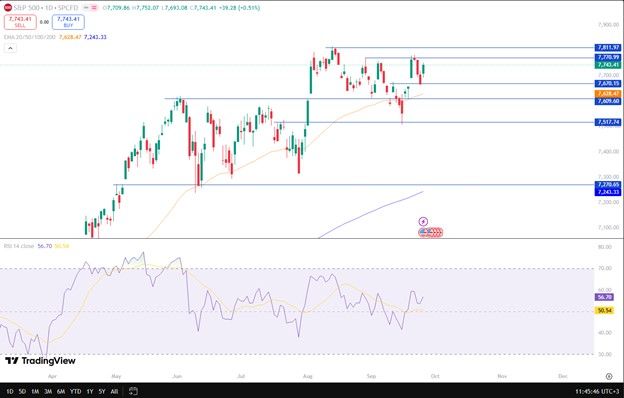
S&P500. На дневном таймфрейме котировки могут дойти до уровней сопротивления в 7770 и 7811 п. При негативном новостном фоне котировки могут вернуться до уровней в 7670-7600п.
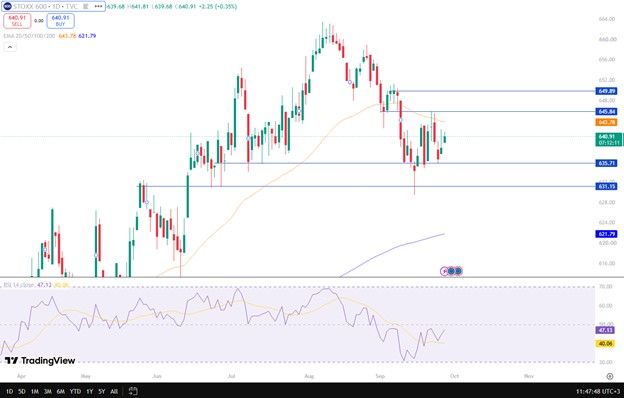
STOXX 600. На дневном таймфрейме цена движется к уровню сопротивления в 645,8 п. При усилении тренда котировки могут дойти до уровня в 649,9 п. При негативном новостном фоне котировки могут вернуться к уровню в 635,7 п.
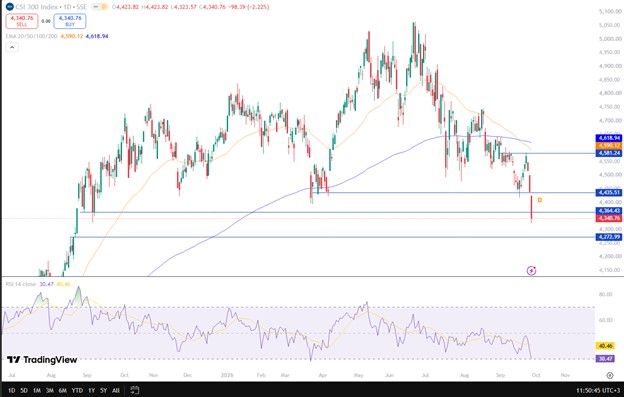
CSI 300. На дневном таймфрейме цена пробила уровень в 4364,4п., далее поддержку цена может найти на уровне в 4273 п.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 28.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии