Мировые рынки без единой динамики
- Восстановление интереса к искусственному интеллекту поддерживает акции США, Японии и Южной Кореи
- Европейские рынки остаются под давлением слабой корпоративной отчётности, инфляционных рисков и политической неопределённости
- Российский фондовый рынок продолжает торговаться как геополитический опцион
Американский фондовый рынок завершил торги в понедельник, 26 октября, уверенным ростом: индекс S&P 500 прибавил 0,70%, Nasdaq Composite — 0,82%, а Dow Jones — 0,28%. Основным драйвером выступило восстановление спроса на акции технологических компаний после распродаж прошлой недели. Дополнительную поддержку настроениям оказали новости о подготовке Anthropic к выходу на биржу, которые вновь усилили интерес инвесторов к сектору искусственного интеллекта. При этом участники рынка сохраняют осторожность в преддверии заседания ФРС 28 октября и публикации квартальной отчётности крупнейших технологических компаний, включая Microsoft и Alphabet. Мы полагаем, что дальнейшая динамика американского рынка будет во многом зависеть от комментариев ФРС относительно перспектив денежно-кредитной политики и способности технологических компаний оправдать растущие инвестиции в инфраструктуру ИИ.
Во вторник фьючерс на S&P 500 падает на 0,04%, до 7 710,5 пунктов.
Европа в целом. Euro Stoxx 50 снижается на 0,27%, до 6 099,85 пункта. После вчерашнего восстановления инвесторы частично фиксируют прибыль, а слабые результаты HSBC оказывают давление на банковский сектор. Дополнительным фактором неопределённости остаётся заседание ЕЦБ 29 октября.
Великобритания. Британский FTSE 100 снижается на 1,06%, до 10 652,88 пункта. Основное давление оказывают акции HSBC, теряющие около 7% после публикации квартальной отчётности: несмотря на рост прибыли на 32%, выручка банка оказалась ниже ожиданий аналитиков. Негативным фактором также выступила статистика розничной инфляции: в октябре рост цен ускорился до 2,1% против 1,4% в сентябре, достигнув максимума с февраля 2024 г.
Франция. Французский CAC 40 теряет 0,36%, опускаясь до 7 818,85 пункта. Основным фактором давления остаётся политическая нестабильность на фоне массовых протестов и бюджетной неопределённости. Дополнительный негатив принесли сегодняшние данные потребительского доверия: в октябре показатель снизился с 85 до 80 пунктов, достигнув минимума с 2013 г.
Германия. Немецкий DAX снижается на 0,17%, до 25 368,06 пункта, демонстрируя относительную устойчивость. Давление на рынок оказывают слабость европейского банковского сектора и опасения относительно высоких цен на энергоносители. При этом поддержку немецким акциям оказывают опубликованные накануне данные института Ifo: индекс делового климата в октябре вырос с 89,9 до 90,2 пункта, продолжив восстановление шестой месяц подряд.
Япония. Японский Nikkei 225 прибавляет 1,78%, поднимаясь до 63 294 пунктов. Основным драйвером выступает восстановление спроса на акции технологических компаний вслед за ростом американского рынка, особенно в полупроводниковом секторе. Дополнительную поддержку экспортёрам оказывает ослабление иены до 157,6 за доллар. При этом опубликованная сегодня статистика показала ускорение базовой инфляции до 3,2% в сентябре против 2,6% в августе, что усиливает ожидания дальнейшего ужесточения денежно-кредитной политики Банка Японии.
Южная Корея. Южнокорейский KOSPI завершил торги ростом на 3,09%, до 5 638,34 пункта. Основную поддержку рынку оказало восстановление акций Samsung Electronics и SK Hynix на фоне возобновления интереса инвесторов к сектору искусственного интеллекта. Дополнительным позитивным фактором стала макроэкономическая статистика: ВВП Южной Кореи в третьем квартале вырос на 1% относительно предыдущего квартала и на 3,4% в годовом выражении, превысив ожидания аналитиков благодаря устойчивому экспорту полупроводников.
Китай и Гонконг. Китайский CSI 1000 теряет 3,07%, опускаясь до 6 427,17 пункта, а гонконгский Hang Seng снижается на 0,96%, до 22 989 пунктов. Основное давление на рынки оказывают продолжающиеся продажи технологических компаний на фоне опасений относительно завышенных оценок в секторе искусственного интеллекта. При этом сегодняшняя макроэкономическая статистика Китая оказалась положительной: прибыль крупных промышленных предприятий в сентябре выросла на 14,4% в годовом выражении против 4,2% в августе, а за девять месяцев увеличилась на 15,5%. Однако позитивные данные пока не смогли переломить негативные настроения инвесторов.
Россия. Индекс МосБиржи протестировал психологически важную отметку 2500 пунктов на фоне усилившихся ожиданий возобновления трёхсторонних переговоров России, США и Украины в ноябре. Основным драйвером роста по-прежнему выступает геополитика: инвесторы рассчитывают на постепенное продвижение к мирному урегулированию и последующее смягчение санкционных ограничений. Однако, на наш взгляд, для устойчивого закрепления выше 2500 пунктов рынку необходимы реальные шаги навстречу урегулированию, а не очередные заявления о готовности к диалогу. Принципиальные разногласия между сторонами сохраняются, а предыдущие раунды переговоров неоднократно приводили к разочарованию инвесторов. Дополнительную поддержку российским акциям оказывают высокие цены на нефть, однако жёсткая денежно-кредитная политика ЦБ продолжает ограничивать потенциал роста. Регулятор сохранил ключевую ставку на уровне 14% и повысил прогноз инфляции на 2026 г. до 7,1–7,6%, фактически отложив перспективы дальнейшего смягчения политики. Мы считаем, что значительная часть геополитического позитива уже заложена в котировки, поэтому без конкретных договорённостей дальнейший рост рынка будет затруднён, а вероятность коррекции после достижения 2500 пунктов остаётся высокой.
Новость дня:
- Мосбиржа планирует до конца года запустить новый финансовый инструмент — кредитные дефолтные свопы (CDS), рассказал Forbes директор по внебиржевым деривативам Московской биржи Роман Локтионов.
Котировки. За сегодня котировки Brent выросли на 0,60% до 116,51$. Курс доллара к рублю снизился на 0,16% до 80,66 руб./дол.
По состоянию на 11:50 индекс Мосбиржи растёт на 0,15% до 2 495,22, индекс РТС растёт на 0,15% до 976,57.
Лидерами роста стали бумаги ВК МКПАО (+4,31%), Эталон Груп (+4,11%), Ростелеком (+2,13%), ЛСР (+1,88%), МосБиржа (+1,87%).
Лидерами снижения торгуются бумаги Россети Центр (-1,90%), Полюс (-1,87%), Сегежа Групп (-1,66%), Вуш Холдинг (-1,43%), Ленэнерго привилегированные (-1,42%).
Технический анализ
Индекс Московской биржи
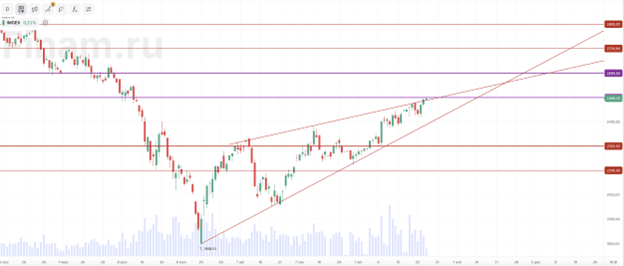
Индекс МосБиржи вплотную приблизился к психологически важному сопротивлению 2500 пунктов, которое также совпадает с верхней границей формирующегося восходящего клина. Несмотря на устойчивое восстановление с июльских минимумов, текущая техническая формация указывает на растущие риски коррекции. Закрепление выше 2500 пунктов может открыть дорогу к следующему сопротивлению на уровне 2600 пунктов. Однако при неудачной попытке пробоя вероятен откат к нижней границе клина в районе 2400–2430 пунктов. На наш взгляд, без дополнительных позитивных факторов вероятность коррекции от текущих уровней остаётся высокой.
S&P 500
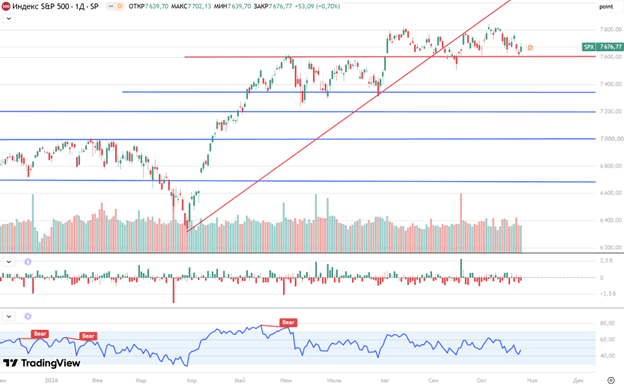
Техническая картина S&P 500 остаётся неоднозначной. Индекс продолжает торговаться ниже ранее пробитой линии восходящего тренда, однако удерживает важную поддержку в районе 7600 пунктов, от которой накануне последовал отскок. RSI находится вблизи 45 пунктов, указывая на умеренное преобладание продавцов, но без выраженной перепроданности. Ближайшим сопротивлением выступает зона 7800 пунктов, преодоление которой откроет дорогу к обновлению исторических максимумов. При этом пробой поддержки 7600 пунктов может усилить нисходящую коррекцию с последующим движением к 7350 пунктам. На наш взгляд, пока индекс остаётся ниже 7800 пунктов, говорить о полноценном возобновлении восходящего тренда преждевременно.
Euro STOXX 600
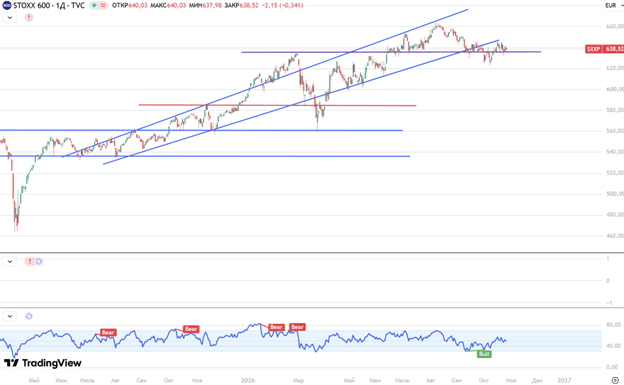
Индекс вышел из долгосрочного восходящего канала и продолжает консолидироваться вблизи важной поддержки 635 пунктов. Попытки вернуться в восходящий тренд пока не увенчались успехом, что свидетельствует о сохраняющемся давлении продавцов. RSI находится вблизи 50 пунктов, указывая на отсутствие выраженного преимущества покупателей или продавцов. Ближайшим сопротивлением выступает зона 645–650 пунктов, преодоление которой откроет дорогу к 660 пунктам. При этом закрепление ниже 635 пунктов может спровоцировать дальнейшее снижение к 620 пунктам. На наш взгляд, пока индекс остаётся ниже границы ранее пробитого восходящего канала, риски продолжения коррекции сохраняются.
CSI 300
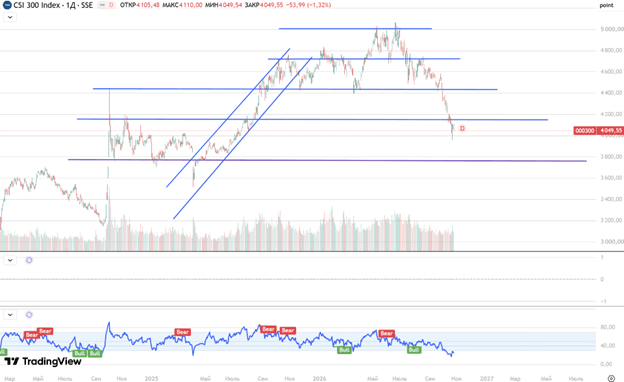
Индекс CSI 300 продолжает стремительное снижение, потеряв более 19% от августовских максимумов и пробив важную поддержку 4150 пунктов. Техническая картина остаётся негативной: индекс последовательно формирует понижающиеся максимумы и минимумы. RSI опустился ниже 30 пунктов, сигнализируя о сильной перепроданности и повышая вероятность краткосрочного отскока. Ближайшим сопротивлением выступает уровень 4150 пунктов, тогда как следующая значимая поддержка расположена в районе 3750 пунктов. На наш взгляд, несмотря на перепроданность, риски продолжения снижения остаются высокими.
Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР, инструментам Singapore Exchange (SGX) и Stock Exchange of Thailand (SET) и диверсификации портфеля за счёт ведущих компаний Японии. Кроме того, если вы клиент «Финама», то для вас полностью раскрываются MCP диагностики и FinamTrade: ассистент видит ваши счета и работает с вашими реальными позициями на рынке.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии