«Мать и дитя» - агрессивный рост, надолго ли?
Одним из защитных секторов на бирже РФ всегда считался ритейл. Но сейчас компании оказались под давлением высокого долга и молятся на снижение ключа. А вот сектор здравоохранения чувствует себя гораздо лучше. Он продолжает расти и приносить инвесторам неплохую доходность. Яркий пример – «Мать и Дитя». За последние несколько лет бумаги прекрасно справились с защитной функцией, но продолжится ли рост? Давайте разбираться.
Итак, выручка компании за первое полугодие 2026 года выросла на 28,8% до 24,8 млрд рублей. Существенный вклад внесла консолидация сети «Эксперт», которая годом ранее учитывалась только с конца мая. EBITDA прибавила 20% до 7 млрд рублей, правда, рентабельность немного снизилась с 30% до 28%. Чистая прибыль выросла всего на 5% до 5,3 млрд рублей. Получается, бизнес активно расширяется, но маржинальность пока не успевает за выручкой.
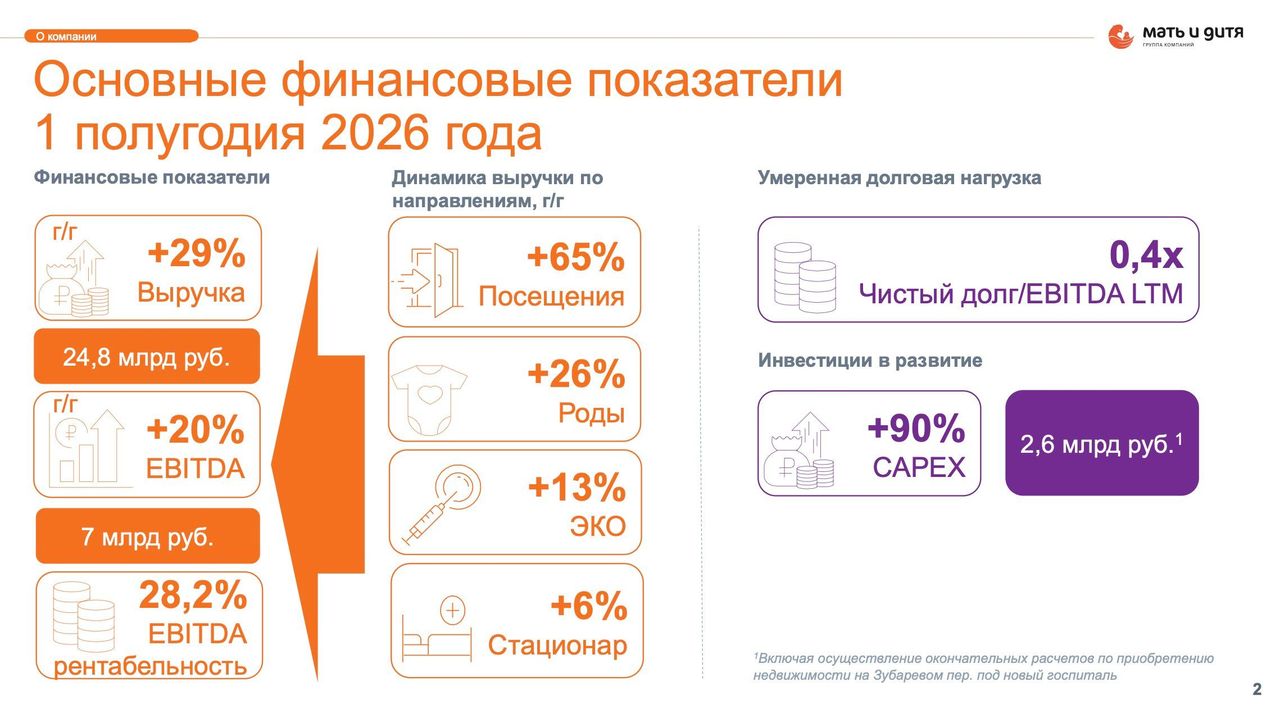
Операционные результаты тоже радуют. Количество амбулаторных посещений выросло на 71,2%, родов - на 12,5%, а хирургических вмешательств - на 28,6%. Операционный денежный поток увеличился на 16,7% до 7,1 млрд рублей. При этом CAPEX подскочил на 90% до 2,6 млрд, преимущественно из-за расчетов за недвижимость под новый госпиталь в Москве.
Главный драйвер для бизнеса - консолидация рынка частной медицины. В отличие от продуктового ритейла, где X5 контролирует около 17%, медицинский рынок остается крайне фрагментированным. Даже у лидера «Медси» доля составляет лишь 11,2%, у «Мать и Дитя» - 7,9%, а у «СМ-Клиники» - 5,7%. Пространства для поглощений еще очень много. Последние приобретения: «Ильинские больницы» в Подмосковье и новосибирская «Здравница».
Такая экспансия даст свои плоды в будущем, но и о рисках забывать не стоит. Тут я бы выделил 4 потенциальных риска: бесконтрольный рост операционных расходов (за 5 лет они выросли на 75%), рост долговой нагрузки (чистый долг вырос с 0,4 до 6,3 млрд), риск неудачных поглощений и возможную отмену налоговых послаблений. Сейчас у «медиков» крайне низкая налоговая нагрузка, но тренд, которого придерживается правительство, вы уже поняли.
Дивиденды здесь скорее приятный бонус. Компания распределяет около половины прибыли, но годовая доходность составляет примерно 7%. Поэтому «Мать и Дитя» я рассматриваю прежде всего как историю роста, а не дивидендную идею. Основная ставка - на дальнейшую консолидацию частной медицины и повышение эффективности приобретенных активов.
В итоге перед нами один из редких случаев, когда рынок готов платить за качество. Акции нельзя назвать дешевыми, но в их оценку уже заложены перспективы дальнейшего роста. Если Группа продолжит расширяться такими темпами, нынешняя цена вполне может оказаться оправданной. А вот за снижением маржинальности и вышеуказанными рисками я бы понаблюдал.
Комментарии