Кризис мировой долговой системы всё ближе
- Глобальные рынки остаются под давлением из-за роста доходностей облигаций и ожиданий более жесткой денежно-кредитной политики крупнейших центробанков
- В Европе резко усилились ожидания дальнейшего повышения ставок ЕЦБ из-за дорогих нефти и газа и риска нового ускорения инфляции
- Рынок Японии остается под давлением высоких цен на нефть и роста доходностей облигаций, однако ослабление иены до 155 за доллар оказывает поддержку экспортерам
Американский рынок в понедельник завершил торги снижением: S&P 500 потерял 0,48%, Nasdaq Composite — 0,56%, Dow Jones — 0,29%. Основное давление пришлось на технологический сектор после призывов руководителей ведущих ИИ-компаний замедлить развитие искусственного интеллекта из-за потенциальных рисков, что спровоцировало сильную распродажу производителей полупроводников: индекс PHLX Semiconductor упал на 5,9%. Дополнительным негативом стал рост доходности 10-летних гособлигаций США выше 5% впервые с 2023 года на фоне дорогой нефти, сохраняющихся инфляционных рисков и ожиданий повышения ставки ФРС на ближайшем заседании.
Во вторник фьючерс на S&P 500 продолжает растет на 0,34%, до 7 657,5 пунктов.
Европейские рынки продолжают снижение: Euro Stoxx 50 теряет 0,74%, до 6 214 пунктов. Давление усиливают рост цен на энергоносители и глобальная распродажа облигаций. Brent торгуется около $107,5 за баррель, а европейский газ превышает €83 за МВт·ч, что уже выше стрессового сценария ЕЦБ в €77. На этом фоне рынок резко пересмотрел ожидания по ставкам. Вероятность еще одного повышения ЕЦБ в октябре оценивается примерно в 60%, повышение до конца года заложено практически полностью, а до конца 2027 года рынок ожидает около 85 б.п. дополнительного ужесточения.
Великобритания. FTSE 100 снижается на 0,84%, до 10 607 пунктов. Безработица сохранилась на уровне 4,9%, рост зарплат без учета бонусов составил 3,5% г/г, а число вакансий сократилось до минимума с 2021 года. Слабость рынка труда пока позволяет Банку Англии не торопиться с повышением ставки, однако шаг в ноябре рынок уже закладывает почти полностью. Высокие цены на энергоносители при этом сохраняют риск нового ускорения инфляции.
Германия. DAX теряет 0,64%, до 25 252 пунктов. Давление оказывают высокие цены на энергоносители и рост доходностей облигаций, особенно чувствительный для промышленного сектора. Инфляция в августе ускорилась до 2,9% с 2,8% в июле, а последние данные указывают на ослабление промышленности и потребления. Дополнительным ориентиром для рынка сегодня станет сентябрьский индекс экономических ожиданий ZEW.
Франция. CAC 40 снижается на 0,77%, до 8 055 пунктов. Гармонизированная инфляция в августе ускорилась до 2,6% г/г с 2,4% в июле, подтвердив усиление ценового давления в еврозоне. Это поддерживает ожидания дальнейшего повышения ставок ЕЦБ.
Япония. Nikkei 225 торгуется практически без изменений, около 63 492 пунктов. Рынок остается под давлением высоких цен на нефть и роста доходностей облигаций, однако ослабление иены до 155 за доллар оказывает поддержку экспортерам. В центре внимания заседание Банка Японии в пятницу. Рынок практически полностью ожидает повышения ставки на 25 б.п., до 1,25%, и уже закладывает дальнейшие повышения примерно раз в квартал. При этом ожидания выглядят достаточно агрессивными, поскольку ставка выше 2% уже в течение следующего года может оказаться слишком жесткой для экономики.
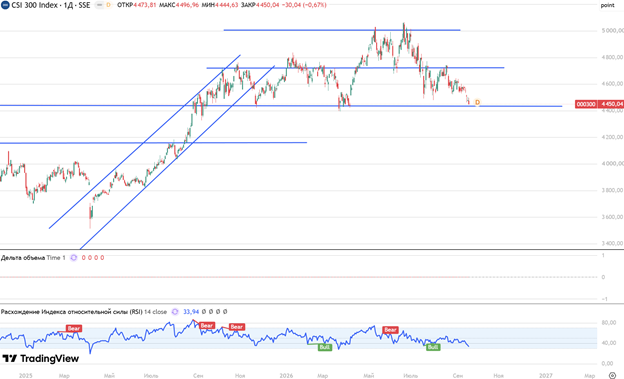
Китай и Гонконг. Hang Seng теряет 1,00%, до 24 667 пунктов, CSI 300 снижается на 0,67%, до 4 450 пунктов. Сегодня вышел большой блок макростатистики. Промышленное производство Китая в августе выросло на 5,2% г/г после 4,5% в июле, превысив прогноз в 4,8%. При этом розничные продажи прибавили лишь 0,4% против ожидаемых 0,8%, а инвестиции в основной капитал за январь–август сократились на 7,2%.
Южная Корея. KOSPI снижается на 0,85%, до 6 627 пунктов. Давление сохраняется в технологическом секторе после распродажи мировых производителей полупроводников на фоне опасений относительно возможного замедления инвестиций в искусственный интеллект. Дополнительным негативом выступают высокие глобальные доходности и дорогая нефть. Сегодня также вышел протокол последнего заседания Банка Кореи. Решение повысить ставку до 3,0% было принято со счетом 6 против 1, при этом один из членов совета выступал за паузу из-за рисков для экономического роста и увеличения просрочек по кредитам.
Российский рынок накануне завершил торги на локальном максимуме. Индекс МосБиржи прибавил 3,5% и поднялся к 2 361 пункту. Основным драйвером стали заявления Дональда Трампа о том, что Россия и Украина якобы согласились не наносить удары по энергетической инфраструктуре друг друга. Рынок воспринял это как возможный первый шаг к снижению геополитической напряженности. Дополнительную поддержку оказала нефть, которая продолжила дорожать на фоне рисков перебоев поставок с Ближнего Востока.
Сегодня утром после небольшой фиксации прибыли индекс вновь перешел к росту и поднялся выше 2 350 пунктов. Позитивный импульс сохраняется за счет дорогой нефти и ожиданий дальнейшего развития переговорного трека. При этом официального подтверждения энергетического перемирия со стороны России и Украины пока нет, поэтому часть геополитического оптимизма может быстро уйти в случае опровержения. С технической точки зрения удержание выше 2 350 пунктов сохраняет потенциал движения в район 2 400–2 450 пунктов, ближайшей поддержкой выступает уровень 2 300 пунктов.
Новостью дня остается обвал акций «Самолета», которые снижаются второй день подряд и заметно отстают от рынка. Накануне бумаги на минимуме теряли более 10%, до 296,2 руб., несмотря на сильный рост индекса МосБиржи, а сегодня давление сохраняется. Отдельных негативных корпоративных новостей не выходило.
За сегодня котировки Brent выросли на 2,09% до 107,89$. Курс доллара к рублю снизился на 0,25% до 84,28 руб./дол.
По состоянию на 11:47 индекс Мосбиржи снижается на 0,64% до 2 346,01, индекс РТС снижается на 0,64% до 876,31.
Лидерами роста стали бумаги ЭЛ5-Энерго ПАО (+3,59%), Селигдар (+1,89%), Мечел привилегированные (+1,68%), Позитив (+1,60%), МКБ (+1,45%).
Лидерами снижения торгуются бумаги Самолет (-8,04%), ДВМП (-1,09%), ФосАгро (-0,98%), Сегежа Групп (-0,96%), Ленэнерго привилегированные (-0,91%).
Технический анализ
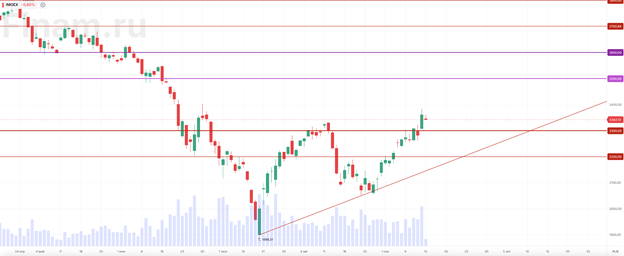
Индекс Московской биржи
Индекс МосБиржи сохраняет восходящий тренд от июльского минимума и после уверенного пробоя 2300 пунктов продолжает движение вверх. Сейчас индекс торгуется в районе 2345 пунктов и тестирует локальные максимумы около 2360 пунктов. Рост проходит на повышенных объемах, что подтверждает силу покупателей, однако у текущих уровней уже появляется локальная фиксация прибыли. Ближайшей целью выступает зона 2400–2450 пунктов, далее важным сопротивлением остается уровень 2500 пунктов. Уровень 2300 пунктов теперь становится ключевой поддержкой, а пока индекс удерживается выше него, техническая картина остается в пользу продолжения роста.
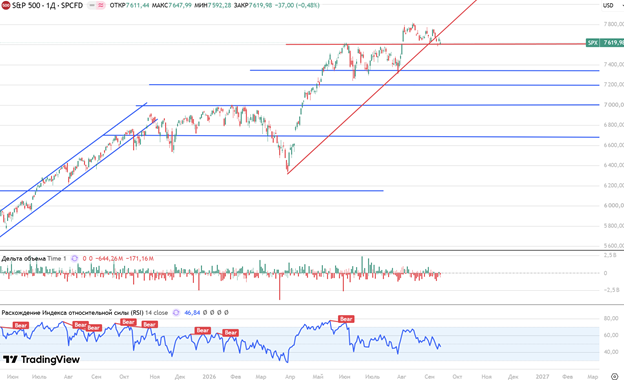
S&P 500
S&P 500 на дневном графике сломал локальный растущий тренд: индекс пробил вниз восходящую трендовую линию и сейчас тестирует важную зону 7 600 пунктов. RSI опустился к 47 пунктам, то есть импульс уже сместился в нейтрально-негативную область, при этом выраженной перепроданности пока нет. Закрепление ниже 7 600 станет негативным сигналом и откроет дорогу к ближайшей сильной поддержке в районе 7 350–7 400 пунктов, далее находится уровень около 7 200 пунктов. Для возвращения позитивной технической картины индексу необходимо быстро вернуться выше 7 650–7 700 пунктов и восстановиться над пробитой линией тренда, иначе текущую динамику можно рассматривать как начало более глубокой коррекции после сильного роста последних месяцев.
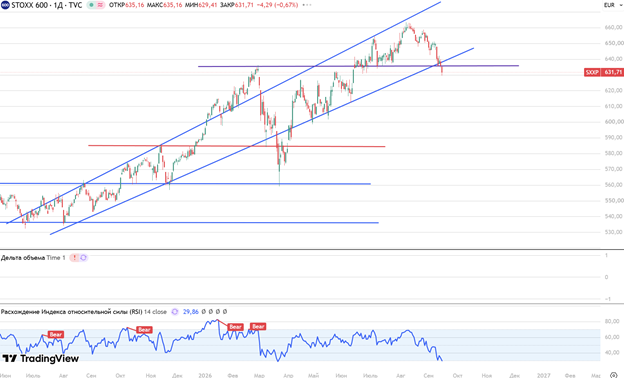
Euro STOXX 600
STOXX 600 на дневном графике также сломал растущий тренд: индекс пробил нижнюю границу восходящего канала и одновременно ушел ниже важной поддержки в районе 635–637 пунктов. Сейчас индекс торгуется около 632 пунктов, а RSI опустился к 30, что уже указывает на сильную перепроданность и повышает вероятность локального технического отскока. Однако пока индекс остается ниже 635–640 пунктов, техническая картина остается негативной. Закрепление ниже 630 пунктов может открыть дорогу к 620 пунктам.
CSI 300
CSI 300 продолжает снижение и подошел к важной поддержке в районе 4 440–4 450 пунктов. RSI опустился к 34, то есть индекс уже близок к зоне перепроданности, что повышает вероятность локального отскока. Однако закрепление ниже 4 440 пунктов станет негативным сигналом и может открыть дорогу к 4 150–4 200 пунктам. Для улучшения технической картины индексу необходимо вернуться выше 4 700–4 750 пунктов.
Хотите торговать акциями азиатских компаний? Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии