Котировки "Северстали" в конце года будут под давлением из-за сезонного снижения спроса

Северсталь опубликовала отчетность за III квартал 2026 г. по МСФО. Операционные результаты смешанные, финансовые результаты лучше, чем в III квартале 2025 г., свободный денежный поток перешел в положительную зону. Cохраняем «Нейтральный» взгляд на акции Северстали: с учетом сезонного снижения спроса в IV квартале котировки могут находиться под давлением.
- Выручка составила 174 млрд руб. — на 3% ниже, чем годом ранее, но на 2% выше, чем в предыдущем квартале. Результат несколько ниже наших ожиданий в 177 млрд руб. Выручку поддержал рост цен: горячекатаный прокат подорожал на 9% в квартальном сопоставлении и на 14% в годовом, до 51 827 руб./тонну, а также изменение структуры продаж. Компания сократила долю полуфабрикатов и нарастила долю продукции с высокой добавленной стоимостью. Однако операционные результаты остаются под давлением: продажи металлопродукции на 14% ниже, чем в предыдущем квартале, и на 9% ниже, чем годом ранее.
- EBITDA составила 40 млрд руб., увеличившись на 64% по сравнению с предыдущим кварталом и на 13% по сравнению с III кварталом прошлого года. Мы ожидали 35 млрд руб. Рост происходит на фоне оптимизации производственных затрат. Рентабельность по EBITDA составила 23% против 14% во II квартале.
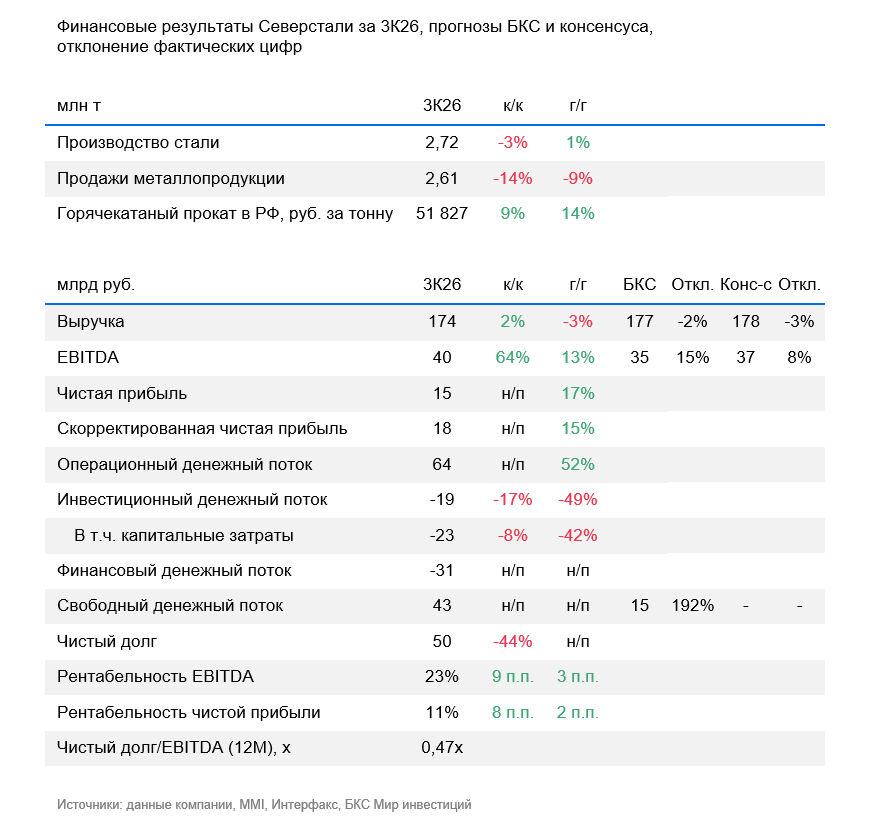
- Скорректированная чистая прибыль составила 18 млрд руб., выше 5 млрд руб. во II квартале, но на уровне III квартала 2025 г. Показатель близок к нашим ожиданиям в 16 млрд руб.
- Свободный денежный поток перешел в положительную зону и достиг 43 млрд руб. против -30 млрд руб. во II квартале. Поддержку оказал оборотный капитал. Высвобождение оборотного капитала составило более 30 млрд руб., мы ожидали на уровне 8 млрд руб.
- На фоне положительного свободного денежного потока компания сократила чистый долг до 50 млрд руб., на 44% по сравнению с предыдущим кварталом. Чистый долг/EBITDA составил 0,47х.
Влияние
Результаты несколько лучше наших ожиданий. Позитивно сказалась оптимизация затрат, а также более значительное высвобождение оборотного капитала. Это позволило компании активнее сокращать долговую нагрузку. Несмотря на рост свободного денежного потока в III квартале, по итогам 9 месяцев показатель остается отрицательным. На этом фоне Северсталь решила не выплачивать дивиденды. Также компания улучшила прогноз спроса на сталь в 2026 г. и теперь по итогам года ждет снижения на 0,5% вместо озвученных ранее 7%. При этом в IV квартале Северсталь ожидает охлаждения спроса.
Оценка
На горизонте года сохраняем «Нейтральный» взгляд на акции Северстали. Сейчас мультипликатор Р/Е находится на уровне 11х против исторических 7,5х. С учетом наших прогнозов на горизонте 12 месяцев целевой Р/Е находится на уровне 8,3х, что также соответствует «Нейтральному» взгляду.
Комментарии