Ключевые риски для "ФосАгро" связаны с курсом рубля, ценами на удобрения и динамикой расходов на серу

ФосАгро опубликовала относительно слабые результаты за III квартал 2026 г. Рост выручки составил 15% год к году (г/г): сказались высокие цены на удобрения и ослабление рубля. Расходы на серу выросли до 32 млрд руб. за квартал, подскочив практически втрое г/г. На этом фоне динамика EBITDA была слабее — снижение на 1,5%. Свободный денежный поток стал отрицательным. Скорректированная прибыль упала на 20% г/г.
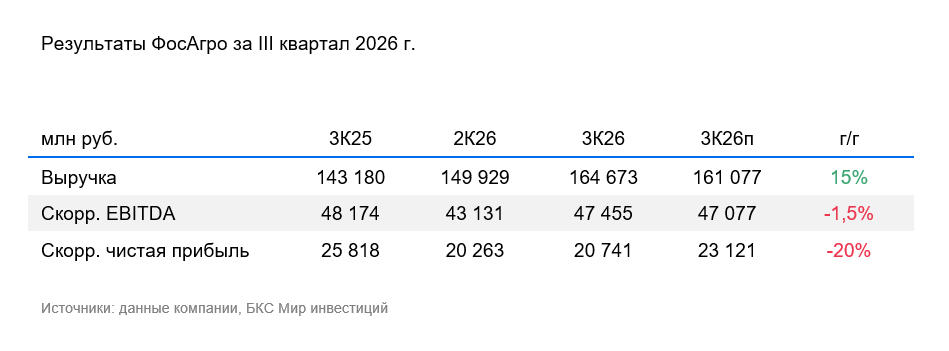
Совет директоров (СД) 28 октября обсудит вопрос проведения внеочередного общего собрания акционеров (ВОСА), на котором может быть предложен дивиденд.
Влияние
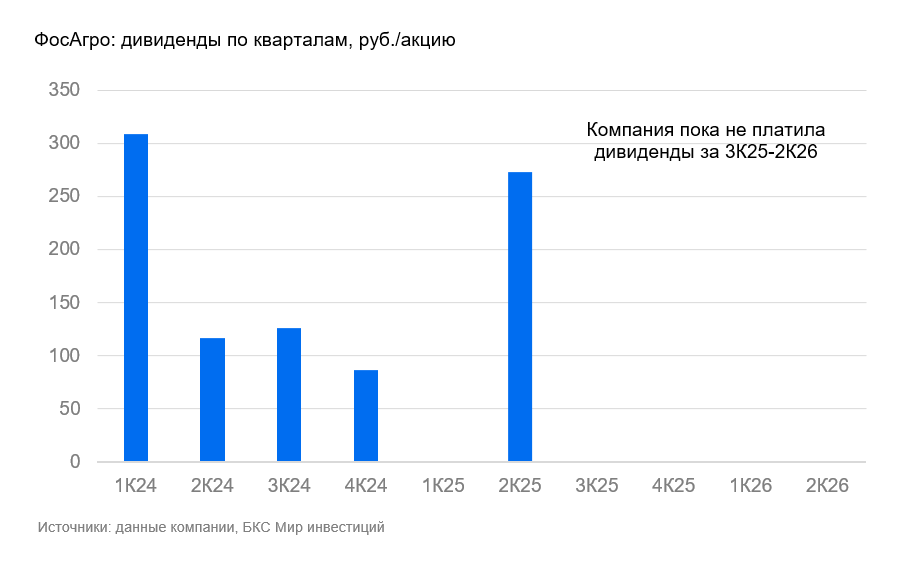
Расстраивает уход свободного денежного потока в отрицательную зону, но ФосАгро остается прибыльной. Интрига с дивидендом сместилась на среду, так как СД перенес рассмотрение вопроса по подготовке ВОСА. Поэтому пока неизвестно, заплатит ли ФосАгро дивиденды. Исторически дивиденды были достаточно волатильны.
Оценка
Сохраняем «Негативный» взгляд на ФосАгро на горизонте 12 месяцев. Давление издержек со стороны расходов на серу и серную кислоту продолжается, и это негативный фактор для оценки компании. Наши экономисты ожидают относительно крепкий рубль и постепенную девальвацию, хотя рубль уже заметно ослаб. Ключевые риски для ФосАгро связаны с курсом рубля, ценами на удобрения, которые сейчас находятся на относительно высоком уровне, и дальнейшей динамикой расходов на серу.
Комментарии