Какие риски сдерживают устойчивый рост биткоина

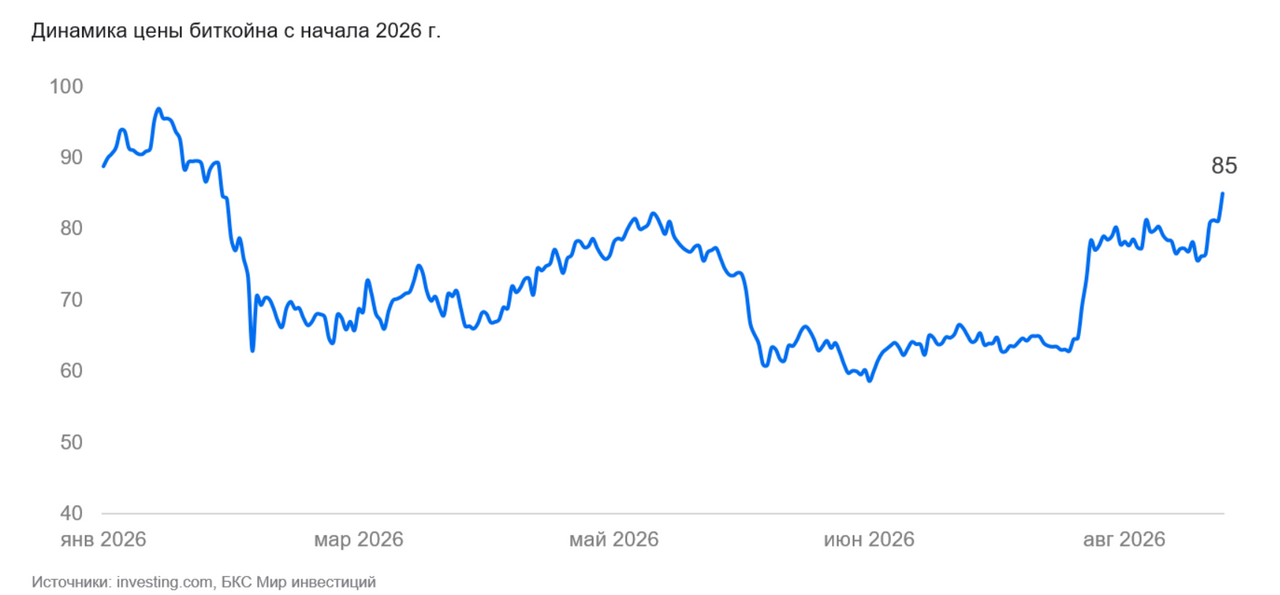
Биткоин достиг $85 тыс., прибавив около половины к июньскому минимуму $57,7 тыс. Переоценка началась в августе, когда цена впервые поднялась до $81 тыс., и главной причиной стал не крипторынок, а американский госдолг: доходности длинных выпусков превысили 5%, а капитал пошел в активы с ограниченной эмиссией — золото и биткоин.
Триггеры
Формальным триггером стали рекордные ликвидации коротких позиций: к августу объем ставок на снижение и негатив были высокими, закрытие позиций за сессию исчислялось миллиардами. Но первопричина — вне крипторынка. Доходности длинных облигаций превысили 5%, Минфин выкупал их для стабилизации. Рынок воспринял это как смягчение ДКП — спрос на риск вырос. Госдолг превысил $40 трлн. Инвесторы распродавали долгосрочные гособлигации, повысив неопределенность, — сформировалась сделка на обесценение валюты: капитал пошел в активы с ограниченным предложением. Выиграли золото и биткоин (эмиссия ограничена 21 млн монет). Это, а не улучшение крипто-специфичных метрик, вернуло спрос на цифру.
Заседание ФРС 15–16 сентября стало главным событием месяца. Регулятор ожидаемо поднял ставку на 25 б.п., однако риторика оказалась умеренно мягкой — несмотря на само повышение. Реакция биткоина была сдержанной: в моменте криптовалюту распродали, но покупатель оказался сильнее и выкупил всю просадку. К 21 сентября цена штурмует отметку $85 тыс.
Потоки в биржевые фонды стали главным источником спроса. На фоне глобальной неопределенности притоки в спотовые ETF ускорились в августе до 3,5 млрд по сравнению с чередой оттоков за последние месяцы. В сентябре по данным на 21 сентября притоки составляют 313 млн. Strategy развернулась обратно к покупкам. В августе и сентябре компания приобрела 4 603 и 950 биткоинов соответственно на общую сумму $446 млн. Таким образом, средняя цена покупки криптовалюты в портфеле составляет $75,4 тыс.
15 сентября законопроект Clarity о крипторынке не прошел Сенат. Документ распределял надзор между Комиссией по ценным бумагам и Комиссией по торговле товарными фьючерсами и должен был заменить регуляторную неопределенность (объем рынка — $2,3 трлн). Республиканцы внесли правки от демократов, но против выступили демократы-переговорщики и трое республиканцев. Демократы требовали запрета для президента и высших чиновников зарабатывать на криптоактивах, пока они устанавливают для них правила, ведь Трамп раскрыл более $1,4 млрд криптодоходов за 2025 г. Вероятность принятия закона в 2026 г. рынки предсказаний теперь видят в 7% с февральских 82%.
Катализаторы
• Октябрь–декабрь 2026 г.: риторика ФРС и ожидания по ставке на 2027 г. Сигнал о дальнейшем ужесточении остается главным макрориском для всего класса рисковых активов.
• Ежедневно: потоки в спотовые биржевые фонды. Возврат к устойчивому притоку после оттока в $746 млн подтвердит, что коррекция ограничена.
• Еженедельно: отчетность Strategy о покупках и продажах резерва — индикатор того, сохраняется ли разворот к накоплению.
Риски
• Дальнейшее ужесточение политики ФРС. Уорш не исключил новых повышений, а рост доходности казначейских облигаций и укрепление доллара напрямую давят на рискованные активы.
• Регулирование. Решения правительств и финансовых институтов остаются главным неуправляемым фактором для всего класса активов.
• Высокая волатильность. Просадки прошлых циклов достигали 77–94%.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками
Комментарии