Как «Сбер» заработает 2 триллиона рублей
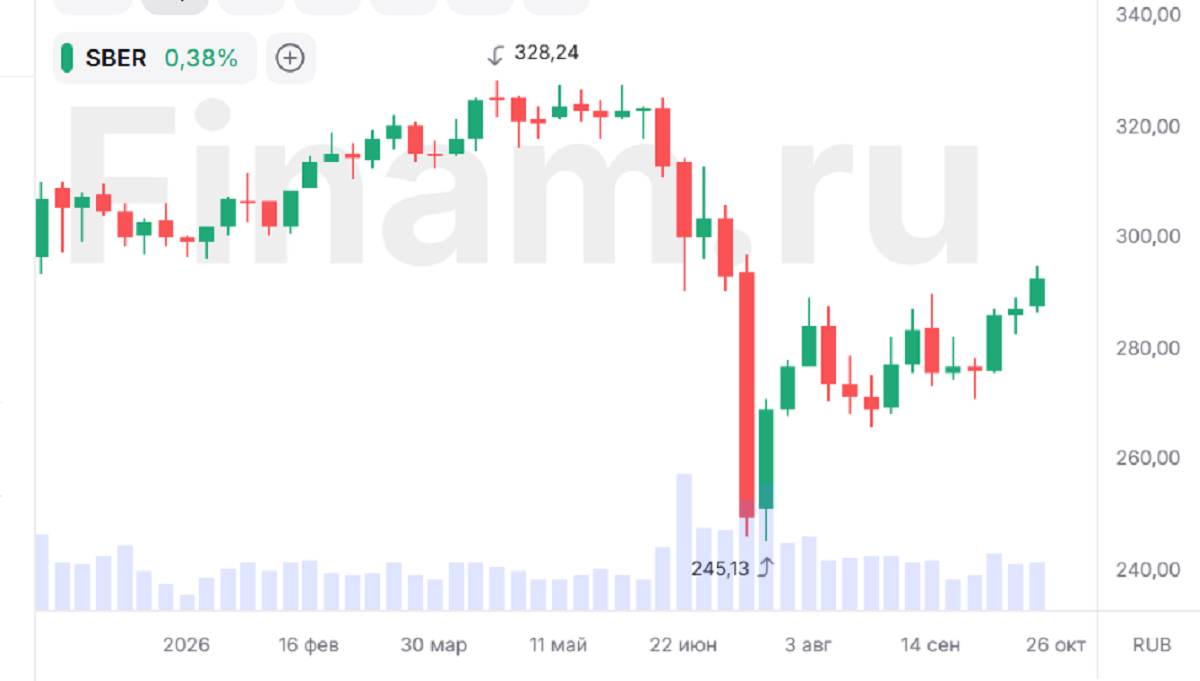
Пока весь рынок был занят пятничным заседанием ЦБ, сохранившим ключевую ставку на уровне 14%, сообщение главы «Сбера» Германа Грефа на конференции «СберУниверситета» относительно прогноза по чистой прибыли по итогам 2026 года на уровне 2 трлн рублей, кажется, осталось незамеченным инвесторами. Во всяком случае акции банка прибавили по итогам дня всего 0,38%, при том, что индекс МосБиржи вырос на 1,64%. А ведь цифра внушительная и амбициозная, поскольку рекорд прошлого года - 1,706 трлн рублей – может быть побит и, следовательно, владельцы акций смогут рассчитывать на неплохие дивиденды… Finam.ru полюбопытствовал, что думают профессиональные участники рынка о прогнозе Грефа? Насколько реалистична цель «Сбера» по прибыли? И из каких именно доходов финорганизации она будет состоять? Выгодно ли при текущей конъюнктуре держать бумаги «под дивиденды»?
Сомнений нет
Все опрошенные нами эксперты считают прогноз Грефа вполне выполнимым. Как отмечает Игорь Додонов, аналитик ФГ «Финам», ранее «Сбер» отчитался о чистой прибыли по РСБУ в январе-сентябре в размере 1,5 трлн рублей. А поскольку показатели чистой прибыли по РСБУ и МСФО, как правило, весьма близки, прогноз по годовой прибыли в размере «около 2 трлн руб.» выглядит вполне правдоподобным. Драйвером роста прибыли станет чистый процентный доход, тогда как сдерживающими факторами будут выступать рост операционных расходов и расходов на кредитный риск.
Аналитик «Алор Брокер» Виктория Ситникова также считает оценку Германа Грефа не просто реалистичной, но даже консервативной. «За девять месяцев «Сбер» уже заработал по РСБУ более 1,5 трлн рублей, а среднемесячная прибыль держится в районе 165–170 млрд рублей. С учетом традиционно сильного декабря выход на 2 трлн рублей по итогам года — базовый сценарий», - убеждена она.
Наталья Мильчакова, ведущий аналитик Freedom Global, солидарна с коллегами. Она напомнила, что уже за 1 полугодие 2026 года по МСФО «Сбербанк» заработал чистую прибыль в размере 1,02 трлн руб. «И поскольку финансовые результаты банка за 2 полугодие мы ожидаем не хуже, чем за предыдущее, прогноз в 2 трлн руб. чистой прибыли за весь год, и даже немного выше, представляется вполне реальным».
Если вы предпочитаете инвестировать, а не спекулировать - подключите тариф «Долгосрочный портфель» — и сделайте шаг навстречу выгодным инвестициям вместе с «Финамом». 0% брокерская комиссия за покупку ценных бумаг на фондовых рынках Московской и СПБ биржи при любом обороте.
Считаем внимательно
По словам Виктории Ситниковой, главный источник этой прибыли — процентный доход. «За девять месяцев чистые процентные доходы выросли на 24%, почти до 2,8 трлн рублей. Банк уверенно наращивает кредитование: в сентябре розничный портфель прибавил почти 2% на рекордных выдачах семейной ипотеки, корпоративный — более 1%. Одновременно снижается стоимость фондирования: по мере смягчения денежно-кредитной политики ставки по вкладам опускаются быстрее, чем доходность активов, и маржа банка остается на рекордных уровнях. Отдельная и очень важная статья — портфель ОФЗ. В начале года «Сбер» резко нарастил вложения в государственные облигации: по моим оценкам, сейчас на балансе банка находится порядка 6–7 трлн рублей ОФЗ. Значительная часть бумаг покупалась при доходностях 14–16%, а часть портфеля приходится на флоатеры, купон по которым привязан к рыночным ставкам. Если исходить из средней доходности портфеля около 12%, купонный доход составляет порядка 750–850 млрд рублей в год, или 60–70 млрд рублей ежемесячно. Это стабильный и практически безрисковый поток, который сопоставим примерно с третью всей чистой прибыли банка. Кроме того, при дальнейшем снижении ключевой ставки облигации растут в цене, и переоценка портфеля дает дополнительную поддержку капиталу. Качество кредитного портфеля при этом остается под контролем. Стоимость риска за девять месяцев составила 1,4%, а в сентябре снизилась до 1,2%, доля просрочки стабильна на уровне около 3%. Рентабельность капитала держится выше 23%, что для банка такого масштаба является выдающимся результатом», - поясняет эксперт «Алор Брокера».
Наталья Мильчакова из Freedom Global ожидает роста чистых процентных доходов «Сбербанка» по итогам 2026 года на 20-22% по сравнению с 2025 годом, чистых комиссионных доходов – на 4-5%. «То есть во втором полугодии динамика финрезультатов «Сбербанка», по нашему мнению, будет похожа на динамику результатов весьма успешного первого полугодия. На чистую прибыль «Сбербанка» по МСФО могут повлиять финансовые доходы, в том числе – купонные доходы от его портфеля ОФЗ. По итогам 1 квартала «Сбербанк» сообщал, что его портфель ОФЗ удвоился в годовом выражении и составил 4,4 трлн рублей».
Инвестиционный стратег УК "Арикапитал" Сергей Суверов между тем уточнил, что в части данных по портфелю ОФЗ сейчас есть цифры только за первое полугодие – по его итогам у «Сбера» портфель ОФЗ был примерно на 7,9 трлн рублей, следовательно процентные доходы от пакета ОФЗ могли составить примерно 500 млрд рублей по итогам первых шести месяцев 2026 года.
По словам Натальи Мильчаковой, с одной стороны, увеличение портфеля может говорить о том, что дополнительные доходы могут в итоге положительно повлиять на чистую прибыль банка. «С другой стороны, в конце года будет проводиться переоценка портфеля, и здесь с точки зрения влияния этого фактора на чистую прибыль «Сбербанка» возможны некоторые неожиданности. Например, падение рыночных цен ОФЗ к концу года, что может повлиять на переоценку стоимости портфеля в сторону снижения. Однако, по нашему мнению, переоценка портфеля ОФЗ не будет самым главным фактором, влияющим на прибыль банка. Мы ожидаем, что значительную часть прибыли банк получит от профильных видов деятельности. По нашему прогнозу, чистая прибыль «Сбера» по МСФО за весь 2026 год может составить примерно 2,04 трлн рублей», - резюмирует эксперт.
2 трлн рублей прибыли = около 15% дивидендной доходности
Виктория Ситникова считает, что акционеры по итогам 2026 года однозначно могут рассчитывать на хорошие дивиденды. «Сбер направляет на выплаты 50% чистой прибыли по МСФО. При прибыли в 2 трлн рублей дивиденд за 2026 год может составить около 44 рублей на акцию, что дает порядка 15% доходности к текущей цене около 290 рублей. Это одна из самых высоких доходностей среди «голубых фишек» при минимальном уровне риска. «Сбер» остается фундаментом любого российского портфеля, а с учетом снижения ставки и роста кредитования в 2027 году банк имеет все шансы сохранить двузначные темпы роста прибыли», - полагает эксперт.
Получается, что в акциях «Сбера» чуть ли не до половины дивидендной доходности могут составить выплаты по ОФЗ.
«Но есть нюансы»
Тем не менее, есть нюансы, которые, возможно, стоит держать в голове. А именно сдерживающие факторы для роста чистой прибыли, о которых в том числе упомянул Игорь Додонов - рост операционных расходов и расходов на кредитный риск.
Так, этой осенью инвесторы в фокусе своего внимания держат ситуацию с финансовыми сложностями девелопера «Самолет». «Сбербанк» же - крупнейший кредитор «Самолета» с долгом в 274,2 млрд рублей. В октябре первый зампред «Сбера» Александр Ведяхин заявил, что банк активно взаимодействует с группой компаний и всеми её кредиторами, разрабатывая план по улучшению ситуации. Он выразил уверенность, что благодаря этому плану «Самолет» сможет выйти на стабильную работу. Акции застройщика на этой новости неплохо подросли. Однако сейчас инвесторы активно обсуждают возможные сценарии и полагают, что для «Сбера» реструктуризация долгов девелопера была бы выгоднее, чем принятие непрофильных активов на баланс.
В частности, в пятничном эфире «Финама» основатель ТГ-канала Angry Bonds Дмитрий Адамидов не исключил возможности переоценки «Сбера» при негативном развитии событий с девелопером.
Комментарии