Как Саудовская Аравия обманула нефтяной рынок?

Несмотря на удары по ключевому саудовскому нефтепроводу "Восток-Запад" и полную остановку его работы, нефть снижается с максимума 10-го сентября уже на 11%.
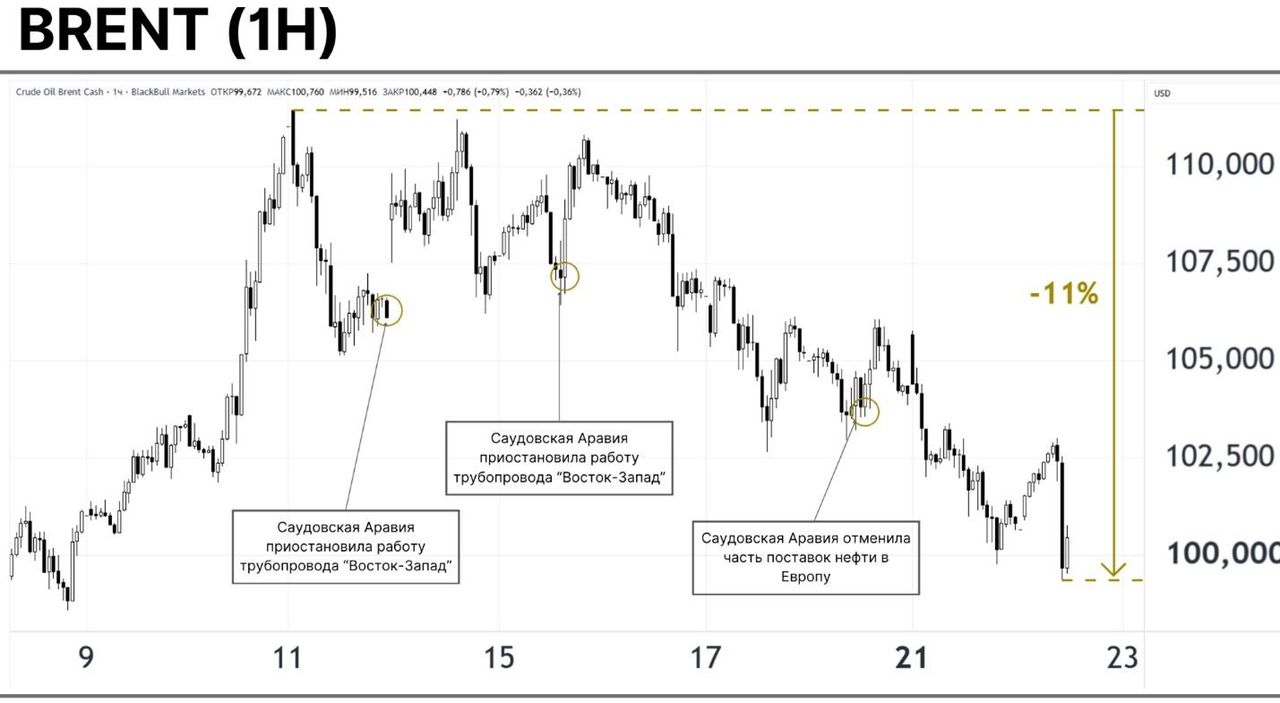
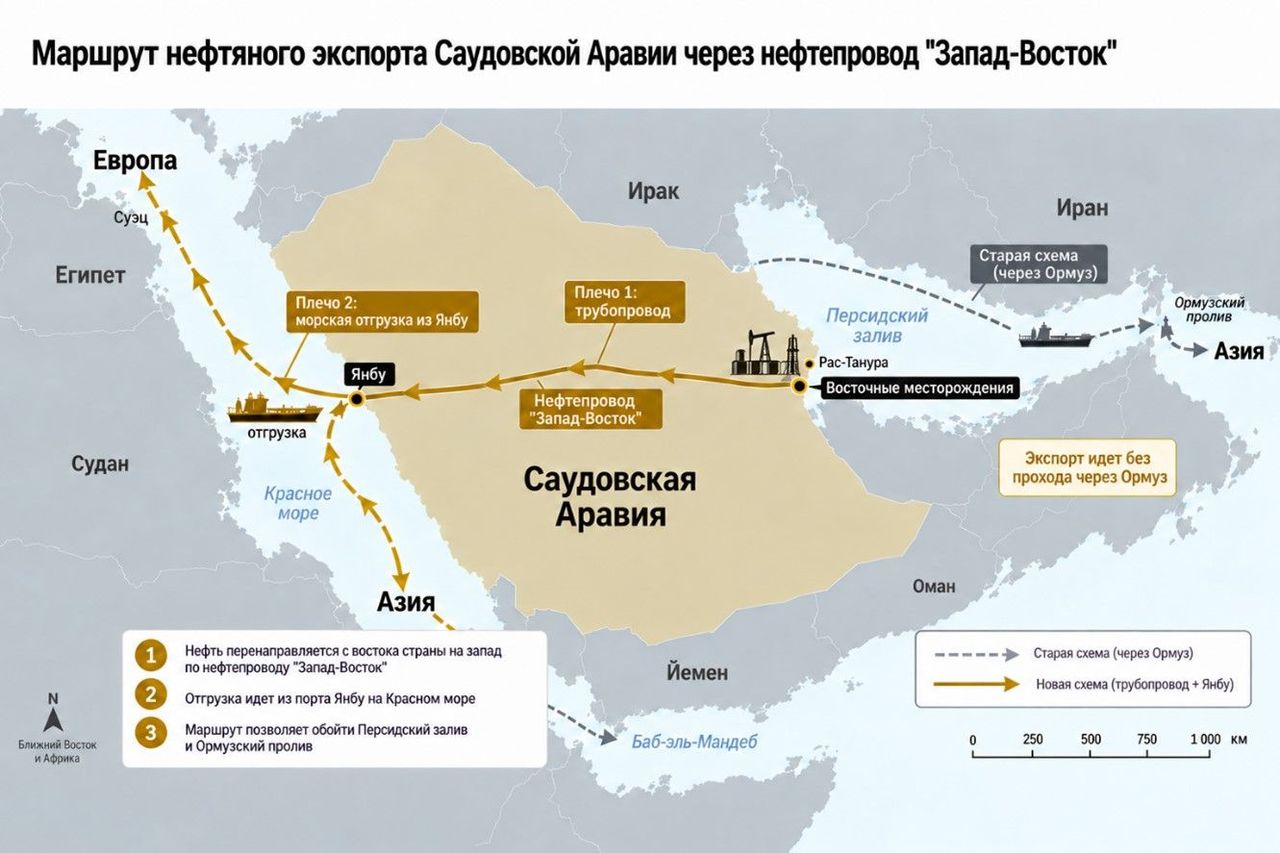
После активизации иранских ударов по судам в Ормузском проливе Саудовская Аравия (СА) перенаправила нефтяной экспорт на запад по трубопроводу "Запад-Восток" к порту Янбу в Красном море, откуда ее можно было экспортировать без захода в Персидский залив. Но из-за остановки нефтепровода у СА не осталось иного выхода, кроме как снова вывозить нефть через Ормузский пролив.
Теперь нефть проходит Ормуз не по обычной схеме, а челночным путем. Нефть загружается на танкер в порту Рас-Танура, после чего он совершает относительно короткий и наиболее опасный рейс через пролив в Оманский залив. Далее в портах Сохара или Фуджейра нефть перекачивается методом ship-to-ship на другой танкер, который отправляется в Азию. При этом на танкерах отключается система сигналов AIS, чтобы сделать их незаметными.
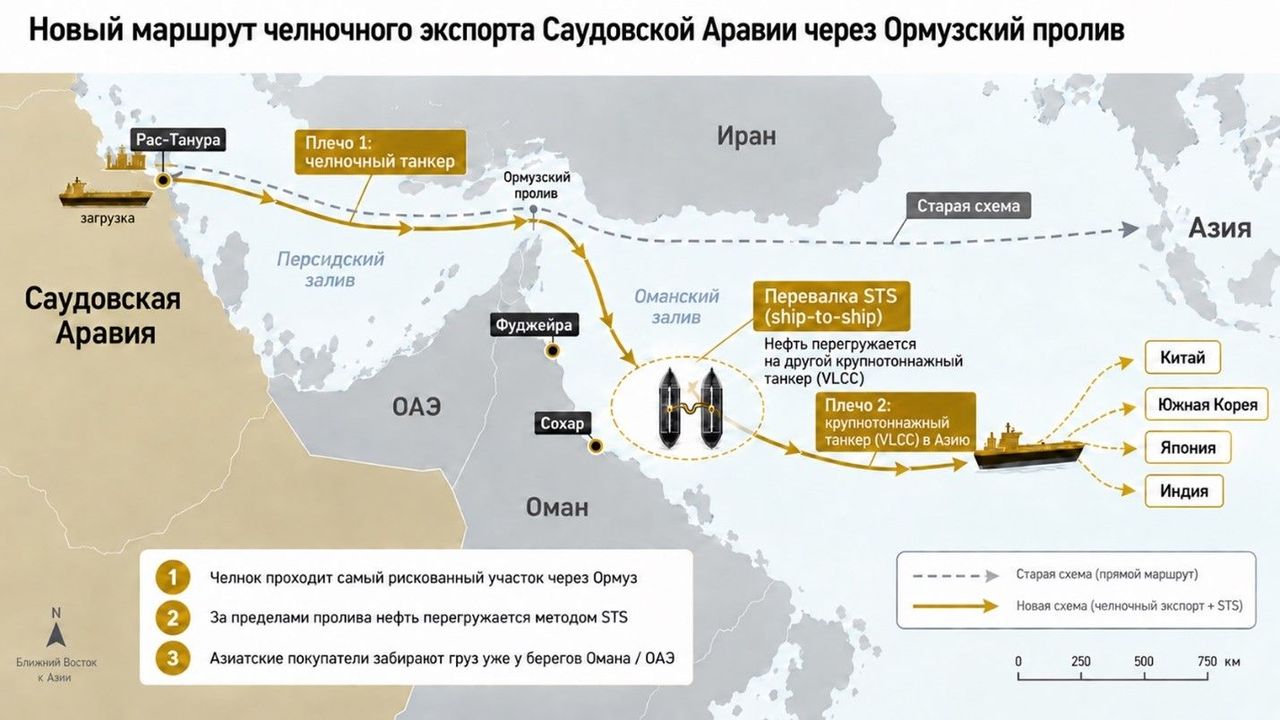
Новая схема не устраняет полностью иранскую угрозу для судов, проходящих Ормуз, но позволяет проводить их через воды Омана и концентрировать наиболее рискованный участок на небольших и более дешевых танкерах. Азиатские крупнотоннажные танкеры принимают с них нефть, не заходя в пролив, и не подвергаются угрозе.
Глава Petroleum Association of Japan описывал механизм так: саудовская сторона проводит нефть через Ормуз "на свой риск", после чего груз перегружается покупателю за пределами Персидского залива. В результате средние отгрузки из саудовских портов Персидского залива после 12 сентября выросли примерно до 3.7 млн барр./сутки против 2.9 млн ранее в начале сентября.
Однако новый маршрут имеет две наиболее явных проблемы: 1) Танкеры-челноки тоже могут быть атакованы иранскими БПЛА. Британская служба UKMTO вчера в 20:30 сообщила о попадании снаряда в танкер в Ормузском проливе. 2) Огромный рост логистических издержек — по данным банка Société Générale, стоимость транспортировки сырой нефти из саудовского порта Рас-Танура в Персидском заливе в китайский порт Нинбо выросла с примерно $4.5 млн до почти $63 млн за рейс.
Это снижает маржу для Saudi Aramco, увеличивает логистические расходы для азиатских стран, но при этом необязательно перекладывается в цену Brent, потому что для нефтяного рынка важнее фактический рост физических поставок.
Таким образом, снижение Brent c 15 сентября выглядит обоснованно, как и слабая реакция на остановку нефтепровода. Главный риск сейчас, при котором цены снова могут вернуться к росту — возобновление иранских ударов по саудовским челночным судам.
Комментарии