Как меняется стратегия "Северстали" в условиях кризиса

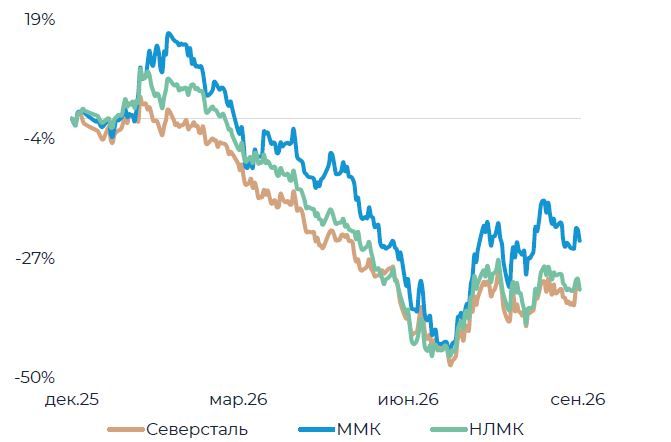
За последние 12 месяцев котировки российских сталеваров снизились практически в 2 раза вследствие затяжного спада внутреннего спроса на металлопродукцию, а также неблагоприятной конъюнктуры экспортных рынков.
Мы ожидаем, что в текущем году финансовые показатели Северстали останутся под давлением, однако уже в 2027 г. начнется их восстановление благодаря постепенному снижению уровня ставок (что оживит строительный сектор) и ослаблению рубля (что расширит экспортные возможности металлургов). За счет низкой долговой нагрузки и урезания инвестиционной программы Северсталь сохраняет высокую финансовую устойчивость, позволяющую сравнительно мягко проходить нисходящую фазу цикла на рынке стали. Мы сохраняем целевую цену для бумаг Северстали на уровне 913 руб. и меняем рекомендацию на «Покупать» на фоне значительного падения котировок компании. В то же время мы отмечаем повышенные риски в акциях как сталеваров в целом, так и Северстали в частности на фоне продолжающегося кризиса на внутреннем рынке металлопродукции, наращивания долга под высокие ставки, дивидендной паузы и отложенной необходимости реализации масштабной инвестиционной программы в рамках Стратегии 2024-2028.
Динамика акций сталелитейных компаний
Финансовые показатели. По итогам 2-го квартала 2026 г. Северсталь продемонстрировала значительное снижение ключевых показателей вследствие затяжного спада на внутреннем рынке металлопродукции. Выручка компании сократилась на 8,6% г/г, EBITDA – на 37,9% г/г с рентабельностью 14,4% против 21,2% годом ранее. Свободный денежный поток ушел в отрицательную зону, что обусловило рост долговой нагрузки до 0,9х. Мы ожидаем, что по итогам всего 2026 г. выручка Северсталь снизится на 7,6%, EBITDA – на 38,4% с рентабельностью 12,9% против 19,3% годом ранее. Свободный денежный поток останется отрицательным, в связи с чем компания продолжит наращивать чистый долг. В то же время низкое значение чистый долг/EBITDA оставляет значительный запас для привлечения долгового финансирования. Также мы полагаем, что на сталеваров не распространится новый налог на сверхдоходы, анонсированный Минфином, по причине снижения цен на металлопродукцию в 2025 г. относительно 2024 г.
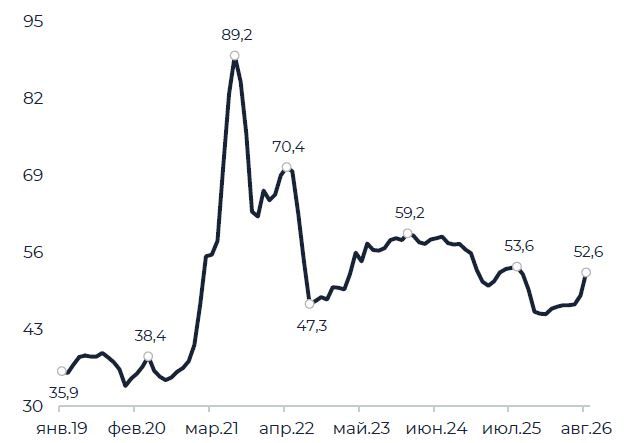
Состояние отрасли. В августе 2026 г. стоимость горячекатаного проката на внутреннем рынке, по данным Росстата, составила 52,6 тыс. руб. за т., что немного выше уровней на начало текущего года, однако по-прежнему ощутимо ниже максимумов июля 2021 г., когда средняя цена поднималась до 89,2 тыс. руб. за т. Затяжной спад потребления и цен на российском рынке металлопродукции обусловлен высоким уровнем процентных ставок, оказывающих давление на деловую активность как экономики в целом, так и строительного сектора в частности. Также негативное влияние на темпы строительства оказало прекращение действия массовой программы льготной ипотеки с 1 июля 2024 г. Низкомаржинальным остается и экспортный рынок: текущая стоимость г/к проката FOB Черное море колеблется около 480-490 долл. за т, хотя в 2021 г. бенчмарк превышал 900 долл. за т. Дополнительно рентабельность экспорта ухудшается за счет крепкого рубля, курс которого, впрочем, несколько ослаб в последние недели. Низкая стоимость стальной продукции на мировом рынке обусловлена избыточным производством стали, а также слабым спросом, в первую очередь на фоне спада активности в строительном секторе Китая.
Стоимость г/к проката на внутреннем рынке (тыс. руб./т)
Продажи стальной продукции (млн т)
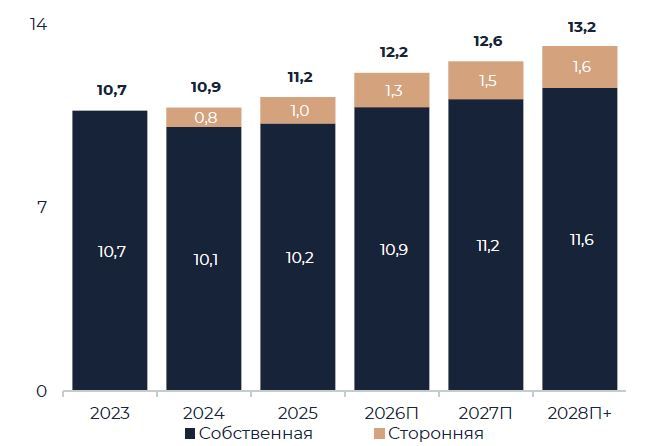
Операционные показатели. По итогам 2025 г. продажи стальной продукции Северстали составили 11,2 млн т, из которых, согласно нашим расчетам, 10,2 млн т пришлось на собственный металл и 1,0 млн т – на сторонний, относящийся к деятельности металлотрейдера А Групп, приобретенного компанией в апреле 2024 г. В рамках Стратегии 2024-2028 Северсталь рассчитывала к 2028 г. увеличить объемы реализации металлопродукции до 13,2 млн т. Рост продаж собственной продукции до 11,6 млн т должен быть достигнут за счет модернизации производства и наращивания выпуска товарного чугуна, в то время как показатели А Групп должны возрасти до 1,6 млн т за счет расширения продаж стороннего металла, который, впрочем, характеризуется более низкой рентабельностью EBITDA на уровне 5-10%. Однако на фоне неблагоприятной конъюнктуры внутреннего рынка и падения доходов Северсталь значительно сократила инвестиционную программу на 2026 г. (до 112 млрд руб. против изначальных 147 млрд руб.), что, как мы полагаем, может повлечь сдвиг целей Стратегии с 2028 г. на 2029-2030 гг.
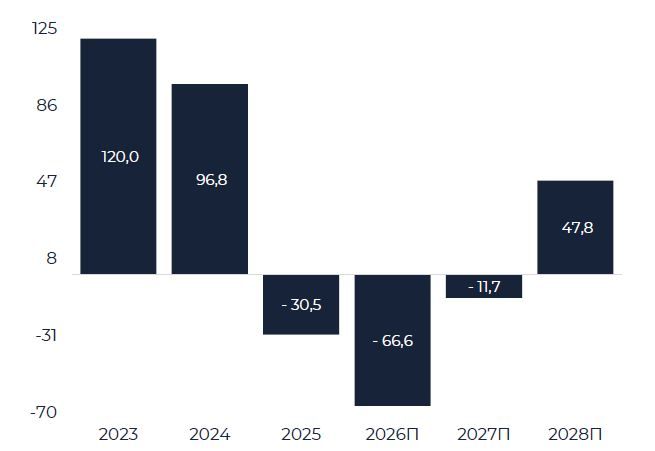
Свободный денежный поток. Мы ожидаем, что по итогам 2026 г. свободный денежный поток Северстали составит -66,6 млрд руб. против -30,5 млрд руб. в 2025 г. В текущем году компания значительно сократила CAPEX до 112 млрд руб. против изначально запланированных 147 млрд руб., что, впрочем, не смогло компенсировать эффект от падения внутренних цен на стальную продукцию. В 2027 г. свободный денежный поток Северстали приблизится к нулевой отметке или останется немного отрицательным на уровне -11,7 млрд руб. во многом благодаря дальнейшему сокращению CAPEX до 85 млрд руб. Полноценное восстановление российского рынка металлопродукции стоит ожидать не ранее 2028 г., когда свободный денежный поток Северстали, по нашей оценке, перейдет в положительную зону и составит 47,8 млрд руб. Помимо низких цен на сталь главным фактором давление на FCF компании остается масштабная инвестиционная программа, часть которой будет перенесена с 2026-2027 гг. на 2028-2030 гг.
Свободный денежный поток (млрд руб.)
Мультипликаторы. C форвардным мультипликатором EV/EBITDA 2026П 7,3х Северсталь формально оценена значительно дороже сектора металлов, добычи и химической промышленности, медианное значение для которого составляет 3,9х. Мы отмечаем, что завышенное значение мультипликатора обусловлено существенным сокращением ожидаемой EBITDA в текущем году (до 84,8 млрд руб.), искажающим оценку компании. На наш взгляд, в текущей ситуации российских сталеваров следует оценивать по mid-cycle EBITDA, к которой будут стремиться реальные показатели компаний после разворота нисходящего тренда на российским рынке металлопродукции. Согласно нашим расчетам, значение mid-cycle EV/EBITDA Северстали составляет 3,1х, ММК – 1,5х, НЛМК – 1,4х. Высокая оценка Северстали относительно коллег по цеху может быть объяснена более низкой себестоимостью стального сляба, а также более сильными операционными и финансовыми результатами в сравнении с ММК и более высокой прозрачностью в плане частоты и объема раскрываемой информации нежели НЛМК.
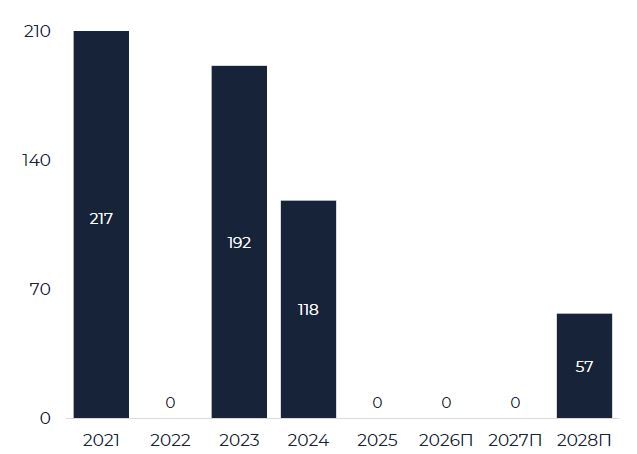
Дивиденды. Северсталь отказалась от выплат акционерам по итогам 2025 г. на фоне отрицательного FCF, и мы считаем, что дивидендная пауза сохранится и в 2026-2027 гг. Возобновление дивидендов стоит ожидать не раньше 2028 г., при этом их размер составит умеренные 57 руб. на акцию при условии распределения 100% свободного денежного потока. Мы полагаем, что после улучшения конъюнктуры рынка металлопродукции Северсталь сконцентрируется на наверстывании отложенной инвестиционной программы в рамках Стратегии 2024-2028, а также на сокращении долга, который компания вынуждена привлекать в текущих условиях.
Дивидендные выплаты на акцию (руб.)
Комментарии