Исход октябрьского заседания ЦБ будет определяться не бюджетными вводными, а динамикой цен

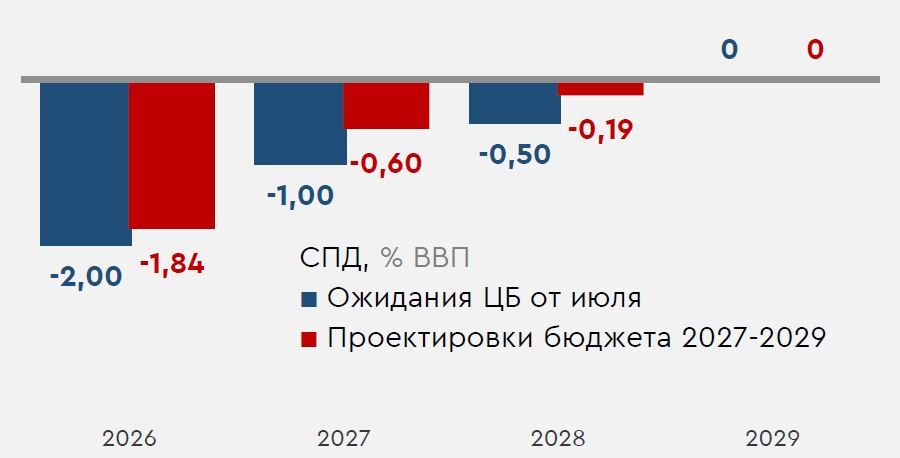
На прошлой неделе проект бюджета на «трехлетку» был официально опубликован и отправлен в Госдуму. Сами по себе параметры бюджета намного более проинфляционные, чем в проектировках от 2025 года, но менее проинфляционные, чем заложенные ЦБ в своих последних, июльских, прогнозах. Так, в 2026-2028 структурный первичный дефицит (СПД) у Минфина значимо ниже, чем опасался регулятор. В то же время вряд ли это позволит Банку России перейти к более активному смягчению ДКП уже сейчас. Тарифы ЖКХ в ближайшие три года будут индексироваться еще сильнее, а последствия у новых налогов могут быть смешанными. С одной стороны, они предпочтительнее в контексте ДКП, чем просто ничем не покрытое увеличение дефицита. С другой стороны, есть риски того, что налоги на «пассивный доход» ослабят склонность к сбережениям. В этих условиях исходы октябрьского заседания будут определяться не бюджетными вводными, а, скорее, динамикой цен в ответ на топливный кризис.
График. Прогнозы и проектировки структурного первичного дефицита бюджета РФ
Комментарии