iShares Silver Trust: восстановление цен от годовых минимумов
- Инструмент iShares Silver Trust (SLV) не является индексным фондом в чистом виде, но создан для отслеживания цен на серебро.
- iShares Silver Trust выпускает акции, соответствующие долям в его чистых активах и находящиеся в листинге NYSE Arca.
- iShares Silver Trust — простой и удобный способ вложения в актив, максимально приближенный по динамике к ценам на серебро, поскольку инвестиции в физический драгоценный металл сопряжены с различными техническими сложностями и высокими издержками.
- Фонд запущен 21 апреля 2006 г. и управляется компанией BlackRock под брендом iShares. Это пассивный фонд, ориентированный на сырьевой рынок серебра, котируется на бирже NYSE Arca под тикером SLV.
- За последний год активы под управлением фонда выросли почти в два раза, до $48 295,6 млн.
| iShares Silver Trust (SLV) | |
| Рекомендация | Держать |
| Целевая цена | $70 |
| Текущая цена | $62 |
| Потенциал роста/снижения | 13% |
| Основные сведения | |
| ISIN | US46428Q1094 |
| Фондовая биржа | NYSE Arca |
| Дата запуска | 21.04.2006 |
| Валюта | USD |
| Активы под управлением | $32,800 млрд |
| Комиссия за управление | 0,50% |
| Динамика доходности ETF | |
| За 3 месяца | -8,7% |
| С начала года | -2,6% |
| За год | +154,1% |
Прогнозы по паям биржевого фонда iShares Silver Trust (SLV) стоит начать с анализа ситуации на рынке серебра. Для серебра 2026 г. начался с исторического максимума, когда в конце января цена достигла $121,6/унц. Достижение этих высот было обусловлено сочетанием геополитической неопределенности, физического дефицита в Лондоне и мощного притока розничных инвестиций на фоне аналогичного роста цен на золото.
Однако уже к началу февраля котировки обвалились почти на 46%, вернувшись в район $65/унц. Затем с конца июня по начало августа стоимость серебра консолидировалась в диапазоне $56–61/унц. Причины слабой динамики цен: усиление курса доллара с учетом «ястребиного» настроя нового главы ФРС и массовая ликвидация длинных позиций от спекулянтов.
Во второй половине августа ситуация с ценами на драгметаллы начала постепенно улучшаться, поскольку на рынке стали проявляться ожидания того, что ФРС не станет слишком активно ужесточать денежно-кредитную политику. На этом фоне индекс доллара начал демонстрировать ослабление, что позитивно повлияло на динамику цен золота и серебра. Таким образом, 2026 г. стал классическим примером экстремальной волатильности на рынке серебра.
С точки зрения фундаментальных факторов, рынок серебра в 2026 г. находится уже шестой год подряд в фазе структурного дефицита, что сочетается с трансформацией структуры спроса. Согласно совместному обзору Silver Institute и Metals Focus (World Silver Survey 2026), промышленный спрос на серебро снижается под давлением замещения серебра в солнечной энергетике, однако инвестиционный спрос компенсирует это падение, удерживая рынок в дефиците.
По февральской оценке Silver Institute, дефицит металла на рынке составляет около 67 млн унций, тогда как апрельский World Silver Survey уточняет прогноз до 46,3 млн унций. Разница объясняется обновлением прогнозных параметров после выхода более полного Survey.
Рис. 1. Баланс на рынке серебра за период с 2017 по 2025 г. Прогноз на 2026 г.

По состоянию на середину августа 2026 г. серебро торгуется около $69/унц., что примерно на 7% ниже уровня цены закрытия прошлого года и на 45% ниже исторического максимума $121,6/унц. Несмотря на коррекцию, которая образовалась за последние полгода, фундаментальные условия для восстановления цен на серебро остаются благоприятными: дефицит 2026 г. оценивается в 46,3–50 млн унций, а накопленное изъятие из надземных запасов с 2021 г. превысило 800 млн унций — эквивалент годовой мировой добычи. Поэтому на ближайшие 12 месяцев мы оцениваем серебро как структурно сильный, но крайне волатильный по цене актив.
1. Структура спроса/предложения серебра
Эксперты из Silver Institute считают, что рынок серебра находится в режиме пониженных запасов. То есть дефицит металла на рынке не будет постоянным, при этом ликвидность будет хуже, котировки более волатильны, а ценовые движения, вероятно, будут сильнее, чем привыкли инвесторы.
1.1. Промышленный спрос
Промышленный спрос на серебро переживает структурное сжатие: в 2025 г. было снижение на 3%, до 657,4 млн унций. Прогноз на 2026 г. предполагает дальнейшее снижение спроса на 3%, до 639,6 млн унций.
Главный фактор этого давления — солнечная энергетика (PV). Производители солнечных панелей, столкнувшись с высокими ценами на серебро и сжатием маржи, активно замещают и сокращают использование серебра (thrifting). Доля PV-сектора выросла с 11% промышленного спроса в 2014 г. до почти 30% в 2024-м, но сейчас этот драйвер спроса на серебро ослабевает.
Динамика спроса со стороны фотоэлектрики: 2025 г. — 186,6 млн унций. Прогноз на 2026 г.: снижение на 19–30%, до 151 млн унций (оценки Silver Institute и J. P. Morgan).
При этом другие структурные драйверы сохраняют силу:
- Искусственный интеллект и центры обработки данных: рост более 6 000% за три года, создающий новый источник спроса на электрические контакты и проводку.
- Автопром и телекоммуникационное оборудование: поддерживают спрос, но не способны перекрыть падение в солнечном секторе по объему.
- Медицина: антибактериальные покрытия, нанотехнологии для доставки лекарств.
Вывод: промышленный спрос остается крупнейшим сегментом (более 30%) общего потребления серебра, но его роль как драйвера роста ослабевает.
1.2. Инвестиционный спрос — главный компенсатор
Сильный приток средств инвесторов в серебро в 2025 г. объяснялся не одной причиной, а совпадением нескольких факторов.
- Рост геополитической и макроэкономической неопределенности. Риски конфликтов, торговых ограничений, устойчивости госдолга и независимости центральных банков усилили спрос на драгоценные металлы, как на защитные активы. Спрос на золото подстегнул рост спроса на серебро.
- Ожидания снижения ставок ФРС. Рынок рассчитывал на уменьшение доходностей облигаций и ослабление доллара. Это особенно важно для серебра, поскольку оно не приносит процентного дохода: чем ниже реальные ставки, тем меньше альтернативная стоимость его хранения.
- Серебро выглядело доступной альтернативой золоту. При очень дорогом золоте инвесторы, особенно розничные, переключались на серебро: входной порог для покупки монет и небольших слитков здесь значительно ниже. В Индии это стало одним из ключевых факторов роста физического спроса на 33%.
- Ожидания дефицита. Рынок серебра оставался дефицитным, а добыча росла медленно. Инвесторы начали заранее покупать металл, рассчитывая, что ограниченное предложение и высокий промышленный спрос поддержат цены.
- Реальный промышленный спрос усиливал инвестиционную историю. Серебро воспринималось не только как драгоценный металл, но и как сырье для солнечных панелей, электроники, электромобилей и дата-центров.
- Ограниченная доступность физического металла. Снижение складских запасов и рост спроса со стороны ETP привели к дефициту свободного серебра, особенно в Лондоне. Это усилило опасения физического рынка и стало дополнительным стимулом для покупки ETF на серебро.
Именно инвестиции в серебро в прошлом и в этом году удерживают рынок в дефиците, компенсируя снижение промышленного потребления.
Физические инвестиции (монеты и слитки): рост на 14% в 2025 г. в глобальном масштабе с общим объемом около 200–210 млн унций (оценка на основе региональных данных). Это первый значительный рост после трех лет стагнации (2022–2024).
ETF и другие биржевые продукты: чистый приток 68,3 млн унций в 2025 г., что контрастирует с оттоками 2023–2024 гг., когда инвесторы сокращали позиции в драгоценных металлах на фоне роста доходностей облигаций.
Совокупный инвестиционный спрос (физический + ETF) оценивается в 270–280 млн унций в 2025 г. Это примерно 25–28% от общего мирового спроса на серебро (около 1,09 млрд унций с учетом всех категорий).
Индия — высокий рост физического спроса на серебро. В 2025 г. именно Индия стала главным драйвером роста инвестиционного спроса. Физический инвестиционный спрос (монеты, слитки, мелкие формы) там вырос на 33%, до 79,2 млн унций. Приток в серебряные ETF — 68,3 млн унций (рекордный показатель для Индии). Совокупный инвестиционный спрос в Индии подскочил до 147,6 млн унций — абсолютный рекорд на фоне того, что Индия импортирует более 80% своего серебра, поэтому рост спроса напрямую отражался на глобальных потоках металла.
Основным покупателем серебра в Индии являются домашние хозяйства и инвестиционные фонды, а не ювелирный сектор (который, напротив, сократился на 20% из-за высоких цен). Дело в том, что инфляционные опасения и девальвация стимулировали спрос на защитные активы. Плюс к этому влияет традиционная культура сбережений, поскольку индийские домохозяйства исторически предпочитают физические металлы банковским депозитам. Также в 2024 г. были снижены импортные пошлины на драгоценные металлы, что временно упростило их ввоз.
В мае 2026 г. Индия ввела ограничения на импорт серебра (лицензирование, повышение пошлин до 15%), что привело к падению импорта на 91% в месячном выражении (с 534,3 тонны в мае 2025-го до 46,8 тонны в мае 2026-го). Это было связано с защитой рупии на фоне роста цен на нефть, а не со снижением внутреннего спроса.
Текущую ситуацию на рынке драгметаллов эксперты учебного центра «Финам» регулярно обсуждают на бесплатных, прямых эфирах, регистрируйтесь.
Этот фактор может оказать влияние в виде снижения спроса на серебро по итогам 2026 г.
Спрос на серебро в Европе: после трех лет стагнации (2022–2024) европейский рынок инвестиционного серебра вернулся к росту в 2025 г. Рост физического спроса составил 8–12%. В итоге приток денег в европейские «серебряные» ETF вырос до 15–20 млн унций (оценка на основе данных о глобальных притоках). Видимо, европейские инвесторы увеличивали долю альтернативных активов на фоне волатильности рынков акций и облигаций.
Китай и Ближний Восток: заметный рост спроса на серебро. Эти регионы показали наиболее динамичный рост, хотя абсолютные объемы остаются меньше, чем в Индии или Европе. Рост физического инвестиционного спроса в 2025 г. на серебро отмечен на 50–70% на фоне проблем на рынке недвижимости и в банковском секторе, что подтолкнуло домохозяйства к покупке физического металла. При этом государственная пропаганда косвенно поощряла покупку золота и серебра как способа диверсификации резервов. Общий объем рынка — около 30–40 млн унций (оценка на основе данных о производстве монет и импорте).
Важно, что Китай также является крупным производителем солнечных панелей, замедление PV-сектора в 2025–2026 гг. частично компенсировалось ростом инвестиционного спроса на серебро.
На Ближнем Востоке рост спроса на серебро оценивался в 100% в части физического инвестиционного спроса с общим объемом около 10–15 млн унций (оценка). Спрос на защитные активы в регионе вырос на фоне высокой геополитической напряженности: конфликт вокруг Ормузского пролива, эскалация между Ираном и странами Персидского залива. Серебро традиционно используется как средство сбережения в регионе, особенно в Иране, ОАЭ, Саудовской Аравии.
Америка. В отчете Silver Institute указано, что в 2026 г. ожидается рост спроса в США на 57% после трех лет падения. Это подразумевает, что уже намечался разворот: если в 2025 г. был отток из ETF около 10–15 млн унций (инвесторы сокращали позиции на фоне роста доходностей UST), то прогноз на 2026 г. дает ожидаемый прирост на 57% в физическом спросе, что составит до 50–60 млн унций. Также ожидается приток средств в «серебряные» ETF около 20–30 млн унций (прогноз был сделан на основе ожиданий снижения ставок ФРС). Но поскольку весной США начали военный конфликт с Ираном, тема снижения ставок, видимо, будет отложена на 2027 г. Тем не менее ожидания смягчения политики ФРС и снижение реальных доходностей делают золото и серебро привлекательными для покупки.
1.3. Спрос на серебро от ювелиров
Высокие цены уничтожают потребительский спрос на ювелирные изделия из серебра:
- В 2025 г. ювелирное производство из серебра снизилось на 8%.
- Прогноз на 2026 г.: ожидается снижение на 16%, до 159,4 млн унций, минимум за пять лет.
Ювелирный сегмент потребления серебра страдает от выросших цен на металл за последние пару лет. С уровня $15–28 в период 2014–2024 гг. цена взлетела в разы за 2025–2026 гг. и сейчас находится в районе $65/унц. Получается, что в период роста инвестиционного спроса на серебро слишком высокие цены стали не очень интересными для розничного потребителя ювелирных изделий.
2. Предложение серебра
Добыча серебра демонстрирует ограниченную гибкость. За 2025 г. рост первичной добычи составил около 3%, до 846,6 млн унций, за счет попутного серебра из медных рудников Перу и запуска проекта «Прогноз» в России.
Прогноз на 2026 г. дает снижение на 0,3%, до 844,1 млн унций. Здесь причина снижения заложена в инвестиционном цикле, поскольку текущие проекты по добыче закладывались еще 10 лет назад, когда цены стагнировали и были долгое время стабильными. Поэтому текущие высокие цены не могут привести к быстрому увеличению добычи. Около 75% мирового предложения серебра поступает как побочный продукт добычи меди, свинца, цинка и золота, что делает предложение неэластичным по цене серебра. Новые проекты требуют 10–20 лет для ввода в эксплуатацию. Таким образом, добыча серебра не способна быстро реагировать на рост цен, что поддерживает структурный дефицит металла на рынке.
Вторичная переработка серебра растет, но ее объемы ограничены. В 2025 г. рост переработки составил около 2%. Прогноз на 2026 г.: рост на 7% с учетом высоких цен. Однако мощности аффинажных заводов остаются ограничивающим фактором, и рост переработки недостаточен для покрытия дефицита металла на рынке.
Ожидается, что совокупное предложение серебра (добыча + переработка) сократится примерно на 2% в 2026 г., что усугубляет дисбаланс.
В итоге на мировом рынке серебра ожидается шестой год дефицита. Несмотря на снижение промышленного спроса, рынок остается структурно дефицитным. Если в 2025 г. дефицит серебра оценивался в 40,3 млн унций, то прогноз на 2026 г. дает 43,5–50 млн унций. То есть сокращение предложения опережает умеренное снижение физического спроса. Свободный металл в лондонских хранилищах ограничен — около 75% серебра уже зарезервировано под ETF, что создает риск повторного кризиса ликвидности.
Silver Institute ожидает, что рынок серебра останется в дефиците как минимум до 2027 г., после чего возможно постепенное выравнивание при условии роста добычи и дальнейшего замещения в промышленном применении.
Консенсус-прогноз: средняя прогнозная цена 2026 г. на серебро от ведущих мировых банков находится в диапазоне $70–80/унц., с возможностью движения к $90 при сохранении дефицита и снижении реальных доходностей на рынке гособлигаций. Медвежий сценарий в ситуации высоких цен на нефть и высоких ставок предполагает торговлю около $60–65 при дальнейшем укреплении доллара и ускорении замещения серебра в солнечной энергетике.
3. Драйверы роста
- Смягчение геополитики: если напряженность вокруг Ормузского пролива утихнет, серебро может стать идеальным upside-активом, отслеживая динамику цены золота с высоким бета-коэффициентом.
- Снижение ставок ФРС сейчас не является базовым сценарием на фоне повышенной инфляции, но любой намек на смягчение монетарной политики от американского регулятора снизит давление реальных доходностей, что благоприятно для беспроцентных активов (драгметаллов и криптовалюты).
- Сохранение дефицита: шестой год подряд, с возможным расширением дефицита до 50–80 млн унций ежегодно до 2030 г. Накопленное изъятие серебра из запасов создает риск физической нехватки при резком росте физического спроса.
4. Факторы риска
- Рецессия: в случае охлаждения реальной экономики промышленный спрос на серебро может значительно сократиться, поэтому прогнозируемый дефицит металла на рынке быстро превратится в профицит, что значительно повлияет на цены.
- Рост доходностей гособлигаций: поскольку серебро не приносит процентов, повышение доходности гособлигаций США делает металл менее привлекательным для инвесторов как инструмент сбережений.
- Замедление PV-сектора в Китае: слухи о снижении объемов производства солнечных установок в Китае в 2026 г. могут усугубить сокращение промышленного спроса на серебро.
- Дальнейшее замещение в промышленности: серебро стало замещаться медью — это уже заметный тренд, но пока он в основном сосредоточен в солнечной энергетике, а не охватывает всю промышленность. В результате производители уменьшают расход серебра на одну солнечную ячейку.
5. Ключевые выводы
Серебро находится в режиме пониженных запасов. Как отмечает Silver Institute: «Дефицит не будет постоянным, но ликвидность будет в целом тоньше, а ценовые движения, вероятно, будут сильнее, чем привыкли инвесторы». Структурный дефицит металла наверняка сохранится как минимум до 2027 г. При этом происходит трансформация спроса: промышленный спрос снижается, а инвестиционный — растет, поэтому ценовые движения в серебре, вероятно, будут сильнее предыдущих исторических норм.
Базовый сценарий по цене на серебро на 12 месяцев: торговля в диапазоне $75–80 с возможностью выхода выше при сохранении дефицита и снижении реальных доходностей. Медвежий сценарий: консолидация около $60–65 при рецессии и дальнейшем укреплении доллара.
6. Ситуация с фондом SLV
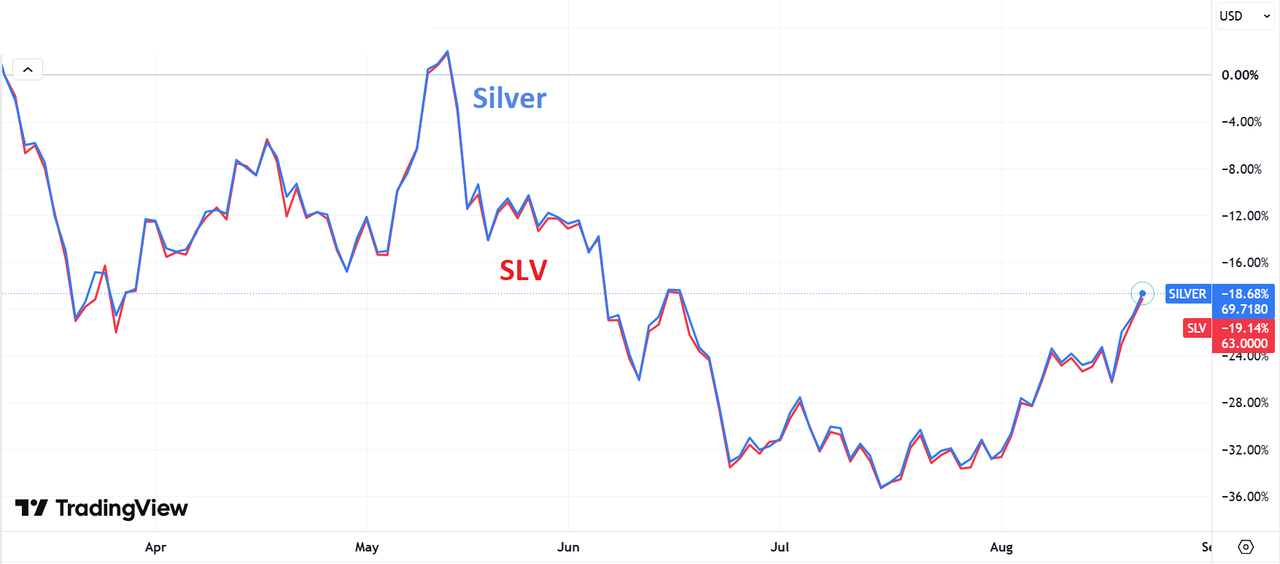
Рассматривая ситуацию с серебром, мы переносим соображения по ценовой динамике на паи фонда iShares Silver Trust (тикер SLV) — это крупнейший биржевой фонд, обеспеченный физическим серебром, который подходит для инвесторов, желающих получить ликвидную ценовую экспозицию к серебру без покупки, хранения и страхования слитков. Котировки его паев фонда имеют очень высокую корреляцию с ценами на серебро (см. рис. 2).
iShares Silver Trust запущен BlackRock/iShares в 2006 г., торгуется на NYSE Arca, имеет комиссию 0,50% в год и стремится отражать цену серебра за вычетом расходов. Фонд хранит физическое серебро, а не акции добывающих компаний, поэтому это инструмент для ставки именно на динамику металла. Активы фонда составляют около $32–33 млрд.
Рис. 2. Сравнительная динамика цен на серебро и паев фонда SLV
Паи фонда SLV подходят частным инвесторам, которым нужна простая покупка и продажа серебра через брокерский счет, а также институциональным инвесторам и управляющим, использующим фонд для диверсификации, хеджирования инфляционных и валютных рисков либо тактической торговли. Паи данного фонда не подходят тем, кому нужен физический металл «на руках»: владелец обычных акций SLV не может потребовать выдачу слитков. Кроме того, цена пая помимо ценового риска серебра постепенно учитывает в цене и комиссию фонда за управление.
Денежные потоки в фонд SLV: картина в этом году здесь неоднозначная. В II квартале 2026 г. число паев снизилось с 542,0 до 530,3 млн: было создано 32,0 млн и погашено 43,7 млн паев. Это означает чистый отток через механизм creations/redemptions. К 31 июля число паев выросло до 538,2 млн, то есть после окончания квартала наблюдался чистый приток — примерно на 7,9 млн паев. За неделю, завершившуюся в начале августа, SLV зафиксировал приток $172,4 млн. Но затем появились краткосрочные оттоки: 14 августа — около $49,9 млн, 20 августа — около $141,2 млн. Поэтому пока можно сказать, что летом инвесторы частично возвращали деньги в фонд SLV, но в начале августа произошла локальная фиксация прибыли и отток средств. Это не выглядит устойчивой капитуляцией инвесторов, скорее отражает высокую волатильность серебра после сильного движения цены.
Фонд SLV остается очень крупным держателем серебра: в середине августа его запасы оценивались примерно в 15,2 тыс. тонн серебра. Поэтому устойчивый приток в SLV был бы значимым фактором поддержки спотового рынка металла.
7. Техническая картина динамики цен SLV
На среднесрочном графике паев фонда SLV мы видим, что в июле 2026 г. котировки нашли поддержку возле отметки $50. В течение августа мы видим здесь коррекцию наверх. Но в целом динамика паев фонда выглядит довольно техничной: три последовательных ценовых минимума сформировали наклонную поддержку в среднесрочном нисходящем тренде (синяя зона). В конце лета котировки SLV стали смещаться от его нижней границы к верхней, которая сейчас проходит в районе $70. Через этот же рубеж проходит и горизонтальное сопротивление. Поэтому «по технике» паи SLV могут в ближайшие месяцы достичь верхней границы. Дальнейшее восстановление цен возможно, но многое будет зависеть от таких фундаментальных факторов, как поведение цен на нефть, а значит, и динамика инфляции, и, как следствие, решения ФРС по уровню ключевой ставки.
Рис. 3. Дневной график паев фонда iShares Silver Trust (SLV)

Исходя из вышесказанного, мы установили целевую цену по паям фонда iShares Silver Trust (SLV) на уровне $70, что предполагает потенциал для роста около 13% с текущих уровней ($62) и соответствует рекомендации «Держать».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 25.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии