Инвесторы выбирают надежность

Основной тенденцией на рынке облигаций в III квартале 2026 года стало бегство от риска — переход инвесторов в более надежные бумаги, чему способствовал рост числа дефолтов эмитентов. Отметим, что в худшем случае эта ситуация может развиваться по спирали: негативные настроения инвесторов затрудняют рефинансирование компаниям, особенно эмитентам из сегмента ВДО.
ОФЗ
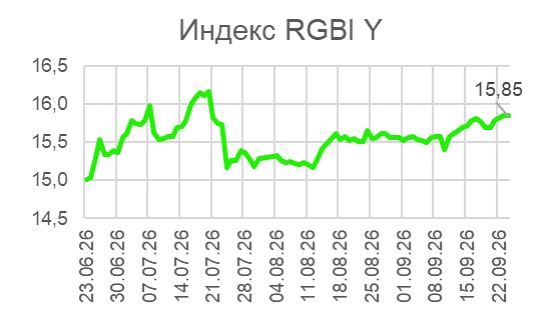
III квартал на рынке гособлигаций выдался весьма волатильным. Неспособность участников рынка предугадать шаги Банка России относительно ставки на июньском и июльском заседаниях повлекла за собой довольно резкие движения, усиленные активностью краткосрочных спекулянтов. В начале и в середине июля это вылилось в резкие распродажи, и индекс RGBI Y превышал уровень 16%, чего не наблюдалось с мая 2025 года. К концу июля ОФЗ явно были перепроданы, и очередное неожиданное решение регулятора, на этот раз в позитивную сторону, спровоцировало резкий рост котировок. Доходности снизились почти на 1%.
В дальнейшем торги проходили в более спокойном ключе, тенденция к росту доходностей возобновилась. Индекс RGBI Y завершил квартал на уровнях около 15,8%, что на 0,9 п.п. ниже уровней конца июня.
Так или иначе, III квартал продемонстрировал, что ставка Банка России снижается не такими темпами, как хотелось бы многим участникам рынка. В своих комментариях регулятор заявил, что параметры бюджетной политики на ближайшие годы могут потребовать более высокой траектории ключевой ставки, чем ожидалось. Пессимизма участникам рынка добавила слабая динамика курса рубля: пара доллар США/рубль в начале сентября повышалась до 88 руб. Все это и удерживает инвесторов от активизации покупок на рынке рублевого долга.
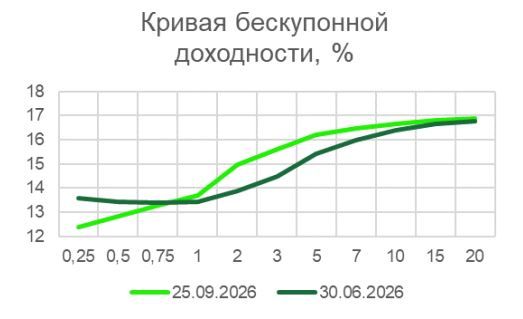
Распродажам подверглись прежде всего средние и длинные выпуски. Однако котировки длинных бумаг позднее восстановились, и по итогам квартала наиболее заметный рост доходностей был зафиксирован в среднесрочных бумагах с дюрацией от двух до пяти лет. Лучше всего на общем фоне вели себя короткие ОФЗ — это единственный сегмент рынка госбумаг, продемонстрировавший снижение доходностей. По итогам квартала восходящий характер кривой ОФЗ усилился.
Негативная динамика на рынке ОФЗ не могла не отразиться на ходе аукционов Минфина. На какоето время аукционы вообще пришлось отменить в целях стабилизации рыночной ситуации, они возобновились лишь в сентябре. План ведомства по привлечению на рынке ОФЗ в III квартале составлял 1,5 трлн руб., к 27 сентября объем привлечения составил 1,24 трлн руб. или 83% от плана. Спрос на бумаги с фиксированным купоном был невелик, из упомянутого объема 1 трлн руб. пришелся на разовое размещение 2 сентября флоатеров (ОФЗ-ПК 29031).
Рост доходностей, наблюдающийся на рынке, сохраняет привлекательность вложений в ОФЗ для консервативных инвесторов. Стратегия покупки длинных ОФЗ под снижение ставки Банка России по-прежнему актуальна. Даже если ставка будет снижаться не такими темпами, как хотелось бы участникам рынка, сам этот процесс в любом случае найдет продолжение.
Корпоративные облигации
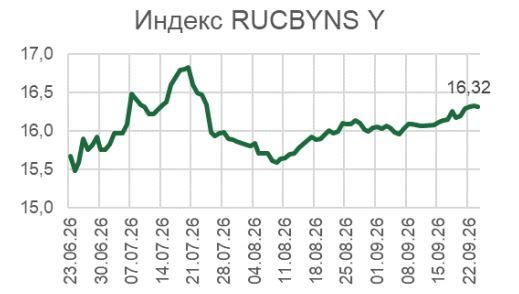
Аналогичная динамика наблюдалась в сегменте корпоративных облигаций. В начале квартала преобладали продажи и котировки снижались, в начале августа они быстро восстановили утраченные позиции, однако в сентябре рост доходностей возобновился. Индекс RUCBNS Y закончил квартал на уровнях около 16,3%, что на 0,7 п.п. выше уровней конца июня. Спреды между доходностями надежных корпоративных выпусков и ОФЗ остаются на минимальных уровнях.
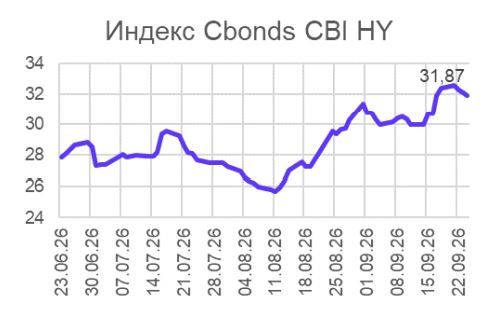
Наиболее яркие события разворачиваются в сегменте ВДО. III квартал был отмечен ростом количества дефолтов, и это породило тенденцию бегства от риска — инвесторы перекладываются в более надежные бумаги. По-прежнему под давлением находятся облигации девелоперских компаний на фоне стагнации рынка недвижимости. В уходящем квартале к ним добавились лизинговые компании, по мере того, как участники рынка осознавали трудности, которые переживает сегодня лизинговый рынок. По итогам квартала индекс Cbonds CBI HY вырос на 4 п.п., достигнув отметки 31,9%. Примечательно, что к сегменту ВДО участники рынка фактически уже относят и некоторых эмитентов, имеющих инвестиционные рейтинги. Так, до типичного для ВДО уровня выросли доходности облигаций «Самолета». Сильным распродажам подверглись облигации «Балтийского лизинга», эмитента с рейтингом АА-. В сентябре распродажи затронули облигации «Полипласта». Очевидно, доверие инвесторов к рейтингам уже не такое безоговорочное. В уходящем квартале этому способствовал дефолт «Евротранса», эмитента, имевшего в начале года рейтинг А-.
Юаневые и замещающие облигации
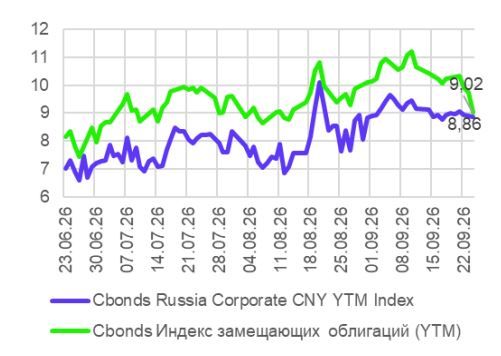
Негативные настроения инвесторов не обошли стороной и сегмент защитных инструментов. И в юаневых, и в замещающих облигациях преобладали распродажи. Индекс доходности Cbonds замещающих облигаций в сентябре превышал отметку 11%, чего не наблюдалось с января 2025 года. Большинство выпусков эмитентов юаневых бумаг с рейтингом ААА на конец квартала имели доходности 8-9%, замещающих — 8,5-9,5%. Заметно выросли доходности бивалютных облигаций, традиционно относимых участниками рынка к «валютным ВДО», в частности, бумаг «Полипласта». Распродажам не помешало наблюдавшееся одновременно ослабление рубля. Также III квартал характеризовался ростом волатильности.
Идеи для покупки: АО «Заслон»
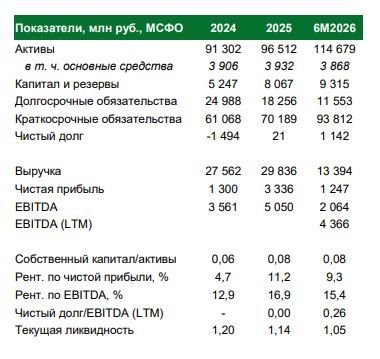
Мы предлагаем инвесторам внимательно относиться к покупкам облигаций закредитованных компаний, особенно в тех случаях, когда большая часть финансового долга состоит именно из облигаций. Осторожное отношение рынка к таким эмитентам само по себе затрудняет им рефинансирование, что увеличивает риски дефолта. На наш взгляд, лучше обратить внимание на бумаги компаний, не обремененных большим долгом. При этом желательно, чтобы эмитент работал в востребованной на данный момент сфере, не испытывающую циклических трудностей. К таким эмитентам можно отнести АО «Заслон». Предприятие является отраслевым лидером в области разработки и производства бортового радиоэлектронного оборудования для боевых летательных аппаратов новых поколений, а также занимает лидирующие позиции в России по разработке и изготовлению высокотехнологичных, многофункциональных радиоэлектронных комплексов и систем для ВМФ и СВ России. Компания имеет рейтинг А- от «Эксперт РА».
В последние несколько лет компания демонстрирует стабильные темпы роста бизнеса, чему способствует рост заказов со стороны государства на фоне высокой потребности Минобороны в современных вооружениях. Этим объясняется особенность структуры баланса компании: 62% пассивов представляет собой контрактные обязательства. Финансирование работы предприятия за счет госконтрактов сделало ненужным чрезмерное наращивание финансового долга, размеры которого невелики. Долговая нагрузка практически отсутствует.
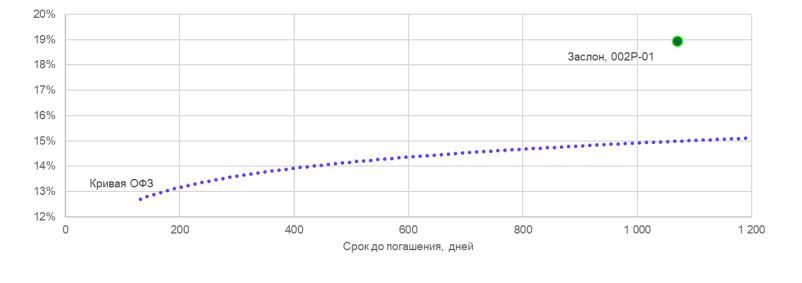
В обращении находится выпуск «Заслон» 002Р-01 с постоянным купоном, 17,5% годовых. Погашение намечено на 30 августа 2029 года. Выпуск торгуется с доходностью около 19%, что, на наш взгляд, достаточно интересно, учитывая крайне низкую долговую нагрузку. Спред относительно кривой ОФЗ на данный момент составляет 4 п.п.
Комментарии