Инвесторы все еще обеспокоены окупаемостью капитальных затрат на ИИ
- Опасения по поводу замедления роста ИИ-сектора оказывают давление на рынки
- Европейские рынки остаются в красной зоне
- Азиатские рынки торговались разнонаправленно

Американский фондовый рынок начал неделю восстановлением после распродажи акций на прошлой неделе, вызванной опасениями относительно перспектив сектора искусственного интеллекта. Фьючерсы на Nasdaq 100 росли на 1,13%, на Dow Jones — на 0,19%, на S&P 500 — на 0,57%.
Основное давление на рынок на прошлой неделе оказали опасения по поводу замедления роста ИИ-индустрии и устойчивости масштабных инвестиций в инфраструктуру. По итогам недели S&P 500 снизился почти на 2%, показав худшую динамику с конца июня, а Nasdaq потерял 4,5%, прервав четырехнедельную серию роста. Дополнительные опасения вызвали данные о выручке Anthropic: в III квартале показатель составил $16,8 млрд против $11,6 млрд во II квартале, что усилило дискуссию о темпах дальнейшего роста отрасли. Акции облачного провайдера CoreWeave, активно финансирующего строительство дата-центров за счет заемных средств, упали за неделю на 25%. Инвесторы все больше обеспокоены окупаемостью капитальных затрат на ИИ, устойчивостью долгового финансирования и возможным замедлением роста расходов на инфраструктуру.
Дополнительным фактором неопределенности для мировых рынков остается ситуация на нефтяном рынке на фоне участившихся атак на суда в Персидском заливе и энергетическую инфраструктуру России и Украины. Долгосрочные нефтяные контракты дорожают на фоне опасений затяжных перебоев с поставками. Внимание инвесторов на этой неделе будет сосредоточено на квартальной отчетности крупных технологических компаний, включая Meta Platforms и Tesla.
Европейские фондовые рынки начали новую неделю преимущественно снижением. Европейский индекс STOXX 600 теряет 0,69%, торгуясь по 640,3 п. Французский индекс CAC 40 падает на 1,2%, DAX на 1,05%, FSTE 100 на 0,82%. Массовые протесты в некоторых европейских странах и обеспокоенность ситуацией на нефтяном рынке влияют на настроения инвесторов.
Инфляция в еврозоне в сентябре ускорилась до 3,8% г/г с 3,2% в августе, достигнув максимума с сентября 2023 года. Устойчивый рост цен поддерживает ожидания дальнейшего ужесточения денежно-кредитной политики ЕЦБ: глава Бундесбанка Йоахим Нагель не исключил нового повышения ставок.
Азиатские фондовые рынки в понедельник демонстрировали разнонаправленную динамику на фоне сохраняющейся волатильности технологических акций и опасений относительно устойчивости бума искусственного интеллекта. Южнокорейский KOSPI вырос на 1,8% до 5 768 пунктов после существенного снижения на прошлой неделе, однако за последний месяц индекс потерял около 17%. Акции Samsung Electronics подорожали на 1,2%, SK Hynix — на 0,4%.
Японский Nikkei 225 снизился на 0,62%: акции Tokyo Electron упали на 2,6%. Китайский CSI 300 прибавил 0,09%. Были опубликованы данные о росте ВВП страны на 4,5% в III квартале, превысившем ожидания аналитиков. При этом акции китайского производителя микросхем памяти CXMT подешевели на 7,8% даже после публикации сильных результатов за первые девять месяцев года (выручка увеличилась более чем в 8 раз). Торги в Гонконге не проводились в связи с праздничным днем.
Давление на технологический сектор Азии сохраняется на фоне переоценки перспектив инвестиций в ИИ и опасений формирования рыночного пузыря. Дополнительным фактором поддержки рынков стало снижение цен на нефть более чем на 2% после решения президента США Дональда Трампа ослабить санкционные ограничения в отношении России, включая ограничения на российские энергоносители.
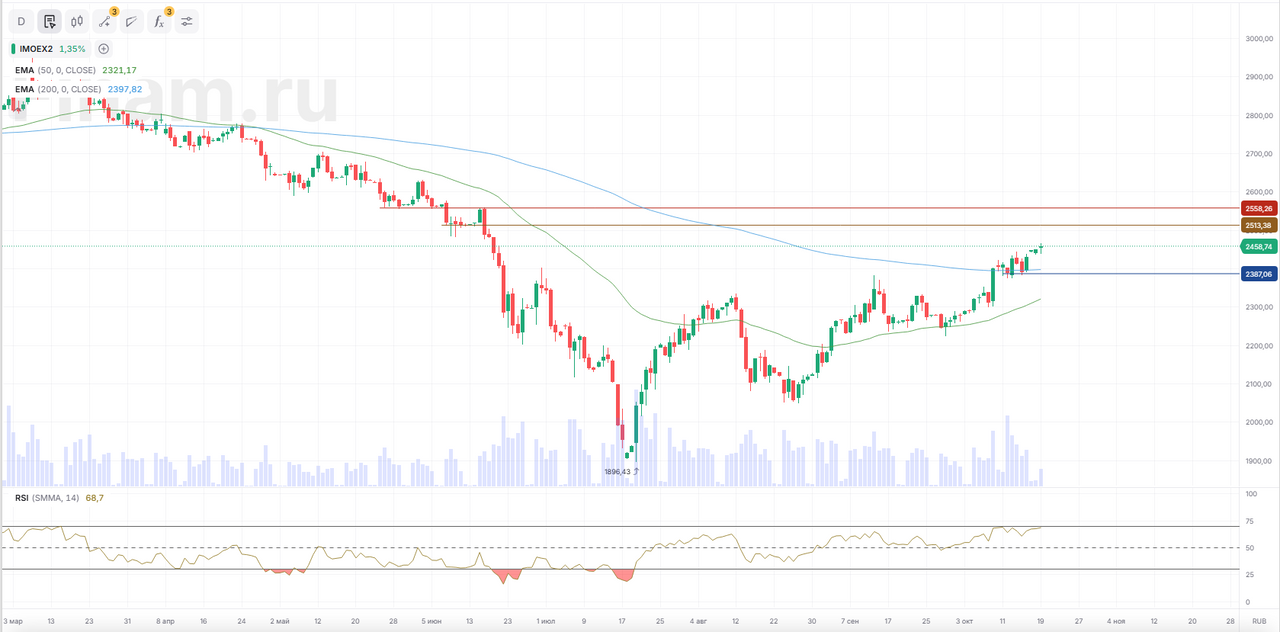
Индекс Мосбиржи растёт на 1,21% до 2 455,36, индекс РТС растёт на 1,21% до 925,09.
Рынок растет на фоне новости о временной приостановке введения новых антироссийских санкций США по решению президента Трампа. Это решение поддержало позитивные настроения инвесторов, способствуя укреплению индекса МосБиржи.
Лидерами роста стали бумаги ТМК (+10,05%), Акрон (+6,68%), Вуш Холдинг (+5,76%), РусГидро (+5,39%), Сургутнефтегаз (+4,45%).
Лидерами снижения торгуются бумаги Медикал Груп (-2,70%), Россети Центр и Приволжья (-1,13%), Татнефть привилегированные (-0,41%), Татнефть (-0,40%), Позитив (-0,09%).
Технический анализ
Индекс МосБиржи
Котировки на дневном таймфрейме в рамках продолжающегося роста могут встретить сопротивление в зоне 2513-2558п. В случае ухудшения рыночных настроений поддержкой выступит уровень в 2387 п.
S&P500
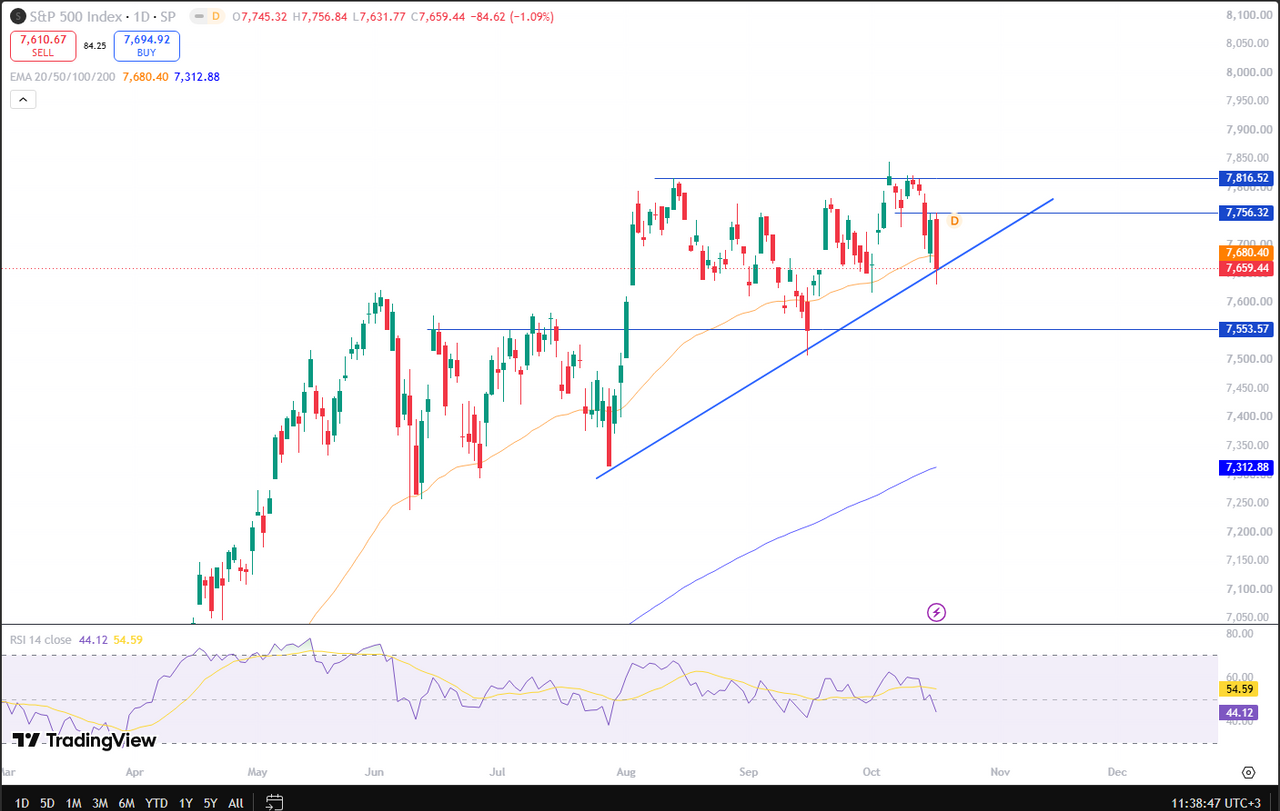
На дневном таймфрейме котировки протестировали наклонную линию восходящего тренда от 29 июля 2026 г. в районе 7659 п. В случае ухудшения рыночных настроений цена может упасть до уровня 7553 п. В обратном случае котировки могут вернуться к уровням в 7756 п. и 7816 п.
STOXX 600
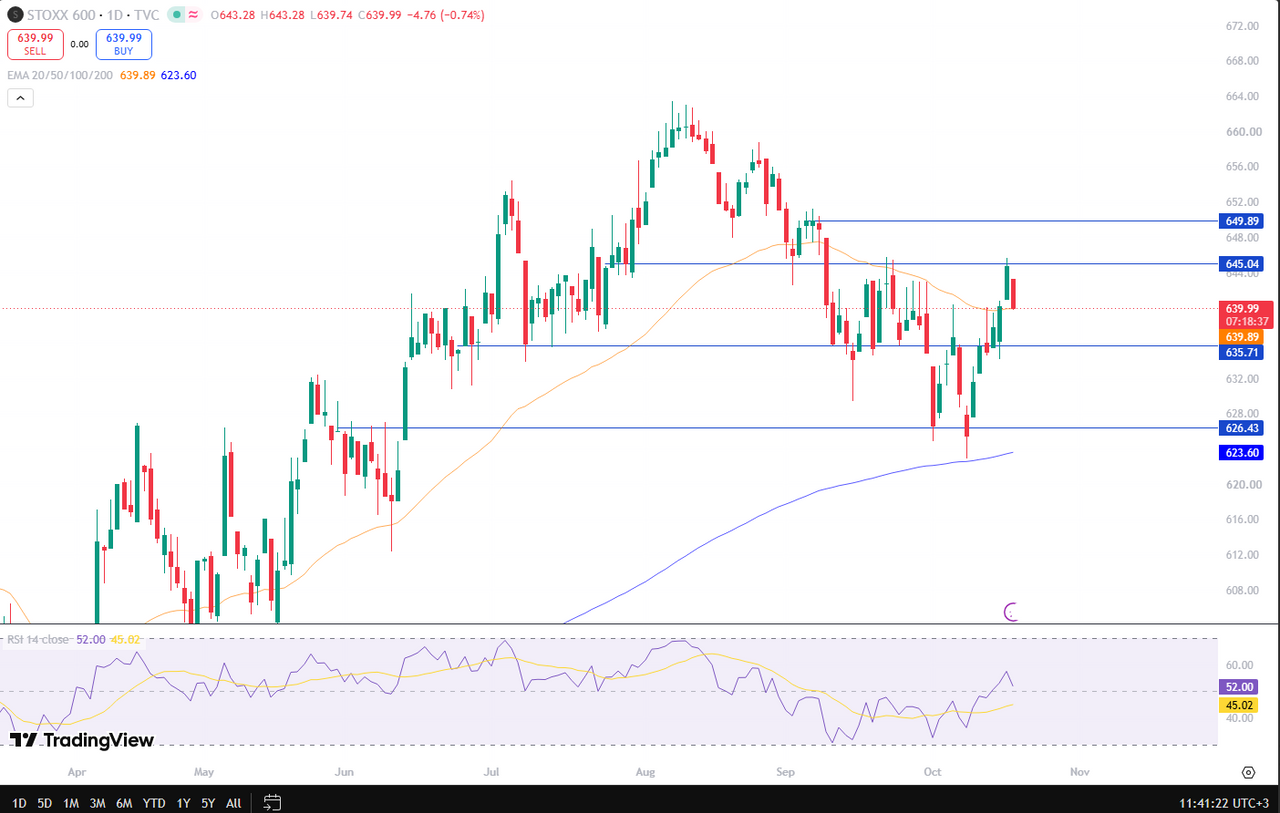
На дневном таймфрейме цена скорректировалась от уровня в 645 п. Поддержку котировки могут найти на уровне в 635 п.
CSI 300
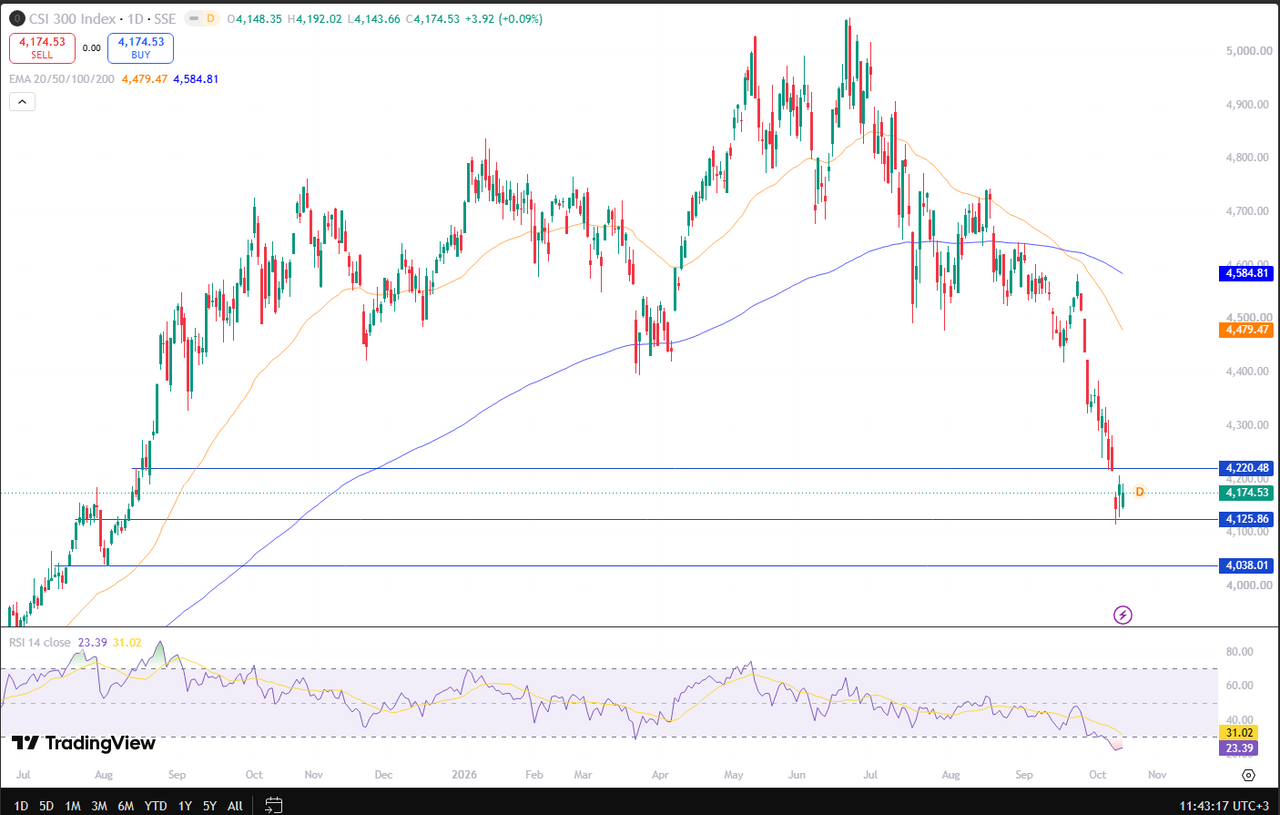
На дневном таймфрейме цена отскочила от уровня в 4126 п. Сопротивлением может выступить уровень в 4220 п.
*Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии