Инвестиции в "Делимобиль" все еще рисковые

Последний обзор по "Делимобилю" делал 25 декабря 2025 года, тогда акции стоили 106 р., я ожидал движения в нисходящем тренде в район 85 р., с возможным выходом из нисходящего канала, если ситуация изменится в лучшую сторону. По факту акции снижались до 88 р. уже к марту этого года, простояли в этом диапазоне месяц, а после стали обваливаться вместе со всем рынком. В моменте акции падали до 39 р. Сейчас торгуются по 45 р. Давайте посмотрим как дела у компании, чего можно ждать дальше.
Основные метрики:
- Капитализация: $94M, компания малой капитализации.
- P/E — отр. значение, компания убыточна.
- P/S — 0,26.
- P/B — 10,18.
- EPS — минус 19,73 р.
- EBITDA — 3,7 млрд р.
- EV/EBITDA — 6,38.
Убыток на акцию стал больше. При первом взгляде на цифры ситуация ухудшается.
Новостной фон
- "Делимобиль" запустился в Воронеже.
- Число пользователей "Делимобиля" в I полугодии выросло на 11%, до 13,8 млн человек. "Делимобиль" за II квартал нарастил число проданных минут на 31%.
- Число проданных минут в каршериноговом сервисе "Делимобиль" с марта по май 2026 года выросло на 21% г/г, количество накатанных километров увеличилось на 20% г/г — компания.
- Объем российского рынка каршеринга упал на 17,7% в январе—апреле 2026 г.
- НКР впервые присвоило Делимобилю кредитный рейтинг на уровне BBB+(RU), прогноз — стабильный.
- Делимобиль успешно погасил выпуск облигаций RU000A106A86 в полном объеме.
- АКРА сняло статус «Под наблюдением» по кредитному рейтингу ПАО «Каршеринг Руссия» BBB+(RU), прогноз «негативный».
Финансовое здоровье
- Собственный капитал за 1П2026ТТМ упал на 68%, за 2025 г. падал на 60%.
- Чистый долг за 1П2026ТТМ вырос на 17%, в 2025 +1%.
- Net Debt / EBITDA — 5.19 (2025 — 4.85). Это высокая долговая нагрузка.
Финздоровье слабое, ситуация ухудшается.
Выручка, прибыль:
- Выручка за 1П2026ТТМ -2%, в 2025 +11%.
- Прибыль за 1П2026ТТМ выросла на 7% до минус 3,47 млрд р., в 2025 падала на 46,775% (такой высокий процент т.к. в 2024 было +8 млн р., а за 2025 минус 3,7 млрд р.)
- Свободный денежный поток за 1П2026ТТМ вырос на 21% до 7 млрд р.
Будущее, оценки: Не нашел.
Основные акционеры: 91% — ООО "Делимобиль Холдинг".
Сравнение с конкурентами
В этом секторе у всех компаний убыток вместо прибыли, "Делимобиль" — тоже. Долговая нагрузка сильно выше сектора. Из-за убыточности по метрикам рентабельности хуже сектора. По росту выручки за 5 лет лучше сектора.
Дивиденды: Не платят с 2024 г.
Технический анализ
Нисходящий тренд. Индикаторы на дневном ТФ за движение вниз. Мысли по движению акций отобразил на графике.
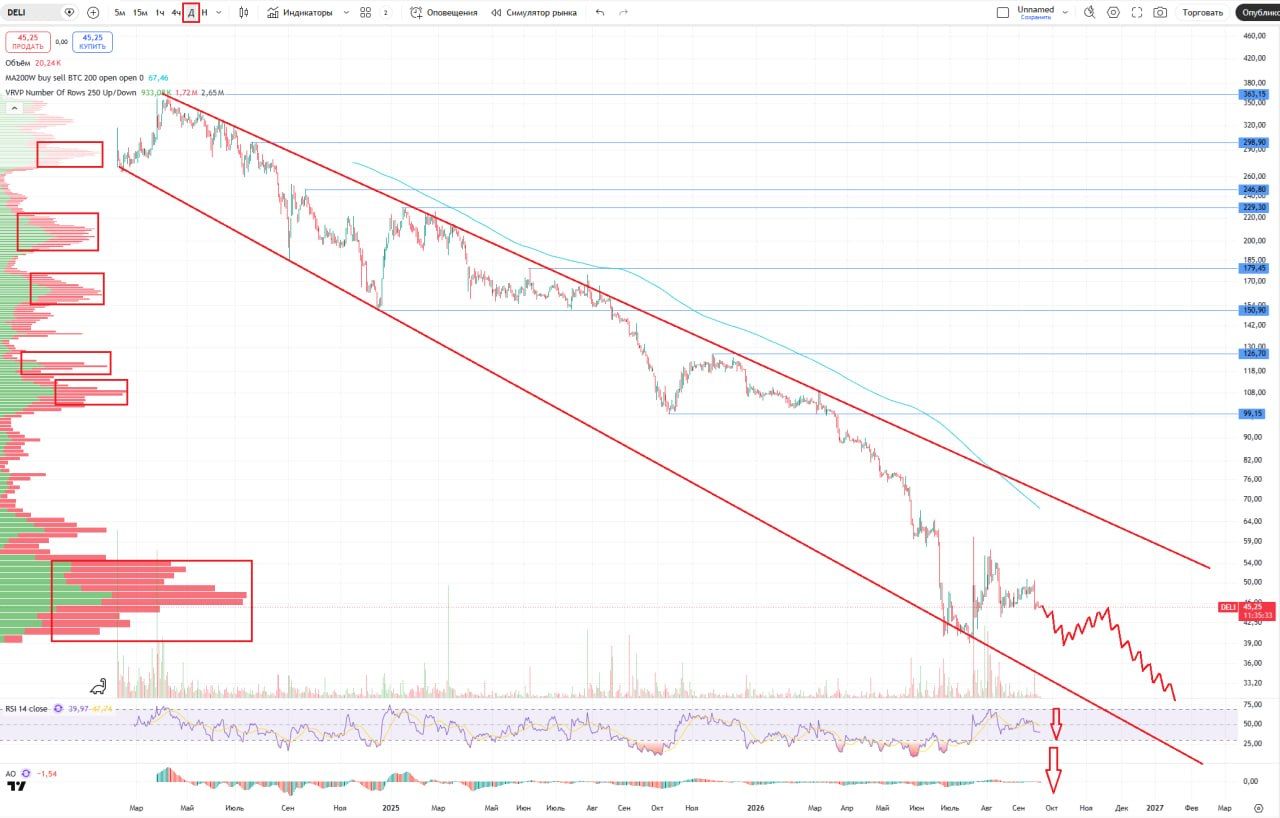
Выводы: Отскоки возможны. Но тренд у компании нисходящий. Сложностей много. Сейчас я бы не стал инвестировать в "Делимобиль". Из плюсов — рост FCF, и это действительно важно. Но высокая долговая нагрузка, падение собственного капитала. Я пожелаю "Делимобилю" удачи, и надеюсь, они справятся со всеми сложностями. Но пока что инвестировать сюда — слишком высокие риски.
Комментарии