Индекс доллара в сентябре подскочил почти на 2% благодаря ужесточению риторики ФРС
- После двух недель сильного роста индекс доллара в понедельник вновь торгуется в “зеленой” зоне. Этим утром DXY понимался до 101,2 (+0,15%)
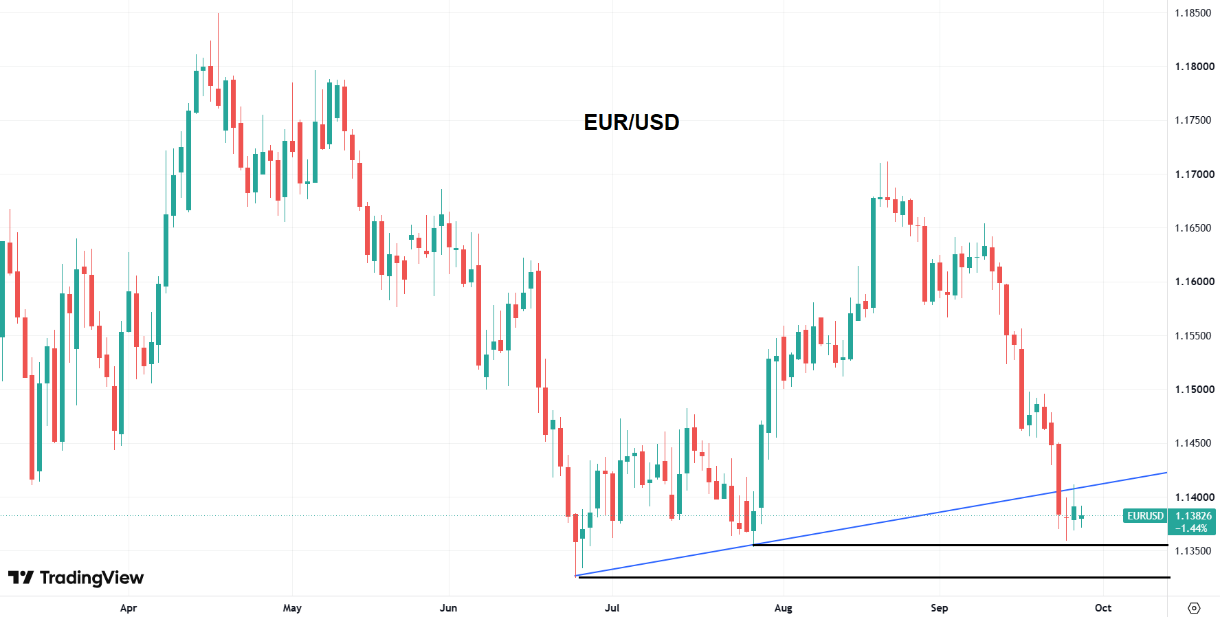
- Пара EUR/USD за три недели непрерывного снижения потеряла 2% и этим утром торги идут возле 1,138
- Пара USD/JPY после пятничной просадки на 0,98% в начале этой недели опять повышается на 0,12% до 157,5.
Резкое укрепление доллара, начавшееся после сентябрьского заседания ФРС, продолжилось на прошлой неделе. В четверг индекс DXY подскочил до 101,38 — это близко к максимумам июня и июля. За этот месяц индекс доллара подскочил почти на 2% благодаря ужесточению риторики ФРС, показав самые высокие темпы роста с июля. Дело в том, что ФРС поддерживает «жёсткий» настрой в борьбе с инфляцией. На фоне ускорившегося роста цен в Штатах мы видим высокие уровни индексов деловой активности и сильный рынок труда. Поэтому после сентябрьского повышения ключевой ставки ФРС вполне можно ждать ещё одного шага до конца года. Это заметно «жёстче» ожиданий, которыми рынок жил летом.
| Валюты | ||
| Индекс USD | 101,15 | 0,18% |
| EUR/USD | 1,1376 | -0,14% |
| GBP/USD | 1,3249 | 0,01% |
| USD/JPY | 157,45 | 0,13% |
| USD/RUB | 84,43 | 0,33% |
| USD/CNY | 6,716 | -0,09% |
| USD/INR | 96,13 | 0,33% |
| USD/BRL | 5,185 | 0,06% |
| Товары | ||
| Фьючерс на нефть Brent | 106,48 | 2,07% |
| Фьючерсы на нефть WTI | 94,26 | 2,00% |
| Фьючерс на золото | 4158 | -2,96% |
| Фьючерс на серебро | 61,13 | -4,87% |
| Фьючерс на медь | 14456 | -2,06% |
| Фьючерс на никель | 16164 | -1,35% |
| Алюминий | 3229 | -1,60% |
В понедельник цена на нефть марки Brent вновь поднялась к отметке $107/барр., отыграв потери пятницы, поскольку президент США Дональд Трамп отверг последнее предложение Ирана по возобновлению судоходства в Ормузском проливе. Это вызвало опасения, что восстановление поставок нефти через эту стратегически важную артерию может вновь затянуться. При этом нефтяные объекты Саудовской Аравии продолжают подвергаться атакам беспилотников и ракет со стороны хуситов. Кроме того, Трамп заявил, что рассматривает возможность запрета на экспорт американского дизеля. Все эти новости поддерживают повышенные цены на нефть. Тем не менее непрямые переговоры США и Ирана на этой неделе продолжатся.
На фоне повышения цен на нефть растут ожидания дальнейшего ужесточения ДКП ФРС; как следствие, доходность 10-летних US Treasuries в понедельник выросла до 5,21% — максимум с июля 2007 г. На этом фоне курс доллара в последние недели торгуется весьма сильно, вернувшись к максимумам лета.
Мы видим очевидное противоречие: Трамп желает более низких ставок и слабого доллара, однако его собственная политика ведёт к противоположным макроэкономическим последствиям. Война с Ираном и тарифы усилили инфляцию через дорогую энергию и импорт, а это вынудило ФРС повысить ставку и перейти к более жёсткой риторике. Более высокие доходности американских активов автоматически усиливают спрос на доллар. Если война с Ираном затянется, нефть останется дорогой, а тарифное давление сохранится, то ФРС будет вынуждена держать ставку выше и дольше. Это противоречит цели дешёвого доллара и низких ставок.
Опубликованный в пятницу индекс потребительских настроений Мичиганского университета за сентябрь поднялся до 48,1 п. против предварительной оценки 47,8 п., то есть остался вблизи исторически низких уровней. Инфляционные ожидания американцев на ближайший год выросли до 4,6% (максимального показателя с июня), тогда как ожидания на пять лет поднялись до 3,4% против уровня 3,3% в предыдущие три месяца. Объём новых заказов на товары длительного пользования не изменился, составив $338,6 млрд, хотя ожидалось снижение на 0,4%. При этом заказы на капитальные товары невоенного назначения (индикатор планов бизнеса по расходам) увеличились на 1,6% после роста на 0,6% в июле, превысив прогноз в 0,5%.
Теперь инвесторы ожидают публикации 30 сентября данных по ключевому для ФРС показателю инфляции (PCE Core) и 2 октября — статистики по рынку труда США. Они могут дать ориентиры по дальнейшей политике ФРС.
В пятницу курс доллара ослаб к японской иене почти на 1% после того, как японские власти заявили, что Токио и Вашингтон по-прежнему придерживаются позиции, лежавшей в основе совместных интервенций, проведённых в июле. Министр финансов Японии Сацуки Катаяма и министр финансов США Скотт Бессент подтвердили намерение обеих стран укреплять сотрудничество для решения проблемы слабости иены. Тем временем опубликованные в понедельник данные показали, что в августе инфляция в секторе услуг Японии достигла максимальных годовых темпов роста более чем за два года, что свидетельствует об усилении ценового давления и подкрепляет аргументы в пользу более быстрого повышения ставок Банком Японии. При этом протокол последнего заседания БЯ показал, что инфляционные ожидания растут и у населения, и у бизнеса, а значит, регулятор должен быть готов на это реагировать.
Курс евро сегодня немного снизился к доллару — до 1,1375. Октябрьский индекс потребительских настроений GfK в Германии снизился до -30,6 п. против сентябрьского показателя -26,8 п., хотя ожидалось -27,4 п. Вчера были опубликованы данные, показавшие, что в сентябре индекс делового климата Ifo в Германии вырос до 89,9 пункта (максимум с мая 2023 г.), существенно превысив прогноз (89,0). Ifo отражает улучшение настроений компаний, прежде всего в промышленности и услугах, а GfK — ухудшение настроений домохозяйств из-за дорогой энергии и ожиданий снижения реальных доходов. Для евро это слегка негативный сигнал, поскольку слабый потребительский спрос может затормозить экономику Германии.
Пара EUR/USD опустилась ниже растущей трендовой линии, и сейчас торговля идёт вблизи сильной поддержки 1,134–1,136. Пробой вниз возможен, если в США выйдут сильные цифры по инфляции и рынку труда.
Комментарии