Индекс доллара незначительно снизился в преддверии заседания ФРС
- Рынок опасается возобновления конфликта на Ближнем Востоке. Цены на нефть продолжают расти
- В США индекс PMI от S&P Global оказался на уровне ожиданий в секторе услуг и чуть лучше прогноза в производственном секторе
- На неделе ожидается заседание ФРС США, Европейского центрального банка, Банка Канады и Банка Японии

На прошлой неделе индекс доллара DXY незначительно снизился, опустившись на скромные 0,03%. Несмотря на то, что в моменте индекс тестировал отметку 101,5, разворота в тренде так и не произошло.
| Валюты | ||
| Индекс USD | 101,78 | -0,03% |
| EUR/USD | 1,1208 | 0,05% |
| GBP/USD | 1,3364 | -0,11% |
| USD/JPY | 157,09 | 0,14% |
| USD/RUB | 80,65 | -0,26% |
| USD/CNY | 6,668 | -0,02% |
| USD/INR | 95,40 | 0,46% |
| USD/BRL | 4,977 | -0,11% |
| Товары | ||
| Фьючерс на нефть Brent | 115,24 | -1,27% |
| Фьючерсы на нефть WTI | 101,39 | -1,82% |
| Фьючерс на золото | 4008 | 0,34% |
| Фьючерс на серебро | 53,95 | 0,13% |
| Фьючерс на медь | 14284 | 0,05% |
| Фьючерс на никель | 15658 | -1,30% |
| Алюминий | 3044 | -0,11% |
Важнейшей новостью прошлой недели стали опасения рыночных участников о возможности возобновления конфликта на Ближнем Востоке. На этом фоне цена на нефть резко выросла, превысив в моменте отметку $118/б. Прогнозы по ситуации на рынке энергоносителей выглядят всё более мрачными. Д. Трамп заявил, что может провести ещё одну операцию против Ирана.
Из важных фундаментальных новостей в США на прошлой неделе мы бы обратили внимание на следующие события:
Данные по рынку недвижимости. Они оказались разнонаправленными. Согласно предварительным данным, количество выданных разрешений на строительство выросло в сентябре. В то же самое время строительство новых домов в месячном выражении снизилось на 5,2%.
Данные по рынку труда. В четверг были опубликованы традиционные цифры по количеству первичных обращений за пособиями по безработице. Количество обращений составило 194 тыс. шт. vs. ожидавшиеся 200 тыс. Количество повторных обращений выросло до 1 728 тыс. шт. Напомним, что на следующей неделе в пятницу 06.11 будут традиционно опубликованы цифры по Nonfarm Payrolls и уровню безработицы в октябре. В сентябре уровень безработицы составил 4,2%. Судя по количеству обращений за пособиями, ситуация на рынке труда в текущем месяце могла всё же несколько улучшиться. Снижение уровня безработицы в октябре может быть расценено Комитетом по открытым рынкам ФРС США в качестве аргумента в пользу сохранения ключа на текущем уровне.
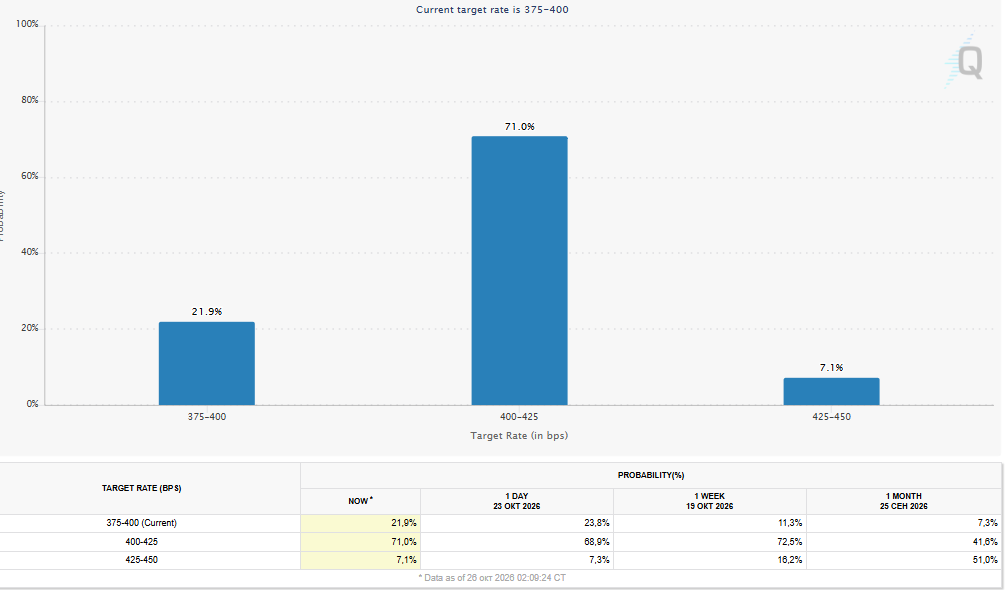
Согласно оценке рынка деривативов от CME Group, вероятность сохранения ключа на уровне 3,75-4% на заседании ФРС в эту среду 28.10 превышает 90%. На заседании 09.12 вероятность повышения ставки составляет на момент подготовки настоящего обзора свыше 70%.
В пятницу S&P Global представил цифры по активности менеджеров по закупкам в производственном секторе и секторе услуг в США. Данные по сектору услуг совпали с ожиданиями – индекс снизился с 58,8 п. в сентябре до 57,9 п. в октябре. Активность в производственном секторе, наоборот, оказалась даже чуть лучше прогноза – PMI вырос до 56 п. vs. ожидавшиеся 55,4 п.
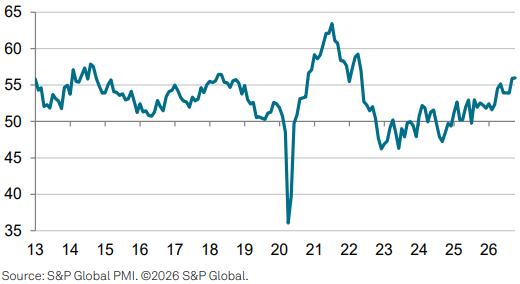
S&P прокомментировал ситуацию следующим образом:
- Предварительные данные по индексам деловой активности (PMI) за октябрь свидетельствуют о том, что в начале четвертого квартала экономика США продолжает демонстрировать бурный рост. Показатели объема производства, полученные в ходе опроса, соответствуют росту ВВП на уровне 5% в годовом исчислении — после динамики в третьем квартале, соответствующей росту на 4%. Отмечаются также весьма благоприятные показатели корпоративных доходов и прибыли; кроме того, наблюдается резкий рост найма персонала, поскольку компании стремятся увеличить производственные мощности, чтобы удовлетворить возросший спрос со стороны клиентов.
- Если не учитывать эффект восстановления экономики после пандемии COVID, то последние месяцы стали для американского бизнеса периодом наиболее активного роста с начала 2015 года. Тем не менее серьезную обеспокоенность по-прежнему вызывает рост издержек — особенно на фоне нового скачка цен на нефть, который отражается на стоимости широкого спектра товаров и услуг. В то же время усугубились проблемы в цепочках поставок, а объем невыполненных заказов растет, что позволяет компаниям легче перекладывать возросшие расходы на плечи потребителей. В результате цены продажи выросли самыми быстрыми темпами за последние более чем четыре года; такая динамика указывает на то, что в ближайшие месяцы потребительская инфляция, вероятно, еще сильнее превысит целевой показатель Федеральной резервной системы.
На текущей неделе ключевой новостью, конечно же, становится заседание ФРС 28.10. Кроме этого, на текущей неделе заседает также Европейский центральный банк, который, как ожидается, сохранит ключевую ставку на уровне 2,65%; Банк Канады, который может повысить ключевую ставку на 25 б.п. до 2,5% и Банк Японии, который, как ожидается, сохранит ставку без изменений.
Bloomberg, тем временем, пишет, что Банк Японии может сохранить ускоренный темп повышения процентных ставок на фоне роста базовой инфляции. Однако следующее повышение может произойти только в декабре.
USDJPY на прошлой неделе снизился на 0,7%. Между тем на текущей неделе мы уже наблюдаем определенную попытку отскока. В целом, ситуация на Forex с данной валютной парой пока что остаётся ровной. 200-дневная скользящая средняя располагается на отметке 157,7.
Из развивающихся экономик на прошлой неделе Банк Турции снизил ключевую ставку на 100 б.п. до 36%, отметив, что последние показатели инфляции и опережающие индикаторы подтверждают замедление базового тренда инфляции. С другой стороны, высокие цены на энергоносители, обусловленные сохраняющейся геополитической напряженностью, продолжают создавать риски ускорения инфляции.
Национальный банк Казахстана снизил ставку на 50 б.п. до 15,75%, заявив, что баланс рисков остается смещенным в проинфляционную сторону, однако продолжающееся снижение годовой инфляции и инфляционных ожиданий сформировало пространство для снижения базовой ставки.
Банк России сохранил ключевую ставку на уровне 14%, отметив, что текущее ценовое давление сохраняется повышенным, а инфляционные ожидания остаются высокими.
Достаточно интересно развивается ситуация в Бразилии, где Луис да Сильва был переизбран президентом на 4-й срок, обогнав Ф. Болсонару. Это оказалось неожиданностью для рынков, как пишет Bloomberg – Болсонару, как ожидалось, мог урегулировать государственные финансы страны. За прошлую неделю доллар США резко опустился по отношению к бразильскому реалу – снижение курса составило порядка 2%. С начала года курс доллара слабее по отношению к реалу более чем на 9%.
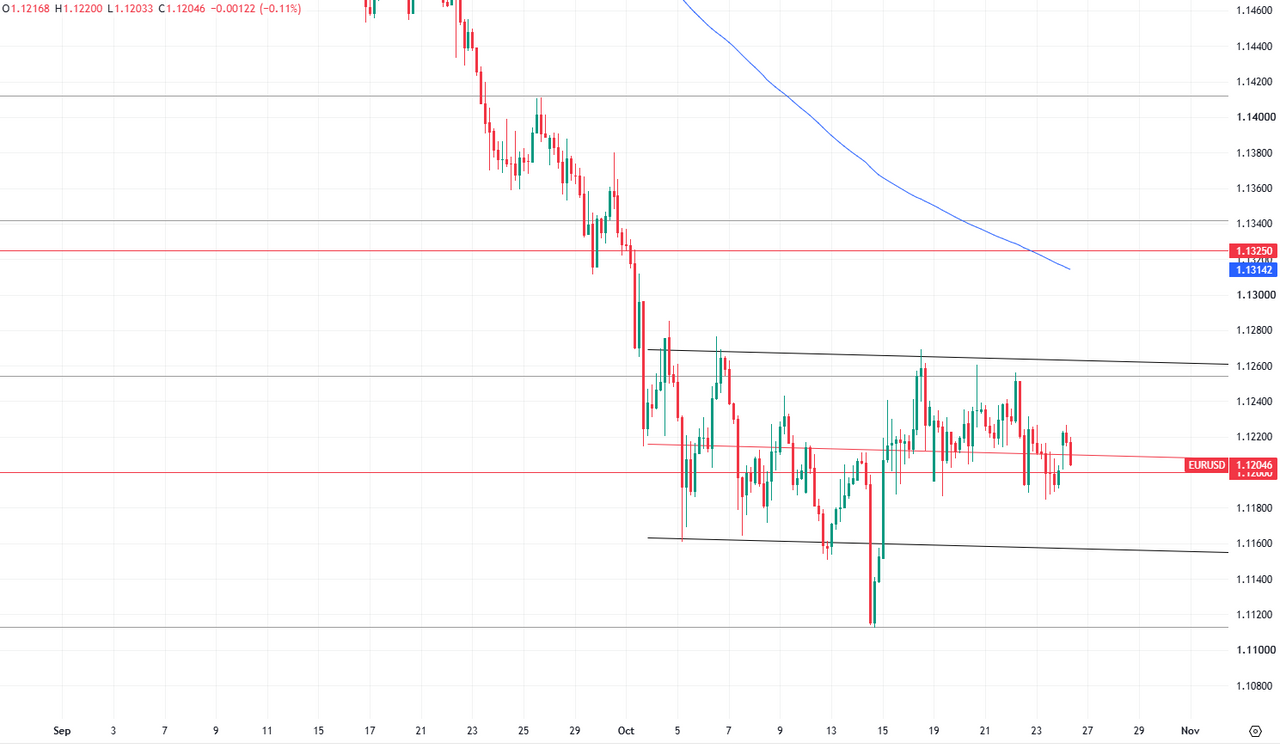
EURUSD тем временем опустилась ниже 1,1255, однако же осталась выше уровня 1,12, о котором мы рассказывали в нашем обзоре от 22.10. На «младшем» 4-х часовом графике мы отчётливо наблюдаем консолидацию. Не исключено, что до среды (заседание ФРС) ситуация не изменится.
Комментарии