Индекс доллара до октябрьского заседания ФРС продолжит консолидацию вблизи годовых максимумов
- Индекс доллара в среду утром торгуется на 102,1, компенсировав небольшое ослабление днем ранее
- Пара EUR/USD вчера не смогла подняться выше 1,1275 и в среду опять двигается вниз к 1,122
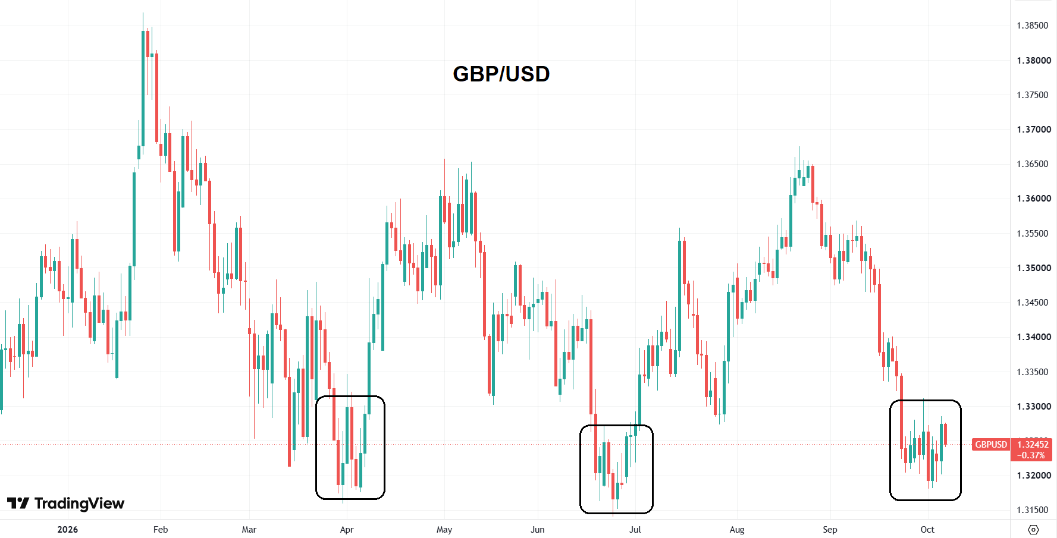
- Курс фунта к доллару продолжает консолидацию в диапазоне 1,32-1,328
- Пара USD/JPY поднимается третью сессию подряд, достигнув к утру среды отметки 158,5 иен
Снижение индекса доллара DXY во вторник на 0,3% утром в среду компенсировалось подъёмом на 0,25%. В результате DXY в среду продолжает торговаться чуть выше отметки 102,0. Как мы уже писали ранее, после сильного подъёма, начавшегося в середине сентября, американская валюта сейчас вышла на новые годовые максимумы, где, вероятно, будет консолидироваться вплоть до очередного заседания ФРС (28 октября).
| Валюты | ||
| Индекс USD | 102,14 | -0,05% |
| EUR/USD | 1,1216 | 0,00% |
| GBP/USD | 1,3249 | 0,21% |
| USD/JPY | 158,33 | 0,10% |
| USD/RUB | 85,35 | -0,42% |
| USD/CNY | 6,706 | 0,06% |
| USD/INR | 97,02 | 0,47% |
| USD/BRL | 4,983 | -0,32% |
| Товары | ||
| Фьючерс на нефть Brent | 101,24 | 1,65% |
| Фьючерсы на нефть WTI | 89,89 | 1,41% |
| Фьючерс на золото | 4133 | -0,01% |
| Фьючерс на серебро | 60,58 | -0,46% |
| Фьючерс на медь | 14500 | -0,19% |
| Фьючерс на никель | 15654 | 0,55% |
| Алюминий | 3138 | 0,08% |
Цены на нефть марки Brent к утру среды восстановились до $101,5/барр. на фоне усиления атак Ирана на танкеры в Ормузском проливе в последние дни, в то время как саудовские силы продолжали столкновения с хуситами. Напомним, что в конце прошлой недели страны «Большой семёрки» (G7) приняли решение высвободить 100 млн барр. дизельного топлива и сырой нефти из стратегических резервов. Саудовская Аравия вчера также существенно снизила цены на свой основной сорт нефти для азиатских покупателей на фоне улучшения ситуации с поставками. Тем не менее риски для поставок энергоносителей с Ближнего Востока сохраняются, что не позволяет инфляционным ожиданиям снижаться и удерживает доходности US Treasuries на повышенных уровнях. Этим утром доходность 10-летних UST составляет 5,31%.
Небольшое восстановление курса евро во вторник не изменило общей картины рынка: пара EUR/USD остаётся вблизи 17-месячных минимумов в районе 1,12. Соответственно, индекс доллара DXY торгуется возле 102,0. Американская валюта сохраняет устойчивость и силу на ожиданиях новых повышений ставки ФРС. Но здесь всё не так однозначно: последние данные BLS показали, что в прошлом месяце ситуация на рынке труда США оказалась слабее и предыдущих значений, и ожиданий рынка.
Ожидается, что в конце октября ФРС сохранит ключевую ставку без изменений (3,75–4,0%), а рынки уже закладывают повышение как минимум на 25 б.п. на декабрьское заседание. Рыночная оценка вероятности такого шага составляет сейчас около 86%. В среду будут опубликованы протоколы последнего заседания ФРС — они помогут прояснить настрой членов FOMC в отношении ДКП за три недели до очередного заседания.
«Доходность казначейских облигаций США стала весьма привлекательной после недавнего скачка, в результате которого стоимость заимствований достигла максимумов, не наблюдавшихся уже много лет», — заявил во вторник Руперт Харрисон, старший советник по управлению портфелем в фонде облигаций PIMCO.
Вчера вышли данные, показавшие, что в августе дефицит торгового баланса США увеличился до $105,6 млрд (с пересмотренного июльского показателя $92,8 млрд), превысив ожидания рынка ($102,0 млрд) и достигнув максимального уровня с марта 2025 года. Рост дефицита был обусловлен резким увеличением импорта — до рекордной отметки в $420,8 млрд. То, что импорт растёт быстрее экспорта, означает, что внутренний спрос остаётся сильным. Для доллара это неоднозначный сигнал: сильный внутренний спрос и инфляционные риски поддерживают ожидания высоких ставок ФРС, что благоприятно для американской валюты. Для DXY сейчас гораздо важнее будущие данные по инфляции, занятости и решения ФРС.
В понедельник курс единой европейской валюты упал до 1,117 против доллара на фоне опасений по поводу высокого уровня задолженности и политического тупика во Франции, а перспектива досрочных выборов в Испании усилила негативное давление. У инвесторов выросли опасения, что обвал цен на французские облигации перекинется на другие рынки, например итальянский. Нестабильность на рынке европейских гособлигаций заставила инвесторов снизить ожидания относительно дальнейшего повышения ставок ЕЦБ. Сейчас рынки оценивают вероятность ещё одного повышения до конца года в 80%, тогда как ранее прогнозировалось как минимум три дополнительных шага к марту 2027 года. Главный экономист ЕЦБ Филип Лейн заявил, что рост стоимости заимствований в еврозоне может сдержать спрос и снизить потребность в дальнейшем ужесточении монетарной политики.
Вчера стало известно, что объёмы розничных продаж в еврозоне в августе выросли на 0,1% по сравнению с предыдущим месяцем, хотя ожидался рост на 0,2%. По сравнению с прошлым годом розничные продажи в еврозоне поднялись на 0,8% после роста на 0,4% в июле. Производственные заказы в Германии в августе упали на 10,6% м/м после подъёма на 3,2% в предыдущем месяце — при ожиданиях рынка снижения лишь на 1,0%.
Курс фунта к доллару продолжает консолидацию в диапазоне 1,32–1,328. Управляющий Банка Англии Эндрю Бейли выступит с речью в четверг. Позднее в этом месяце (28 октября) представление британского бюджета может вызвать колебания курса фунта и цен на внутреннем рынке облигаций.
На дневном графике видно, что курс фунта сейчас торгуется чуть выше уровня сильной годовой поддержки на 1,315. Вероятно, отскок наверх или пробой вниз отсюда следует ждать только к концу этого месяца.
Комментарии