"Глоракс" — интереса к покупке по-прежнему нет

Последний обзор по ГЛОРАКСу делал 27 мая, тогда акции стоили 44 р., я ожидал сначала отскока до 45-46, а после обвала в район таких цен, где акции еще никогда ранее не были, говорил о возможности снижения к 30 р., что тогда казалось неким экстремальным уровнем. По факту акции сначала сделали отскок уходя даже выше 45-46, о которых я говорил, в район 54 р., а после обвалились до 29 р., т.е. всё получилось в рамках того, что я и предполагал. После этого обвала акции начали восстанавливаться и сейчас торгуются по 38 р. Давайте разберем, как дела у компании и чего можно ожидать дальше.
Основные метрики:
- Капитализация: $129M
- P/E — 4,64
- P/S — 0,22
- P/B — 1,31
- EPS — 8,33 р.
- EBITDA — 11,44 млрд р.
- EV/EBITDA — 8,01
Прибыль снова снизилась. По метрикам стоит примерно столько же, сколько и в прошлом обзоре. Разберем детальней.
Новостной фон:
- Глоракс - оферта - выкуп у несогласных: 44,57 РУБ/АКЦ
- Глоракс собирает ВОСА по реорганизации компании в форме присоединения к нему ООО «Специализированный застройщик НТВО». У несогласных будет выкуп. Цена еще не определена.
- GloraX сообщил, что мажоритарный акционер Андрей Биржин возвращается к непосредственному управлению компанией и займет пост генерального директора - 22 июля
- АКРА повысило кредитный рейтинг ПАО «Глоракс» до уровня BBB+(Ru), изменив прогноз на «Позитивный», и выпусков его облигаций — до уровня BBB+(Ru) - 17 июня
Финансовое здоровье:
- Собственный капитал за 1П2026ТТМ +20%, в 2025 +214%
- Чистый долг за 1П2026ТТМ -3%, в 2025 +184%
- Net Debt / EBITDA — 5,39, высокая долговая нагрузка, но чуть ниже, чем в 2025 году (5,59)
- Замедление темпов роста СК, высокая долговая нагрузка. Финздоровье ниже среднего.
- Выручка, прибыль:
- Выручка за 1П2026ТТМ +20%, в 2025 +27%
- Прибыль за 1П2026ТТМ -24%, в 2025 +153%
- Свободный денежный поток за 1П2026ТТМ упал на 14% до -22,2 млрд р.
Будущее, оценки: 28 августа, СберИнвестиции — 63 р. 23 июля, Альфа-Инвестиции — 100 р. 2 июня, Т-Инвестиции — 68 р.
Основные акционеры*
- 94% — ООО "Глоракс групп"
- 5% — А.Н. Андрианов
- 1% — А.А. Бержин
* вероятно данные устаревшие, так как не учитывают free-float.
Сравнение с конкурентами: Самая малая по капитализации компания в секторе. По метрикам оценивается в среднем по сектору. Долговая нагрузка в среднем по сектору, но надо учитывать, что у всего сектора проблемы с долговой нагрузкой. По метрикам рентабельности лучше сектора.
Дивиденды: Не платит.
Технический анализ: Идем по восходящему клину, из которого мы можем выйти вниз, т.к. индикаторы на дневном ТФ указывают на это, и мы находимся у нижней границы клина. Но здесь есть и другая вероятность отскока, которая сильно ниже в текущей ситуации. Отобразил обе вероятности и указал их примерный процент реализации на мой взгляд. График прикрепил.
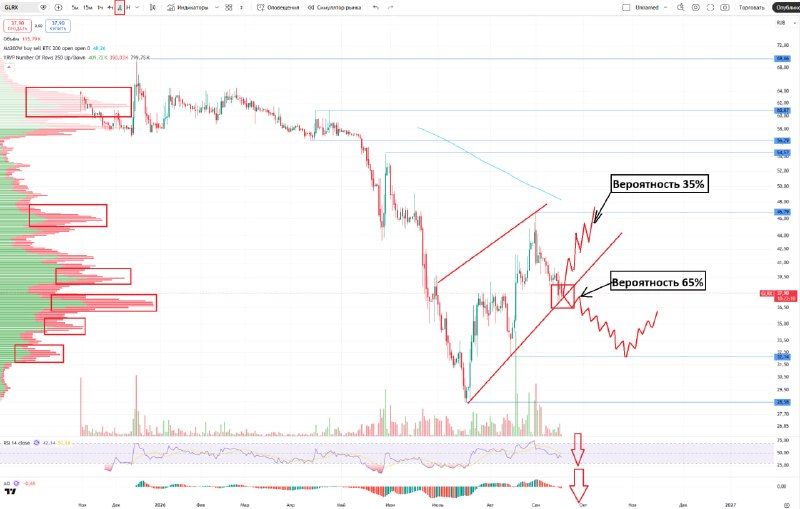
Выводы: Не вижу чего-то особо привлекательного для инвестора. Выручка выросла и EBITDA. Заметный рост расходов, падение чистой прибыли. Да, на фоне других девелоперских компаний Глоракс выглядит немного получше, но это не звучит так, чтобы мне это захотелось купить. Т.е. это не бриллиант среди... Тут другие аналогии, но не буду их озвучивать. Я бы покупать акции Глоракса не стал.
Комментарии