Глобальный рынок на подъеме
- Российский рынок продолжает попытки закрепиться выше 2320 пунктов
- В Азии рынки в основном растут вслед за Уолл-стрит и снижением цен на нефть, при этом Япония заметно опережает регион на фоне ослабления иены и ожиданий новых стимулов.
- В Европе основные индексы прибавляют на фоне улучшения аппетита к риску и снижения доходностей гособлигаций, хотя бюджетные риски во Франции и слабая макростатистика Германии сохраняются.
В понедельник американский рынок завершил торги ростом: S&P 500 прибавил 0,66%, Dow Jones — 0,18%, Nasdaq — 1,05% и обновил исторический максимум. Основную поддержку оказали технологические компании и бумаги, связанные с ИИ: Nvidia выросла на 2,1%, также прибавили Microsoft, Meta и Tesla. Дополнительным позитивом стали снижение нефти и ожидания сильного сезона отчетности. При этом доходность 10-летних Treasuries выросла до 5,31%, а индекс ISM Services снизился до 54,9 пункта, одновременно указав на усиление ценового давления.
Во вторник фьючерс на S&P 500 растет на 0,19%, до 7 844,5 пунктов.
В целом европейский рынок сегодня растет: Euro Stoxx 50 прибавляет 0,77%, до 6 290 пунктов. Поддержку индексам оказывают позитивная динамика Уолл-стрит и снижение доходностей европейских гособлигаций после резкого роста в последние недели. Дополнительным позитивом выступает снижение Brent ниже $100 за баррель. При этом инвесторы продолжают следить за бюджетными рисками во Франции и политической неопределенностью в Испании. Сегодня также ожидаются данные по розничным продажам в еврозоне.
Великобритания. Британский FTSE 100 растет на 0,75%, до 10 577 пунктов. Поддержку рынку оказывает улучшение глобального аппетита к риску и некоторое ослабление давления на долговом рынке. При этом доходность 10-летних британских гособлигаций остается высокой — около 5,42%, поэтому опасения относительно инфляции и дальнейшей политики Банка Англии сохраняются. В фокусе сегодня также находится статистика деловой активности в Великобритании.
Германия. Немецкий DAX прибавляет 0,73%, до 25 439 пунктов, несмотря на слабую макростатистику. Промышленные заказы в Германии в августе упали сразу на 10,6% м/м при ожиданиях снижения лишь на 1%, хотя падение в основном связано с волатильными крупными заказами в транспортном секторе. Доходность 10-летних Bund сегодня снижается примерно до 3,44%, что оказывает поддержку акциям.
Франция. Французский CAC 40 растет на 0,64%, до 7 884 пунктов, частично восстанавливаясь после недавнего снижения. Давление со стороны долгового рынка сегодня ослабло: доходность 10-летних французских облигаций снизилась примерно до 4,78%, однако спред к немецким Bund остается повышенным на уровне около 135 б.п. Главным риском для рынка по-прежнему остается бюджет — инвесторы сомневаются в способности властей провести сокращение дефицита через парламент, а высокая стоимость обслуживания долга продолжает давить на настроения.
Япония. Nikkei 225 растет на 1,26%, до 70 826 пунктов. Поддержку рынку оказывают рост Уолл-стрит, снижение цен на нефть и ослабление иены, благоприятное для японских экспортеров. Дополнительным позитивом стали заявления премьер-министра Санаэ Такаити о снижении налога на продукты питания до 1% с апреля 2027 года и мерах по стимулированию внутренних инвестиций. При этом рост доходностей остается сдерживающим фактором: доходность 10-летних JGB держится выше 3,1%, а глава Банка Японии Кадзуо Уэда вновь указал на необходимость контролировать инфляцию и возможность дальнейшего повышения ставки.
Южная Корея. KOSPI снижается на 0,89%, до 6 941 пункта после возобновления торгов после праздничного дня. Основное давление оказывают технологические компании: снижаются Samsung Electronics и SK Hynix на фоне высоких глобальных доходностей и фиксации прибыли перед сезоном отчетности. Иностранные инвесторы за день продали корейские акции примерно на 1,75 трлн вон, тогда как автомобильные и сырьевые компании выглядят устойчивее рынка.
Китай и Гонконг. Hang Seng прибавляет 0,76%, до 24 223 пунктов, следуя за ростом американского рынка и восстановлением интереса к технологическим компаниям. Среди лидеров находятся Wuxi Biologics, Baidu и Sunny Optical, тогда как часть потребительских и технологических бумаг остается под давлением. Биржи материкового Китая закрыты с 1 по 7 октября в связи с празднованием Дня образования КНР, поэтому основные торги в регионе сейчас сосредоточены в Гонконге.
Российский рынок продолжает попытки закрепиться выше 2320 пунктов: индекс МосБиржи утром прибавляет около 0,2% и держится в районе 2322 пунктов. Основную поддержку по-прежнему оказывают улучшение геополитических ожиданий и надежды на продолжение переговорного трека. Рынок ждет подтверждения возможной трехсторонней встречи России, США и Украины до конца октября, о которой ранее говорил Владимир Зеленский. При этом значительная часть этого оптимизма уже заложена в котировки, а подтвержденных договоренностей пока нет, поэтому потенциал дальнейшего роста только на ожиданиях постепенно сокращается.
Дополнительную поддержку продолжают оказывать нефтяные котировки: Brent держится около $100 за баррель, что остается комфортным уровнем для российских экспортеров. Позитивным фактором выступает и ослабление рубля после решения Минфина резко увеличить покупки валюты и золота: с 7 октября объем операций вырастет с 2,5 млрд до 12,7 млрд руб. в день, что улучшает ожидания по рублевой выручке экспортеров. В то же время нефтяной драйвер несколько ослаб после восстановления поставок с Ближнего Востока, поэтому сам по себе уже вряд ли способен обеспечить сильное ускорение рынка.
Из важных внутренних новостей — Антон Силуанов заявил, что Минфин и РСПП нашли компромисс по налогообложению горнодобывающих компаний. Детали пока не раскрыты, однако сам факт смягчения первоначального варианта налога позитивен для металлургического и добывающего сектора и частично снимает один из основных рисков последних недель.
За сегодня котировки Brent снизились на 0,92% до 99,40$. Курс доллара к рублю вырос на 0,81% до 85,98 руб./дол.
По состоянию на 11:43 индекс Мосбиржи растёт на 0,03% до 2 320,19, индекс РТС растёт на 0,03% до 860,59.
Лидерами роста стали бумаги ВТБ (+1,91%), Сургутнефтегаз привилегированные (+1,73%), МКБ (+1,69%), РусГидро (+1,45%), Магнит (+1,42%).
Лидерами снижения торгуются бумаги Северсталь (-1,15%), Аэрофлот (-1,10%), МосБиржа (-0,80%), Вуш Холдинг (-0,71%), НЛМК (-0,69%).
Технический анализ
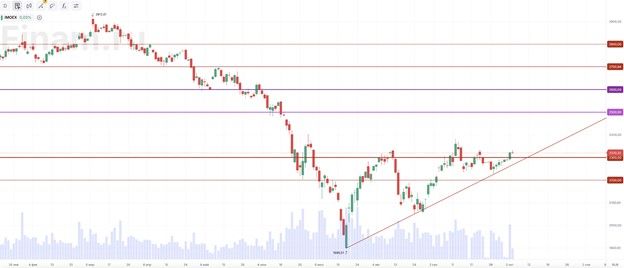
Индекс Московской биржи. Индекс МосБиржи продолжает тестировать важную зону 2300–2320 пунктов и пока удерживается выше восходящей трендовой от июльского минимума. Технически картина выглядит скорее позитивно: закрепление выше 2320–2330 пунктов может открыть дорогу к 2380–2400, а далее к 2500 пунктам. При этом уход ниже 2300 повысит риск коррекции к 2200 пунктам, где проходит следующая сильная поддержка.
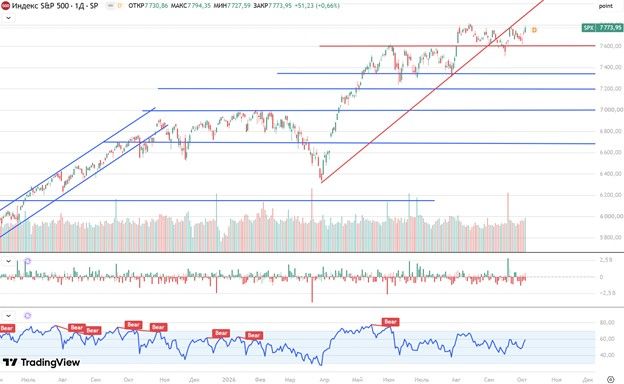
S&P 500. S&P 500 продолжает удерживаться в восходящем тренде и после теста зоны 7600 пунктов снова вернулся к локальным максимумам. Сейчас индекс торгуется около 7770 пунктов, ближайшее сопротивление проходит в районе 7800–7850, пробой которого может открыть дорогу к 7900–8000 пунктам. Внизу ключевой поддержкой остается уровень 7600, ниже — зоны 7350 и 7200 пунктов. RSI находится около 60 пунктов, то есть перекупленности пока нет, поэтому техническая картина остается умеренно позитивной.
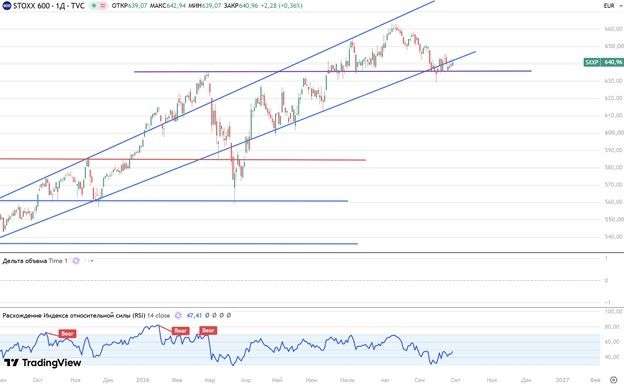
Euro STOXX 600. Битва за ключевой уровень 635 пунктов продолжается: STOXX 600 вновь вернулся выше него после недавнего прокола вниз, но уверенного закрепления пока нет. Удержание зоны 633–635 сохраняет шанс на продолжение отскока к 645–650 пунктам, тогда как новый уход ниже уровня может вернуть индекс к 625–630 пунктам. RSI восстанавливается из зоны слабости, поэтому краткосрочно картина остается нейтрально-позитивной.
Комментарии