"Газпром нефть" слабо отчиталась за второе полугодие
В пятницу «Газпром нефть» представила отчётность по МСФО за второе полугодие и 2024 года в целом. По итогам года выручка компании выросла на 16,5% г/г до 4 100 млрд руб., EBITDA скорр. – на 5,8% г/г до 1 396 млрд руб. В то же время чистая прибыль акционеров сократилась на 25,2% г/г до 479 млрд руб. Во втором полугодии чистая прибыль акционеров упала на 55,2% г/г до 151 млрд руб.
Свободный денежный поток по итогам года сократился на 20,5% г/г до 318 млрд руб., что преимущественно объясняется увеличением оборотного капитала. На фоне слабой генерации FCF и высокой нормы выплат дивидендов «Газпром нефть» увеличила долговую нагрузку более чем в два раза до 0,61 «Чистый долг/EBITDA».
Рост выручки в первую очередь вызван более высокими рублёвыми ценами на нефть. При этом настолько слабая динамика чистой прибыли объясняется дополнительными расходами по отложенному налогу на прибыль и более низкой маржинальностью переработки во втором полугодии.
«Газпром нефть»: основные финпоказатели за 2П и 2024 г. (млрд руб.)
Показатель | 2024 | 2023 | Изм.,% | 2п 2024 | 2п 2023 | Изм.,% |
Выручка | 4 100 | 3 520 | 16,5% | 2 081 | 1 968 | 5,8% |
EBITDA скорр. | 1 396 | 1 319 | 5,8% | 691 | 690 | 0,2% |
Маржа EBITDA скорр. | 34,0% | 37,5% | -3,4 п.п. | 33,2% | 35,1% | -1,9 п.п. |
Чистая прибыль акц. | 479 | 641 | -25,2% | 151 | 337 | -55,2% |
Чистый долг/EBITDA скорр. | 0,61 | 0,26 | N/A | 0,61 | 0,45 | N/A |
Свободный денежный поток | 318 | 401 | -20,5% | 157 | 309 | -49,2% |
Капитальные затраты | 505 | 522 | -3,2% | 242 | 267 | -9,4% |
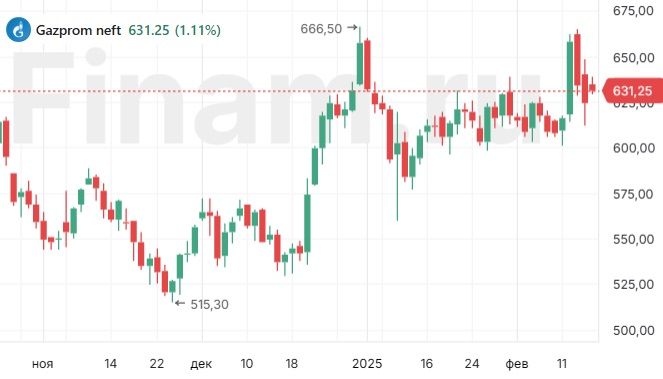
На наш взгляд, отчётность «Газпром нефти» негативна для её акций. Даже с учётом повышенной нормы выплат в 75% прибыли по МСФО дивиденд за второе полугодие может составить всего 24 руб. на акцию, что соответствует скромной доходности в 3,8%. При этом рост долговой нагрузки и попадание компании в SDN list США могут не позволить «Газпром нефти» и в будущем выплачивать 75% прибыли в виде дивидендов.
На данный момент мы сохраняем нейтральный взгляд на акции «Газпром нефти». Наша целевая цена по ним составляет 657 руб., что соответствует апсайду 5,3%.