«Газпром нефть» продолжает платить дивиденды в долг
Мы подтверждаем рейтинг «Держать» по акциям «Газпром нефти» и сохраняем целевую цену на уровне 484 руб. Даунсайд составляет 6,2%.
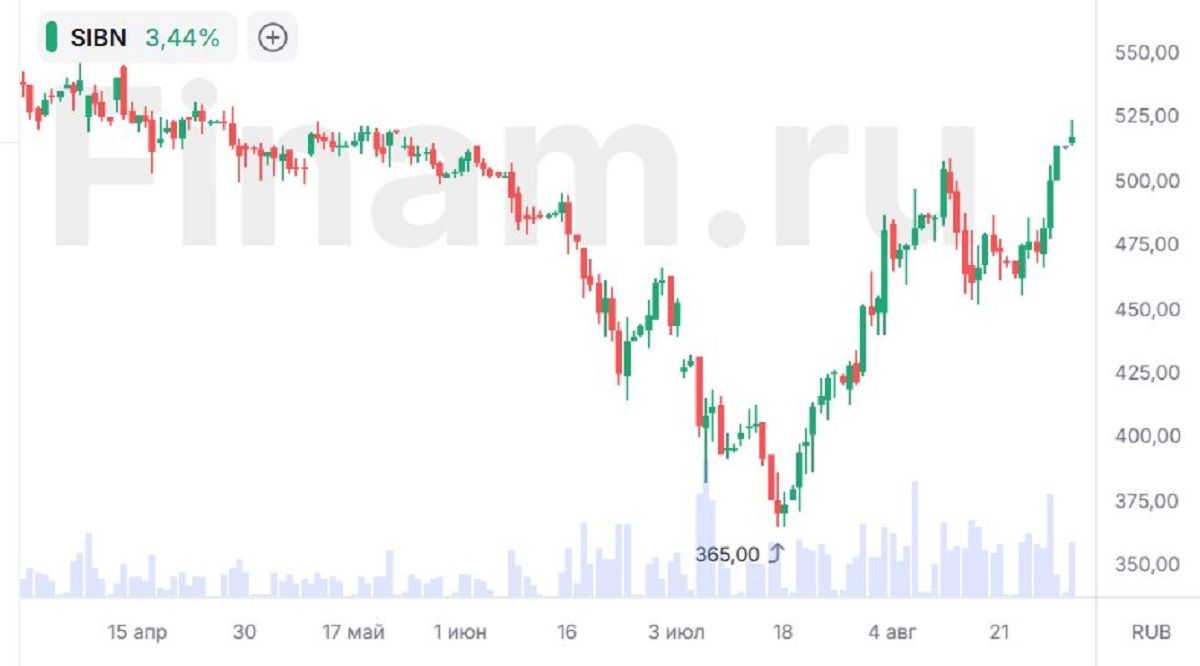
«Газпром нефть» во втором квартале стала одним из главных бенефициаров сильного роста маржинальности нефтепереработки в РФ из-за конфликта на Ближнем Востоке и топливного кризиса. Это позволило СД рекомендовать промежуточные дивиденды с неплохой доходностью — 8,2%. В то же время «Газпром нефть» в очередной раз направляет на дивиденды более 100% FCF, что приводит к росту долговой нагрузки. При этом даже с учетом аномально высокой нормы выплат форвардная дивидендная доходность у «Газпром нефти» ниже, чем, например, у «ЛУКОЙЛа». Кроме того, значительным риском для компании остается возможность новых атак на НПЗ. В такой ситуации мы сохраняем осторожный взгляд на акции «Газпром нефти».
| SIBN | Держать | |||
| Целевая цена, руб. | 484 | |||
| Текущая цена, руб. | 516 | |||
| Потенциал | -6,2% | |||
| ISIN | RU0009062467 | |||
| Капитализация, млрд руб. | 2 447 | |||
| EV, млрд руб. | 3 949 | |||
| Количество акций, млрд | 4,74 | |||
| Free float | 4% | |||
| Финансовые показатели, млрд руб. | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Выручка | 4 100 | 3 607 | 3 809 | |
| EBITDA | 1 150 | 908 | 1 100 | |
| EBIT | 679 | 429 | 607 | |
| Чистая прибыль | 479 | 246 | 419 | |
| DPS, руб. | 79,2 | 45,4 | 61,9 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025 | 2026П | |
| Маржа EBITDA | 28,0% | 25,2% | 28,9% | |
| Чистая маржа | 11,7% | 6,8% | 11,0% | |
| ROE | 15,6% | 7,8% | 13,2% | |
«Газпром нефть» — третья в России компания по объему добычи нефти. Деятельность охватывает добычу и переработку нефти и газа, сеть АЗС и нефтехимию.
«Газпром нефть» представила смешанную отчетность по итогам второго квартала 2026 г. Выручка нефтяника выросла на 15,6% г/г, до 1 022 млрд руб., EBITDA (без учета СП) — на 75,3% г/г, до 358 млрд руб. Чистая прибыль акционеров увеличилась в 2,9 раза г/г, до 190 млрд руб. Отметим, что основные показатели оказались близки к нашим ожиданиям.
Особенность «Газпром нефти» — фокус на нефтепереработке, что и стало причиной заметного улучшения результатов. Во втором квартале маржинальность переработки находилась на аномально высоком уровне за счет топливного кризиса и конфликта на Ближнем Востоке. Сдерживающим фактором стали крепкий рубль и снижение объемов нефтепереработки на 6,3% г/г. Во втором полугодии ожидаем немного более слабых результатов на фоне дальнейшего снижения объемов нефтепереработки и небольшого снижения маржинальности данного направления.
Свободный денежный поток во втором квартале увеличился только на 9,2% г/г, до 61 млрд руб. Основной причиной слабой генерации FCF остаются повышенные капитальные затраты — во втором квартале они увеличились на 16,9% г/г, до 110 млрд руб. Также негативно на генерацию денежных средств повлиял рост оборотного капитала. Из-за слабого свободного денежного потока чистый долг за год вырос почти на 45% г/г, до 1 414 млрд руб. Долговая нагрузка составляет 1,3 «Чистый долг / EBITDA».
Сильной стороной «Газпром нефти» остаются дивиденды. По итогам полугодия СД рекомендовал выплатить 42,5 руб. на акцию, что соответствует неплохой доходности — 8,2%. Последним днем для покупки акций для получения дивидендов может быть установлено 12 октября. В то же время отметим, что на фоне потребности материнской компании в деньгах «Газпром нефть» в очередной раз направляет на дивиденды более 100% FCF, что последние несколько лет регулярно приводит к росту долговой нагрузки. На наш взгляд, настолько высокий пэйаут (почти 75% прибыли по МСФО по итогам полугодия) является неустойчивым в среднесрочной перспективе, что является основным сдерживающим фактором в кейсе нефтяника.
Для расчета целевой цены акций «Газпром нефти» мы использовали модель дисконтированных дивидендов (DDM). Наша оценка предполагает даунсайд 6,2%.
Ключевые риски в инвестиционном кейсе «Газпром нефти»: возможность новых атак на НПЗ, снижение цен на нефть, укрепление рубля и ухудшение геополитической обстановки.
Аналитический отчет от 20 июля 2026 г.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 31.08.2026.
Комментарии