Финансовые результаты "Роснефти" могли остаться под давлением
До конца недели "Роснефть" может представить отчётность по МСФО по итогам третьего квартала. По нашим оценкам, по итогам квартала выручка компании могла сократиться на 18% г/г до 2022 млрд руб., EBITDA скорр. - на 28% г/г до 481 млрд руб. Чистая прибыль акционеров могла сократиться примерно в 5 раз г/г до 30 млрд руб.
Основное давление на финансовые результаты компании продолжают оказывать сниженные рублёвые цены на нефть. В третьем квартале они незначительно отскочили, но остались значительно ниже уровня прошлого года.
Маржинальность нефтепереработки в целом в РФ перешла к восстановлению, но для "Роснефти" это было нивелировано атаками на НПЗ компании. Кроме того, процентные расходы компании остаются на повышенном уровне, а из-за попадания в SDN list "Роснефть" была вынуждена продать часть своей доли в Kurdistan Pipeline Company, что может привести к разовому списанию активов.
На данный момент у нас умеренно положительный взгляд на акции "Роснефти". Целевая цена составляет 481,6 руб., апсайд - 17%. Локально финансовые результаты компании, конечно, находятся под давлением, что трансформируется в скромные дивиденды. В то же время нефтяник выигрывает от смягчения ДКП и постепенного снятия ограничений ОПЕК+, что позволит "Роснефти" уменьшить процентные расходы и реализовать проект "Восток Ойл". Кроме того, "Роснефть" является одной из ставок на возможность улучшения рыночной конъюнктуры, которое может произойти, например, за счёт ослабления рубля.
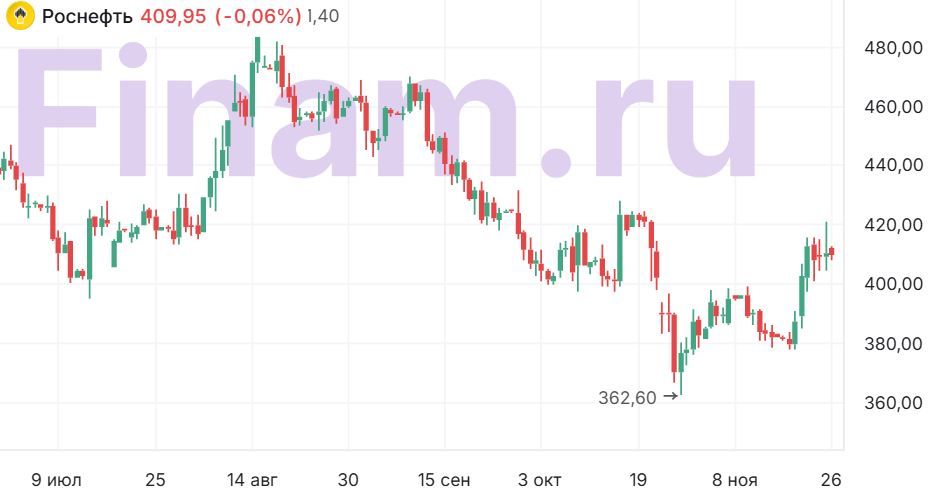
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 26.11.2025.