"Фикс Прайс" мог ускорить рост выручки на 8% в 3 квартале

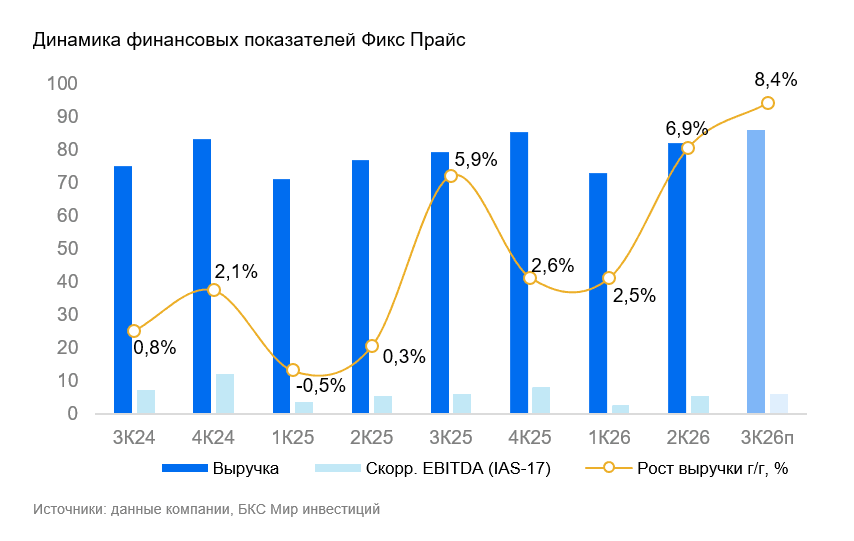
Фикс Прайс в четверг, 29 октября, раскроет результаты за III квартал 2026 г. по МСФО. Мы ждем роста выручки на 8% к аналогичному периоду предыдущего года (г/г) до 86 млрд руб. после 7% во II квартале и 2,5% в I квартале.
Розничная выручка, по нашим оценкам, выросла на 10% благодаря расширению сети (торговая площадь прибавляет около 9% в год) и положительной динамике сопоставимых продаж. Покупатели все чаще выбирают недорогие товары, и это поддерживает формат фиксированных цен. Также позитивно должно сказаться и ускорение потребительского спроса. Оптовая выручка, вероятно, снова снизилась на фоне роста доли магазинов под управлением компании.
Мы прогнозируем рост EBITDA по стандартам IAS-17 на 2% г/г до 6,1 млрд руб. при снижении рентабельности на 0,4 п.п. до 7,1%.
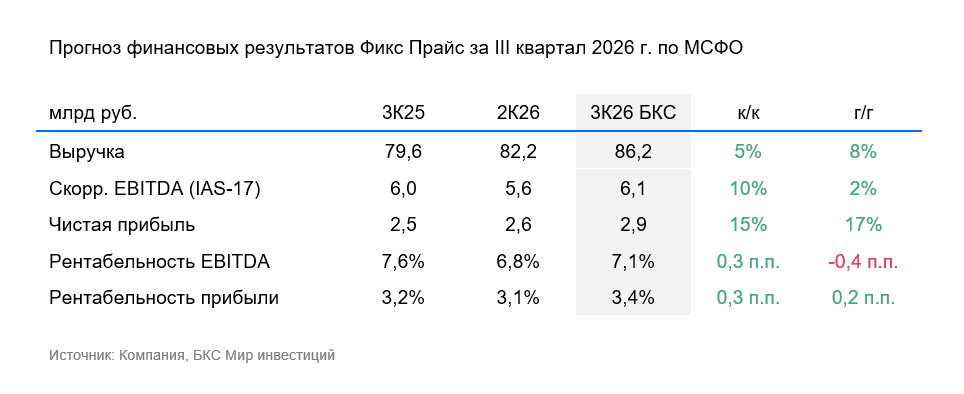
Валовая маржа, по нашим оценкам, выросла на 1,5 п.п. за счет работы с ассортиментом и роста доли импорта. Однако этот эффект почти полностью компенсирует рост расходов на персонал: после индексации зарплат на фоне дефицита кадров они увеличиваются почти на 20% в год.
Чистая прибыль, по нашим оценкам, выросла на 17% г/г до 2,9 млрд руб. благодаря снижению процентных расходов и низкой базе прошлого года, когда компания получила убыток от курсовых разниц.
Влияние
Главным в отчете будет подтверждение разворота в выручке. Во II квартале сопоставимые продажи вернулись в плюс (+3,7%), и продолжение ускорения в III квартале станет аргументом в пользу устойчивости тренда. При этом рост рентабельности останется ограниченным, пока расходы на персонал увеличиваются почти на 20% в год.
Оценка
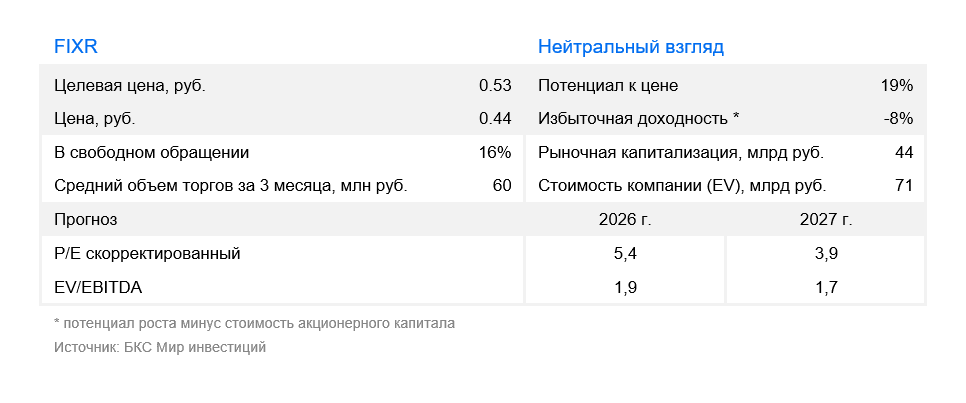
У нас «Нейтральный» взгляд на акции Фикс Прайса на горизонте года. Акции торгуются с P/E 4,1х на год вперед, что ниже среднего исторического в 2023–2025 гг. 5,8х на 30%, а дивидендная доходность на горизонте года может составить около 16%. Однако одного-двух неплохих кварталов недостаточно, чтобы говорить о развороте: в 2023–2025 гг. рост выручки отставал от роста продуктовой розницы и инфляции.
Комментарии