ETF на Hang Seng: привлекательная оценка, дивиденды и ожидания новых стимулов
На текущий момент ETF на индекс Hang Seng обладает умеренным потенциалом, но при просадке он будет интересен для инвесторов с низкой экспозицией китайских акций с учетом невысокой оценки по мультипликаторам и ожиданий нового пакета стимулов на фоне замедления экономики. Индекс имеет невысокую оценку по мультипликаторам (11,1 форвардных годовых прибылей) и привлекательную дивидендную доходность 3,5%. Несмотря на торговую войну с США, на бирже Гонконга идет бум размещений, и обороты торгов растут.
| 2800.HK | Держать |
| 12M целевая цена | HKD 27,9 |
| Текущая цена | HKD 25,6 |
| Потенциал роста | 9,0% |
| ISIN | HK2800008867 |
| NAV, млрд HKD | 138,4 |
| УК | StateStreet |
| Плата за управление | 0,08% |
| Доходность | |
| 1M | 5,3% |
| 6M | -4,4% |
| 1Y | 1,0% |
| Сектора | |
| Финансы | 33,6% |
| Потребление (дискр.) | 20,7% |
| ИТ | 16,4% |
| Здравоохранение | 5,1% |
| Нефтегаз | 4,7% |
| Недвижимость | 4,0% |
| ТМТ | 3,8% |
| Промышленность | 2,5% |
| ЖКХ | 2,5% |
| Материалы | 2,1% |
| Потребление (повс.) | 1,9% |
| Конгломераты | 1,6% |
| Прочее | 1,3% |
Хотите торговать акциями азиатских компаний? Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Мы повышаем целевую цену по ETF на Hang Seng до HKD 27,9 и присваиваем рейтинг «Держать», исходя из потенциала роста 9,0%. Оценка строилась на основе средневзвешенных консенсусных целевых цен акций фонда с применением дисконта 15%.
ETF The Tracker Fund of Hong Kong (тикер 2800) отслеживает гонконгский индекс Hang Seng, который является бенчмарком китайских акций на бирже Гонконга.
В 2К 2026 рост ВВП Китая замедлился с 5,0% г/г в 1К до 4,3%, что стало самым низким темпом c 4К 2022 и вышло ниже консенсуса экономистов +4,5% г/г. Компартия намерена внедрить новые стимулирующие меры для борьбы с замедлением экономики и для снижения зависимости экономики от экспорта. Премьер-министр Китая Ли Цян 13 июля призывал к «сильной контрциклической корректировке» — более полному и эффективному использованию существующих программ и подготовке новых мер для придания импульса экономике.
Несмотря на торговое и политическое давление США, в Гонконге, по данным Гонконгской биржи, обороты на бирже росли в 1П 2026, и идет бум IPO. По данным Гонконгской биржи, среднедневной торговый оборот достиг HKD 283 млрд (+18% г/г). IPO провели 87 компаний, что почти в 2 раза больше г/г. Их объем составил HKD 210,2 млрд (+92% г/г).
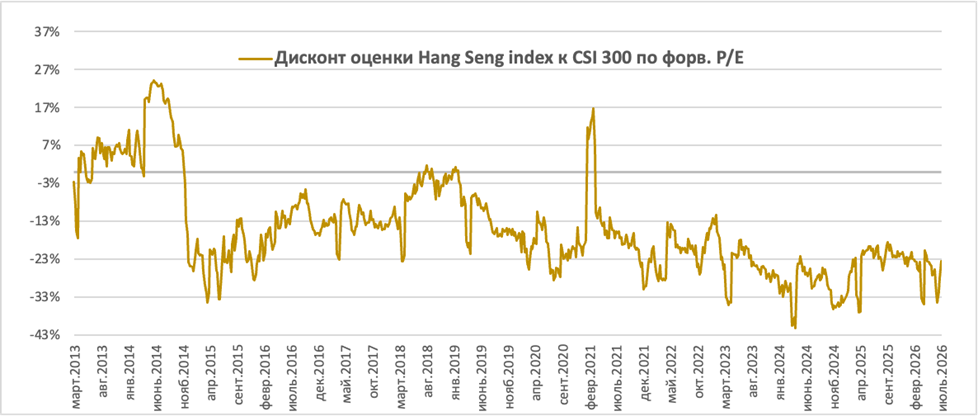
Текущая оценка по мультипликаторам предполагает глубокий дисконт к материковым акциям, 23%, в частности, к индексу CSI 300, что близко по размеру к максимальным уровням с марта 2013 г. и выше, чем медианный дисконт за этот период составил 17%.
Дивдоходность Hang Seng на следующие 12 месяцев, по нашим оценкам, равна 3,5%, но топ-10 по дивидендной доходности формируют акции с доходностью в 2–3 раза выше: WH Group (12,8%), China Hongqiao (10,0%), Laopu Gold (9,5%), Sands China (8,2%), Tingyi (Cayman Islands) Holding (7,8%).
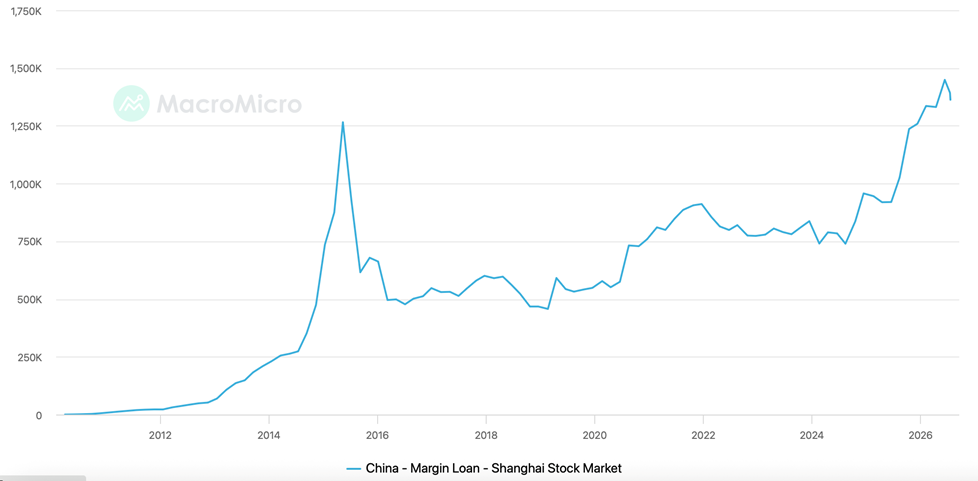
К основным рискам относим неровную динамику китайской экономики, а также проблемы с демографией и рынком недвижимости. Точкой риска также является ужесточение денежно-кредитной политики ведущими мировыми центробанками, включая Банк Японии, ЕЦБ, на фоне роста инфляции из-за войны на Ближнем Востоке. Риском остается значительный объем маржинальных позиций по материковым акциям.
Описание
ETF The Tracker Fund of Hong Kong отслеживает гонконгский индекс Hang Seng (HSI) с небольшой погрешностью. Индекс HSI является бенчмарком китайских акций на бирже Гонконга, в который на текущий момент входят 93 эмитента, включая гигантов — Alibaba и Tencent. Отраслевые доминанты индекса — финансовый сектор (33,6%), технологии (16,4%) и потребление (22,5%).
Исторический максимум индекса был зафиксирован в январе 2018 г. на уровне 33 484,08 пункта. Сейчас индекс торгуется на 25% ниже.
Несмотря на высокую волатильность, Hang Seng остается популярным среди иностранных инвесторов как доступная ставка на рост китайской экономики.
Инвестиционный кейс
Мы повышаем целевую цену по ETF 2800 до HKD 27,9 и присваиваем рейтинг «Держать», исходя из потенциала 9,0%.
Целевая цена ETF рассчитана по средневзвешенному потенциалу компаний (по данным Reuters). Мы также заложили страновой дисконт в размере 15%, так как, на наш взгляд, капитализация индекса Hang Seng и текущие консенсусы по акциям индекса не учитывают в полной мере риски от возобновления конфликта на Ближнем Востоке, перекрытия Ормуза и ожидаемого давления инфляции и проблем с логистикой сырьевых товаров, особенно в азиатском регионе, который довольно сильно зависит от поставок энергоносителей с Ближнего Востока. Хотя стоит отметить, что Китай зависит от поставок нефти из стран Персидского залива в меньшей степени, чем другие азиатские страны, из-за наличия существенных резервов нефти, собственной добычи и поставок нефти из России. Кроме того, энергобаланс Китая довольно диверсифицирован — на уголь приходится около 60%, на ВИЭ — около 10%, а нефтегазовые компании Китая стали одними из основных бенефициаров сырьевого шока, продемонстрировав рост на фоне подорожания нефти и газа, хотя хуже сектора выглядели нефтепереработчики в связи с опасениями, что перебои с поставками через Ормузский пролив вынудят их на неопределенный срок сократить объем переработки.
| Эмитент | Сектор | Консенсус, HKD | Вес | Апсайд | Вклад в потенциал ETF | Изм . прибыли, 2026Е | DY NTM | P/E 1Y |
| HSBC Holdings | Финансы | 159,3 | 9% | 2% | 0,2% | 5% | 4,5% | 10,9 |
| Tencent Holdings | Коммуникации | 700,0 | 8% | 47% | 3,7% | 7% | 1,3% | 13,0 |
| Alibaba Group Holding | Потребление (дискр.) | 172,0 | 6% | 47% | 3,0% | 9% | 1,2% | 15,2 |
| China Construction Bank | Финансы | 10,5 | 5% | 21% | 1,1% | 5% | 5,5% | 5,5 |
| AIA Group | Финансы | 103,5 | 5% | 37% | 1,8% | 2% | 3,0% | 12,2 |
| Industrial and Commercial Bank of China | Финансы | 7,9 | 3% | 11% | 0,4% | 4% | 5,4% | 5,8 |
| China Mobile | Коммуникации | 95,0 | 3% | 18% | 0,5% | -6% | 7,1% | 10,9 |
| Hong Kong Exchanges and Clearing | Финансы | 518,0 | 3% | 30% | 0,9% | 4% | 3,5% | 25,5 |
| Xiaomi | ИТ | 40,0 | 3% | 44% | 1,1% | -27% | 0,0% | 18,1 |
| Meituan | Потребление (дискр.) | 112,0 | 3% | 30% | 0,7% | na | 0,0% | 34,5 |
| Semiconductor Manufacturing International Corp | ИТ | 89,0 | 2% | 28% | 0,7% | 49% | 0,0% | 56,2 |
| Bank of China | Финансы | 6,0 | 2% | 13% | 0,3% | 6% | 5,3% | 6,0 |
| Ping An Insurance (Group) Co of China | Финансы | 78,5 | 2% | 41% | 0,9% | 5% | 6,3% | 5,6 |
| NetEase | Коммуникации | 249,0 | 2% | 18% | 0,4% | 12% | 2,7% | 13,4 |
| CNOOC | Нефтегаз | 32,5 | 2% | 36% | 0,7% | 33% | 7,2% | 6,0 |
| BYD | Потребление (дискр.) | 126,0 | 2% | 40% | 0,7% | 21% | 1,4% | 15,7 |
| BeOne Medicines AG | Здравоохранение | 246,9 | 1% | 29% | 0,4% | 123% | 0,0% | 39,4 |
| China Life Insurance | Финансы | 33,6 | 1% | 23% | 0,3% | -31% | 4,0% | 5,5 |
| Techtronic Industries | Промышленность | 139,0 | 1% | 7% | 0,1% | 13% | 2,5% | 19,5 |
| PetroChina | Нефтегаз | 12,8 | 1% | 28% | 0,3% | 22% | 6,1% | 8,6 |
| Прочие | 33% | 10% | ||||||
| Потенциал ETF | 28,3% | |||||||
| Целевая цена | HKD 32,8 | |||||||
| Страновой дисконт — 15% | ||||||||
| Целевая цена с учетом дисконта | HKD 27,9 | |||||||
| Потенциал ETF с учетом дисконта | 9,0% |
Источник: Reuters, расчеты ФГ «Финам»
Текущая оценка по мультипликаторам предполагает глубокий дисконт к материковым акциям, 23%, в частности, к индексу CSI 300, близкий по размеру к максимальным уровням с марта 2013 г., когда Китай возглавил Си Цзиньпин, и выше, чем медианный дисконт за этот период — 17%. В сравнении с собственной историей по форвардному P/E индекс торгуется на уровне медианы 11,1.
По данным Bloomberg, индекс Hang Seng оценивается в 11,1 форвардных прибылей, что намного ниже, чем американский S&P 500 (21,8), европейский Stoxx 600 (15,7), китайский материковый CSI 300 (14,7), индийский Sensex (20,2), японский Topix (17,4). Отчасти это обусловлено некоторыми рисками, но невысокая оценка по мультипликаторам в сравнении с аналогами подразумевает, что риски по большей части учтены в цене, и при объявлении нового пакета стимулов и разрядке в геополитике рынок акций подрастет.
Макроэкономический фон для китайских акций остается умеренно позитивным, хотя развитие экономики КНР имеет неравномерный характер и есть тенденция к замедлению роста.
- Правительство Китая проводит стимулирующую денежную политику. Текущая доходность по 10-летним гособлигациям Китая, например, составляет всего 1,74%.
- В 2К 2026 рост ВВП Китая замедлился с 5,0% г/г в 1К до 4,3%, что стало самым низким темпом с 4К 2022 и вышло ниже консенсуса экономистов +4,5% г/г. По данным Reuters, по итогам года ожидается повышение ВВП на 4,6% в сравнении с +2,1% в США и всего +0,5% в еврозоне.
Компартия намерена внедрить новые стимулирующие меры для борьбы с замедлением экономики и для снижения зависимости экономики от экспорта. Премьер-министр Китая Ли Цян 13 июля призывал к «сильной контрциклической корректировке» — более полному и эффективному использованию существующих программ и подготовке новых мер для придания импульса экономике. В 2П 2026 фокус будет находиться на стабилизации рынка труда и задействовании потенциала внутреннего спроса.
Долгосрочной задачей Китая является перестройка экономики и смещение драйвера роста от экспорта к домашнему потреблению. Ключевые точки развития — это достижение ИИ-суверенитета, масштабное внедрение цифровизации в экономике, промышленности, потребительском секторе, а также зеленые технологии, био- и квантовые технологии, сфера социальных услуг, в частности медицина, уход за пожилыми людьми.
Продолжает действовать программа господдержки, включающая меры по покупке местных акций фондами, связанными с Правительством, во время спада для стабилизации финансового рынка.
Несмотря на торговое и политическое давление США, в Гонконге, по данным Гонконгской биржи, обороты на бирже росли в 1П 2026, и идет бум IPO. По данным Гонконгской биржи, среднедневной торговый оборот достиг HKD 283 млрд (+18% г/г). IPO провели 87 компаний, что почти в 2 раза больше г/г. Их объем составил HKD 210,2 млрд (+92% г/г). С учетом вторичных размещений объем достиг HKD 346,1 млрд (+22% г/г).
Reuters отмечает, что у размещений истекает срок запрета продаж, что может вызвать волатильность в размещенных акциях и в целом на рынке, хотя, с другой стороны, эта ликвидность потенциально может быть перенаправлена в менее хайповые истории.
Прибыль индекса Hang Seng, согласно консенсусу Bloomberg, увеличится на 2,2% в 2026 г. при повышении выручки на 11,3%.
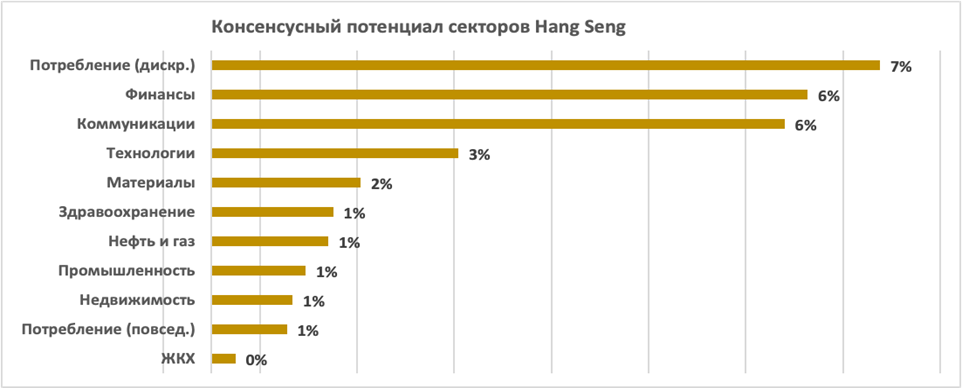
Консенсус в основном связывает потенциал рынка с дискреционным потреблением, финансами, промышленностью и коммуникациями.
Дивидендная доходность Hang Seng на следующие 12 месяцев, по нашим оценкам, равна 3,5%.
Топ-10 дивидендных бумаг индекса:
| Акция | Сектор | DY NTM |
| WH Group | Потребление (повс.) | 12,8% |
| China Hongqiao | Материалы | 10,0% |
| Laopu Gold | Потребление (дискр.) | 9,5% |
| Sands China | Потребление (дискр.) | 8,2% |
| Tingyi (Cayman Islands) Holding | Потребление (повс.) | 7,8% |
| ENN Energy Holdings | ЖКХ | 7,5% |
| CNOOC | Нефтегаз | 7,2% |
| Haidilao International Holding | Потребление (дискр.) | 7,2% |
| China Petroleum & Chemical | Нефтегаз | 7,1% |
| China Mobile | Коммуникации | 7,1% |
| Источник: Reuters | ||
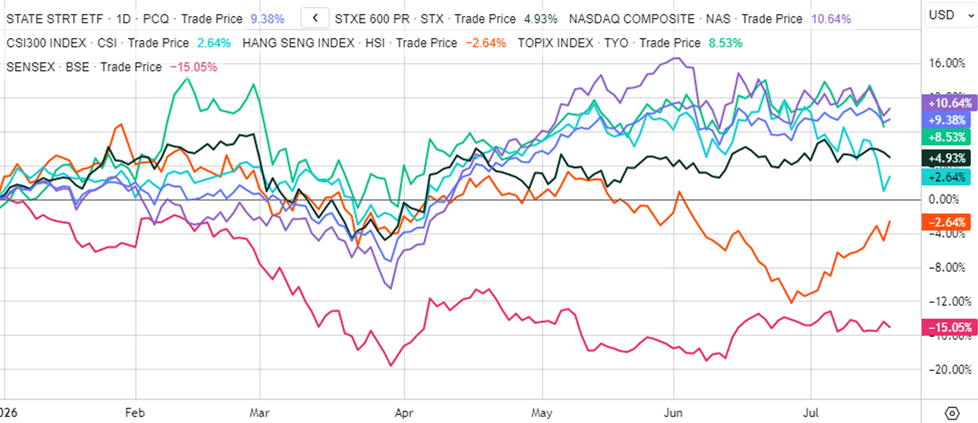
Индекс Hang Seng находится на 10% ниже от годовых пиков, отставал по долларовой доходности от ключевых конкурентов с начала года, принеся минусовую доходность около 2,6% в сравнении с +9,4% по S&P 500, +2,6% по CSI 300, +4,9% по европейскому Stoxx 600. Сейчас у фонда умеренный потенциал, но при просадке он будет интересен для инвесторов с низкой экспозицией китайских акций с учетом невысокой оценки по мультипликаторам и ожиданий нового пакета стимулов на фоне замедления экономики.
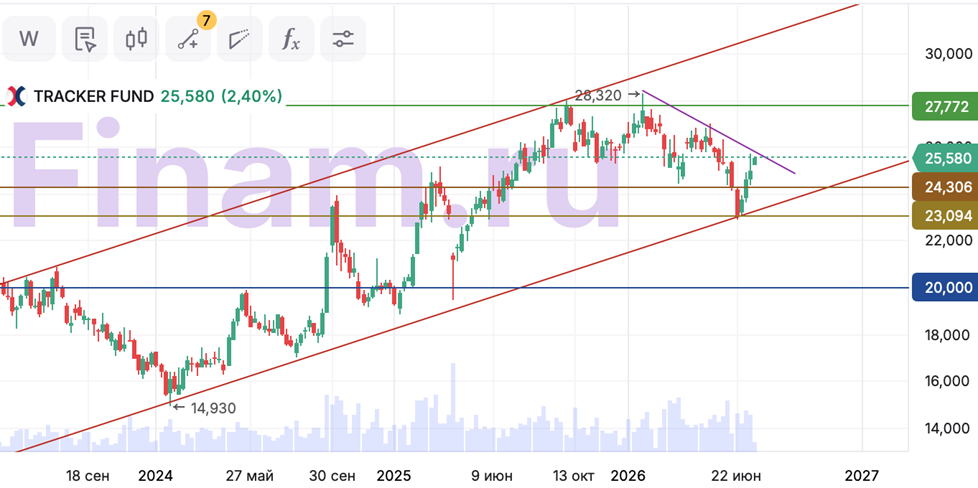
На недельном графике котировки фонда смогли вернуться в диапазон 24,3–27,7. Нельзя исключать ретеста годовых максимумов, если курс преодолеет линию краткосрочного нисходящего тренда, которая сейчас выступает как сопротивление. Поддержкой выступают уровни 23,1 и 20,0.
Узнайте, как самостоятельно определить и использовать ретесты пробитых уровней поддержек и сопротивлений. Посетите онлайн-курс «Практический трейдинг», старт новой группы каждую среду.
Точки риска:
- Гонконгские акции более волатильные, чем их материковые аналоги, и торгуются с дисконтом по отношению к материку из-за большего доступа иностранного спекулятивного капитала к биржам Гонконга.
- Рост экономики Китая происходит неровно и идет на фоне существенных долгосрочных проблем. Ухудшение демографии из-за низкой рождаемости и старения населения является одной из причин ослабления совокупного спроса. Далее рынок недвижимости остается в ослабленном состоянии и несет риски для банковской системы.
- Ужесточение ДКП крупнейшими мировыми ЦБ, в частности, Банком Японии, ЕЦБ, возможно, ФРС уменьшает ликвидность и создает точки волатильности. Кроме того, японская иена и евро часто выступают фондирующими валютами в глобальной стратегии керри-трейд, и из-за повышения ставок можем увидеть сокращение позиций на мировом рынке капитала.
- Долговой кризис в Европе, где доходности долгосрочных гособлигаций отдельных крупных стран достигли своих многолетних пиков, может стать «черным лебедем», которого пока мало кто ожидает. Доходности 30-летних гособлигаций Великобритании и Франции достигли 4,73% (уровень октября 2008 г.) и 5,73% (уровень 1998 г.) соответственно. Растут риски снижения рейтинга гособлигаций ведущих западных стран крупными агентствами, что может запустить долговой кризис внутри стран и повлиять на баланс мирового рынка капитала. Сейчас вложения в госдолг Европы во многом строятся на доверии. Ухудшить ситуацию может перекрытие Ормузского пролива, что вызывает рост цен на нефть и газ, удобрение и прочие товары.
- Риском остается высокий уровень маржинальных позиций в акциях, что делает рынок уязвимым перед плохими новостями.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 21.07.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии