Duke Energy: дивидендный кейс для консервативных инвесторов

Duke Energy отличается классическими для защитного кейса характеристиками: акции компании предлагают внушительную дивдоходность, показывают высокую корреляцию с отраслевым индексом, а профиль деятельности предполагает 90%-ную долю тарифной выручки в общей структуре продаж. При этом с продажей нерегулируемых ВИЭ в 2023 году фокус Duke Energy на тарифной деятельности лишь вырастет.
| DUK | Покупать | |||||||
|---|---|---|---|---|---|---|---|---|
| 12М целевая цена | USD 112,00 | |||||||
| Текущая цена* | USD 96,27 | |||||||
| Потенциал | 16,34% | |||||||
| ISIN | US26441C2044 | |||||||
| Капитализация, млрд $ | 74,19 | |||||||
| EV, млрд $ | 152,99 | |||||||
| Количество акций, млрд | 74,76 | |||||||
| Free float | 100% | |||||||
| Финансовые показатели, млрд $ | ||||||||
| Показатель | 2021 | 2022 | 2023П | |||||
| Выручка | 24,6 | 28,8 | 29,1 | |||||
| EBITDA | 10,3 | 11,1 | 12,9 | |||||
| Чистая прибыль | 3,9 | 2,6 | 4,3 | |||||
| Скорр. EPS, $ | 5,2 | 5,3 | 5,6 | |||||
| Дивиденд, $ | 3,9 | 4,0 | 4,1 | |||||
| Показатели рентабельности | ||||||||
| Показатель | 2021 | 2022 | 2023П | |||||
| Маржа EBITDA | 41,7% | 38,6% | 44,4% | |||||
| Чистая маржа | 15,9% | 8,9% | 14,9% | |||||
| ROE | 8,0% | 5,2% | 8,6% | |||||
| Мультипликаторы | ||||||||
| Показатель | LTM | 2023П | ||||||
| EV/EBITDA | 13,8 | 11,8 | ||||||
| P/E | 18,3 | 17,1 | ||||||
| DY | 4,0% | 4,2% | ||||||
Мы присваиваем рейтинг "Покупать" акциям Duke Energy с целевой ценой $ 112 на март 2024 года. Потенциал роста 16% без учета дивидендов.
Duke Energy — американский вертикально интегрированный электроэнергетический холдинг. Компания является одной из крупнейших в США и обслуживает территорию общей площадью 240 тыс. кв. км, поставляя э/э и газ почти 10 млн потребителей.
Продажа коммерческих ВИЭ усиливает фокус Duke на регулируемой деятельности. В ноябре 2022 года менеджмент Duke сообщил о планируемом выходе из сегмента нерегулируемых ВИЭ, парк которых включает 3,5 ГВт СЭС и ВЭС в Техасе, Вайоминге и Юте. Вырученные средства планируется преимущественно направить на погашение долга головной компании, а также финансирование CapEx.
Duke Energy реализует одну из самых масштабных в отрасли инвестиционных программ. В ближайшие 5 лет компания потратит на CapEx $ 65 млрд, которые преимущественно пойдут на усиление сетевой инфраструктуры и инвестиции в зеленую генерацию. По нашим подсчетам, в ближайшие 3 года Duke будет направлять на CapEx в среднем 40% от годовой выручки.
Норма тарифной прибыли филиалов Duke по большей части выше средней по США. Исключением является лишь Duke Energy Kentucky, которая работает по тарифному кейсу 2019 года с разрешенным ROE 9,25% (в среднем по США 9,4%).
Статус дивидендного аристократа делает акции Duke интересными для инвесторов, ориентированных на фиксированную доходность. На горизонте NTM она может составить 4,2% при 3,5% в среднем по сектору.
В среднесрочной перспективе менеджмент Duke ожидает роста скорректированного EPS в среднем на 5–7% в год.
Компания выглядит на 16% дешевле аналогов по мультипликаторам P/E и EV/EBITDA на 2023–2024 гг.
По нашим расчетам, коэффициент "Чистый долг / EBITDA" (LTM) для Duke составляет 6,7х, что выше среднего значения по отрасли (5,6х). Однако мы ожидаем, что с упомянутой выше продажей коммерческих ВИЭ показатель вернется ниже 6,0х уже в следующем году.
Ключевой для компании риск — природные катаклизмы. Многие обслуживаемые территории Duke (за исключением штатов Огайо, Кентукки и Индиана) расположены на Восточном побережье США, которое регулярно страдает от воздействия штормов. Последнее крупное отключение зафиксировано 24 декабря 2022 года в Южной и Северной Каролинах, когда почти 340 тыс. потребителей компании остались без электричества.
Описание эмитента
Duke Energy — американский вертикально интегрированный электроэнергетический холдинг. Компания является одной из крупнейших в США и обслуживает территорию общей площадью 240 тыс. кв. км. Duke поставляет электроэнергию 8,2 млн потребителей в 6 штатах (Северная и Южная Каролина, Флорида, Огайо, Кентукки и Индиана) и обеспечивает газом более 1,6 млн потребителей в 5 штатах (Северная и Южная Каролина, Огайо, Кентукки и Теннесси).
Под управлением компании сосредоточены генерирующие активы мощностью 49,9 ГВт. Из них 36,7 ГВт (74%) приходится на ТЭС, 8,9 ГВт (18%) — на АЭС, 3,6 ГВт (7%) — на ГЭС и 0,6 ГВт (1%) — на ВИЭ. Кроме того, компания периодически закупает электроэнергию на основе договоров о поставке мощности со станций мощностью 4,1 ГВт. Электроэнергетический сегмент приносит около 90% всей выручки компании, остальные 10% преимущественно приходятся на сбыт природного газа.
Практически на всех обслуживаемых территориях предприятия Duke Energy действуют как единственные поставщики э/э. Исключение — штат Огайо, где поставки э/э розничным потребителям происходят на основе аукционов, а Duke Energy Ohio получает тарифную выручку от передачи э/э. Такой профиль деятельности делает Duke Energy высокорегулируемой компанией: на тарифную деятельность приходится от 85 до 90% всей выручки.
Акционерный капитал компании состоит из 771 млн акций. Ведущий акционер Duke — Vanguard Group (9,1%). Free float составляет 99,88%.
Перспективы и риски компании
- Продажа коммерческих ВИЭ усиливает фокус Duke на регулируемой деятельности. В ноябре 2022 года менеджмент Duke сообщил о планируемом выходе из сегмента нерегулируемых ВИЭ, парк которых включает 3,5 ГВт СЭС и ВЭС в Техасе, Вайоминге и Юте. После признания обесценения на $ 1,3 млрд в 4-м квартале 2022 года бухгалтерская стоимость активов составляет от $ 1,5 до 1,6 млрд, что позволяет рассчитывать на окончательную сумму сделки в районе $ 2 млрд. Вырученные средства планируется преимущественно направить на погашение долга головной компании, а также финансирование CapEx.
- Duke Energy реализует одну из самых масштабных в отрасли инвестиционных программ. В ближайшие 5 лет компания потратит на CapEx $ 65 млрд, которые преимущественно пойдут на усиление сетевой инфраструктуры и инвестиции в зеленую генерацию: в частности, к 2028 году компания планирует ввести в эксплуатацию 3,1 ГВт СЭС, а к 2029-му — 1,6 ГВт энергохранилищ. Кроме того, в рамках отказа от угольных ТЭС (2035 год), ответственных за 14% полезного отпуска Duke в 2022 году, регуляторы одобрили строительство 2 ГВт газовых ТЭС к 2029 году для обеспечения стабильности поставок. По нашим подсчетам, в ближайшие 3 года Duke будет направлять на CapEx в среднем 40% от годовой выручки.
- Норма тарифной прибыли филиалов Duke по большей части выше средней по США. Исключением является лишь Duke Energy Kentucky, которая работает по тарифному кейсу 2019 года с разрешенным ROE 9,25% (в среднем по США 9,4%). В декабре 2022 года компания подала новую тарифную заявку в штате, запросив показатель на уровне 10,35%. Окончательное решение ожидается в первой половине 2023 года.
Узнайте больше о компаниях США на еженедельном эфире Учебного центра "ФИНАМ", регистрируйтесь.
- Ключевой для компании риск —природные катаклизмы. Многие обслуживаемые территории Duke (за исключением штатов Огайо, Кентукки и Индиана) расположены на Восточном побережье США, которое регулярно страдает от воздействия штормов. Последнее крупное отключение зафиксировано 24 декабря 2022 года в Южной и Северной Каролинах, когда почти 340 тыс. потребителей компании остались без электричества.
Выплаты акционерам
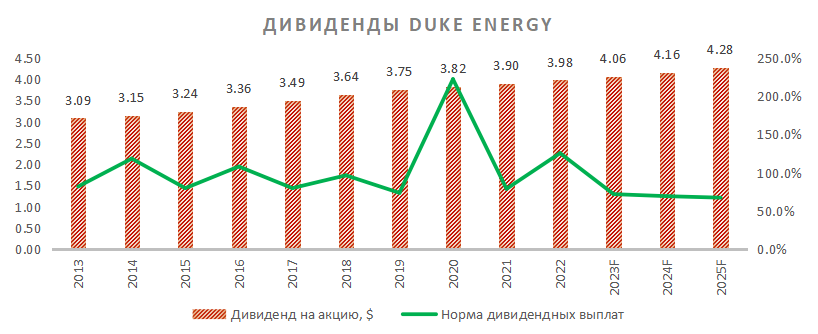
- Duke Energy — дивидендный аристократ с многолетней историей выплат. По нашим оценкам, дивидендная доходность акций компании в следующие 12 месяцев составит 4,2%, что заметно выше средней по сектору 3,5%. Такой показатель достигается за счет высокой целевой нормы выплат, 65–75%.
Финансовые показатели
- Выручка Dukeза последние 3 месяца 2022 года выросла на 21% (г/г), что было преимущественно связано с динамикой стоимости топлива в электросбытовом и газовом сегментах, которая в общем случае автоматически переносится в тариф и напрямую возмещается потребителями: так, производственная себестоимость, формируемая расходами на топливо и покупную э/э, выросла на 52% (г/г). Скорректированная прибыль на акцию в октябре — декабре 2022 года подросла на 18% (г/г), до $ 1,11, опередив консенсус аналитиков $ 1,07.
- Однако в финансовом результате компания показала чистый убыток в размере $ 0,5 млрд, сформированный за счет переоценки портфеля нерегулируемых ВИЭ ($ -1,3 млрд), который должен быть продан в первой половине 2023 года.
- Что касается ожиданий на 2023 год, Duke Energy подтвердила прогноз по скорр. EPS в диапазоне $ 5,55–5,75, что в среднем предполагает рост на 7% (г/г) и отвечает долгосрочному таргету по увеличению показателя на 5–7% ежегодно.
- По нашим расчетам, коэффициент "Чистый долг / EBITDA" (LTM) для Dukeсоставляет 6,7х, что выше среднего значения по отрасли (5,6х). Однако мы ожидаем, что с упомянутой выше продажей коммерческих ВИЭ показатель вернется ниже 6,0х уже в следующем году.
Duke Energy: ключевые данные отчетности, млн $
| Данные за 4-й квартал | Данные за 12 месяцев | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 2021 | 2022 | Изменение | 2021 | 2022 | Изменение | |||||
| Выручка | 5 762 | 6 983 | 21,19% | 24 621 | 28 768 | 16,84% | ||||
| EBITDA | 2 258 | 2 396 | 6,11% | 10 262 | 11 098 | 8,15% | ||||
| EBITDA маржа | 39,19% | 34,31% | -4,88% | 41,68% | 38,58% | -3,10% | ||||
| EBIT | 1 194 | 1 296 | 8,54% | 5 500 | 6 012 | 9,31% | ||||
| EBIT маржа | 20,72% | 18,56% | -2,16% | 22,34% | 20,90% | -1,44% | ||||
| Чистая прибыль | 746 | -636 | NA | 3 908 | 2 550 | -34,75% | ||||
| Чистая маржа | 12,95% | -9,11% | -22,05% | 15,87% | 8,86% | -7,01% | ||||
Duke Energy: историческая и прогнозная динамика ключевых финансовых показателей, млн $
| Фактические данные | Прогноз | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 2020 | 2021 | 2022 | 2023E | 2024E | 2025E | |||||
| Выручка | 23 366 | 24 621 | 28 768 | 29 111 | 30 033 | 31 010 | ||||
| EBITDA | 9 075 | 10 262 | 11 098 | 12 929 | 13 674 | 14 603 | ||||
| EBITDA маржа | 38,8% | 41,7% | 38,6% | 44,4% | 45,5% | 47,1% | ||||
| D&A | 4 504 | 4 762 | 5 086 | 5 346 | 5 646 | 5 946 | ||||
| Чистая прибыль | 1 377 | 3 908 | 2 550 | 4 342 | 4 629 | 4 909 | ||||
| Чистая маржа | 5,9% | 15,9% | 8,9% | 14,9% | 15,4% | 15,8% | ||||
| Скорректированный EPS, $ | 5,1 | 5,2 | 5,3 | 5,6 | 6,0 | 6,4 | ||||
| EPS, $ | 1,7 | 4,9 | 3,2 | |||||||
| Дивиденд на акцию, $ | 3,8 | 3,9 | 4,0 | 4,1 | 4,2 | 4,3 | ||||
| Норма дивидендных выплат | 222,1% | 78,9% | 125,6% | 72,0% | 69,3% | 67,4% | ||||
| Чистый долг | 62 477 | 66 796 | 74 758 | 75 013 | 79 206 | 83 335 | ||||
| Чистый долг/EBITDA | 6,9x | 6,5x | 6,7x | 5,8x | 5,8x | 5,7x | ||||
| Собственный капитал | 47 964 | 49 296 | 49 322 | 52 017 | 53 459 | 54 975 | ||||
| CFO | 8 856 | 8 290 | 5 927 | 10 155 | 10 692 | 11 247 | ||||
| CAPEX | 9 907 | 9 715 | 11 367 | 12 050 | 11 705 | 11 990 | ||||
| FCF | -1 051 | -1 425 | -5 440 | -1 895 | -1 013 | -743 | ||||
Источник: данные компании, Reuters, расчеты ФГ "Финам"
Оценка
Для анализа стоимости акций Duke мы использовали оценку по мультипликаторам относительно аналогов. Оценка по мультипликаторам P/E и EV/EBITDA на 2023–2024 гг. подразумевает целевую капитализацию $ 86,2 млрд, или $ 112,0 на акцию, что соответствует потенциалу роста на 16,3% от текущих уровней. Исходя из этого, мы присваиваем акциям Duke рейтинг "Покупать".
Duke Energy: оценка капитализации по мультипликаторам
| Компания | P/E 2023E | P/E 2024E | EV/EBITDA 2023E | EV/EBITDA 2024E |
|---|---|---|---|---|
| Duke Energy | 17,1 | 16,0 | 11,8 | 11,2 |
| Xcel Energy | 19,7 | 18,5 | 11,7 | 10,9 |
| WEC Energy | 20,5 | 19,3 | 14,0 | 13,1 |
| Dominion Energy | 14,0 | 14,3 | 12,4 | 11,5 |
| American Electric Power | 17,1 | 16,0 | 11,7 | 11,0 |
| Southern | 19,2 | 17,2 | 13,1 | 12,1 |
| Медиана по аналогам | 20,0 | 18,0 | 13,0 | 12,0 |
| Показатели для оценки | Чистая прибыль 2023E | Чистая прибыль 2024E | EBITDA 2023E | EBITDA 2024E |
| Duke Energy, млрд $ | 4,3 | 4,6 | 12,9 | 13,7 |
| Целевая капитализация Duke, млрд $ | 86,8 | 83,3 | 89,3 | 85,3 |
Duke Energy: показатели оценки
| Показатель | Значение |
|---|---|
| Текущая капитализация, млрд $ | 74,2 |
| Чистый долг (4Q 2022), млрд $ | 74,8 |
| Доля меньшинства (4Q 2022), млрд $ | 2,5 |
| Привилегированный капитал (4Q 2022), млрд $ | 2,0 |
| Стоимость ассоциированных компаний (4Q 2022), млрд $ | 0,5 |
| Стоимость бизнеса (EV) (4Q 2022), млрд $ | 153,0 |
Источник: Reuters, данные компании, расчеты ФГ "Финам"
Средневзвешенная целевая цена акций Duke Energy по выборке аналитиков с исторической точностью прогнозов не менее среднего составляет, по нашим расчетам, $ 106,64 (апсайд — 10,8%), а рейтинг акции равен 3,3 (где 1,0 соответствует Strong Sell, 3,0 — Hold, а 5,0 — Strong Buy).
В том числе оценка целевой цены акций аналитиками Keybanc Capital Markets составляет $ 112,00 ("Покупать"), Guggenheim Securities — $ 114 ("Покупать"), Morgan Stanley — $ 99 ("Держать").
Акции на фондовом рынке
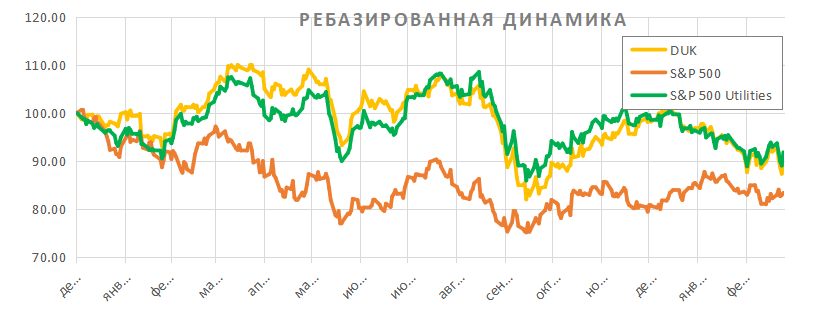
Акции Duke с начала 2022 года потеряли 8% при снижении отраслевого индекс S&P 500 Utilities на 7% за тот же период. Широкий рынок в лице S&P 500 с 31 декабря 2021 года полегчал на 15%. Коэффициент корреляции акций Duke и S&P 500 Utilities за период составил 0,9, что позволяет рассматривать первые как прокси сектора.
Технический анализ
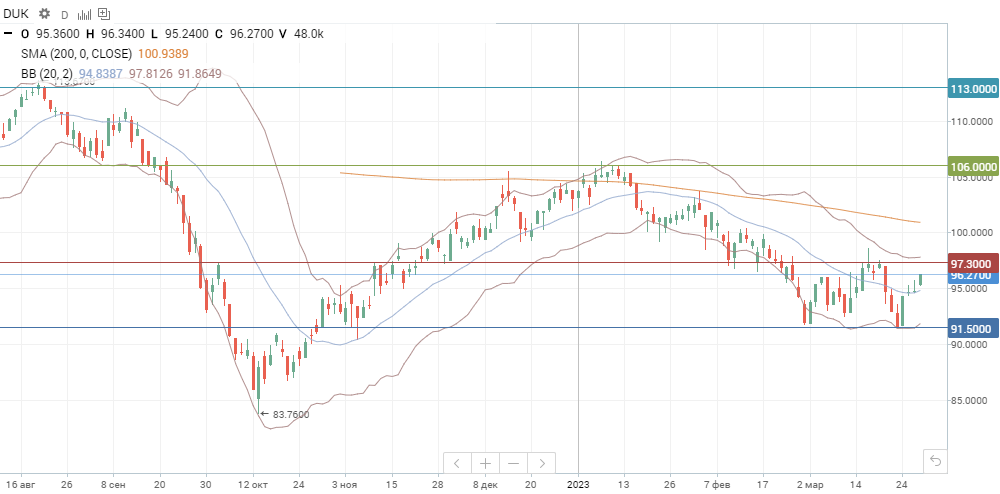
С точки зрения теханализа на дневном графике акции Duke после отскока от $ 91,5 подобрались близко к сопротивлению на $ 97,3. В случае его пробития инструмент может продолжить рост к 200-дневной средней на $ 101 и уровню $ 106. Долгосрочной целью остается полугодовой максимум на $ 113.
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 30.03.2023.
* Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.