Доля облигаций в структуре корпоративного долга России достигла рекорда
В период цикла жесткой монетарной политики 2024–2026 годов рынок облигаций усилил свои позиции в качестве источника ликвидности для корпоративного сектора, говорится в исследовании «Эксперт РА».
Несмотря на снижение ключевой ставки ЦБ РФ за девять месяцев 2026 года с 16 до 14%, условия банковского кредитования (УБК) были жесткими из-за регуляторных изменений и повышения требований к неценовым условиям заимствований кредиторами. Бизнес активно замещал кредиты публичным долгом: к середине 2026 года доля облигаций в общем объеме корпоративного долга впервые превысила 31%.
Исследование показывает, что с начала года объем рынка облигаций увеличился с 28,7 до 31,4 трлн рублей по состоянию на 30.09.2026. Общий баланс оценок предприятиями условий кредитования остается выше средних значений за последние 10 лет. Если ранее доминировали ценовые барьеры для выборки кредитов, то в 2026 году кредиторы ужесточили неценовые барьеры для выдачи кредитов и займов. С января текущего года вступили в силу новые, более строгие правила расчета показателя долговой нагрузки для кредитных организаций, с 1 марта 2026-го были повышены надбавки к коэффициентам риска по кредитам крупным компаниям с 40 до 100%. Такие условия также способствовали росту интереса к облигациям со стороны участников рынка.
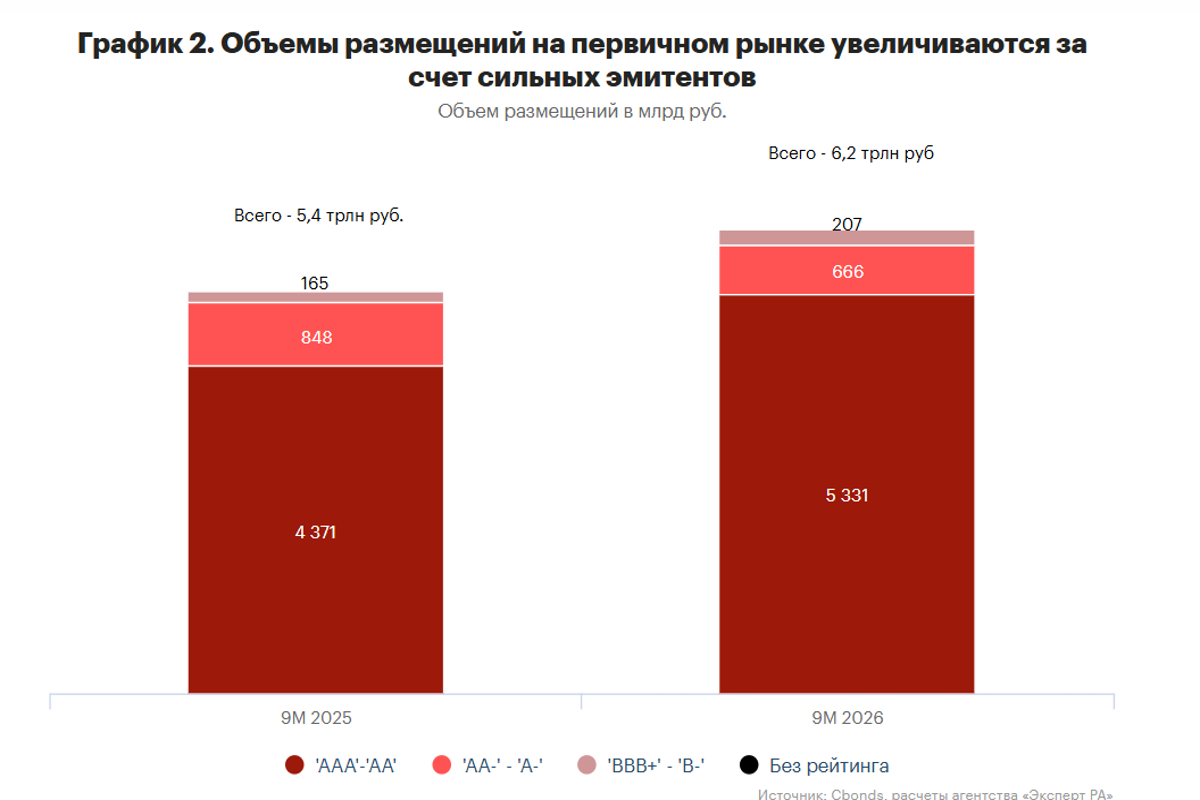
Объемы первичных сделок оказались выше за девять месяцев 2026 года по сравнению с аналогичным периодом 2025-го. Общий объем первичных размещений облигаций, отобранных по классификации агентства «Эксперт РА», повысился на 15%, что все же ниже темпов увеличения аналогичного периода прошлого года, когда темпы прироста составили около 74%. Снижение темпов роста объемов первичных размещений обусловлено, с одной стороны, высокой базой предыдущего года, с другой – повышенной рыночной волатильностью в 3 квартале 2026-го, которая обострилась после жесткого сигнала регулятора на заседании по ключевой ставке в июне, на котором хоть и было принято решение опустить ее до 14,25%, но также были даны сигналы о более сдержанных темпах смягчения денежно-кредитной политики. Также негативное влияние оказал топливный кризис, который увеличил проинфляционные риски, из-за чего инвесторы переоценили предсказуемость перспектив смягчения денежно-кредитной политики.
При этом в условиях повышенной волатильности поддерживать объемы размещений могут, как правило, только сильные категории эмитентов. Таким образом, в структуре размещений свою долю нарастили эмитенты категорий «AAA» – «AA» с 81% за девять месяцев 2025 года до 86% за девять месяцев 2026-го, остальные рейтинговые категории эмитентов сократили объемы проводимых сделок за девять месяцев 2026-го на 22–25% г/г, их доля снизилась с 19 до 14%.
Комментарии