Доллар у месячных максимумов
- С начала недели индекс доллара консолидируется возле максимумов сентября в районе 99,7
- Сегодня участники рынка ждут итогов заседания ФРС
- Курс иены на этой неделе слабеет против доллара: пара USD/JPY поднималась сегодня до 155,4
В середине недели индекс доллара поднимался до 99,7 — это месячные максимумы. С таким настроем инвесторы ждут в среду решения Федеральной резервной системы по денежно-кредитной политике. Широко ожидается, что ФРС впервые за три года повысит ставку по федеральным фондам на 25 б.п., поскольку регулятор стремится сдержать инфляционное давление. Рыночная вероятность такого сценария — около 92%. Для долларовых активов будут очень важны сигналы ФРС о возможном повышении ставки в конце года (октябрь или декабрь). Если ФРС сегодня не даст таких сигналов, то доллар может ослабнуть.
Повышение ставки по федеральным фондам на 25 б.п. станет первым с 2023 года. За последние четыре десятилетия можно насчитать около 12 эпизодов, когда ФРС сохраняла ставку или переходила к снижению, хотя рынок ожидал повышения. В большинстве случаев регулятор пытался поддержать экономический рост или снизить риски для финансовой стабильности. Но во всех подобных случаях такие сюрпризы от ФРС вызывали сильные движения цен на рынках.
Если рынок закладывал в цены повышение ставки, а ФРС неожиданно объявляла о паузе, то в прошлом, как правило, происходило следующее: доходности казначейских облигаций снижались, особенно на коротком конце кривой; курс доллара слабел, поскольку рынок убирал из котировок ожидаемое повышение и начинал закладывать более мягкую траекторию ставки; акции и золото росли в цене, если решение воспринималось как профилактическое и не свидетельствовало о серьёзных проблемах в экономике. Статистика показывает, что после таких «голубиных» сюрпризов, особенно в 2019 году, рисковые активы заметно прибавляли в цене. Но стоит помнить, что устойчивое направление движения цен на активы определит сигнал о последующих действиях ФРС, а не сам факт сохранения или повышения ставки.
За последние дни курс доллара рос вместе с доходностью казначейских облигаций на фоне роста цен на энергоносители, усиливавшего инфляционные риски. Доходность 10-летних UST во вторник подскочила до 5,04% — максимум с июля 2007 года — на фоне сохраняющейся напряжённости на Ближнем Востоке, из-за которой нефть остаётся на сверхвысоких уровнях.
Это привело к тому, что с конца августа бензин в США подорожал на 6%, до $4,32/галлон, а дизель — на 12,3%, до $6,28 за галлон. То есть дизель сейчас дорожает вдвое быстрее, чем бензин. Для инфляции США это довольно существенный фактор, поскольку производственное инфляционное давление затем переносится на потребителей.
В среду нефть Brent остаётся в районе $108/барр. — возле самых высоких уровней за четыре месяца — из-за того, что сохраняются серьёзные перебои с поставками нефти с Ближнего Востока. Саудовский нефтепровод «Восток–Запад» остаётся неработоспособным, а транспортировка нефти через Ормузский пролив во многом заблокирована.
Что касается Европы, то здесь вчера вышел индекс экономических настроений ZEW в Германии, который в сентябре вырос до 34,7 — самый высокий уровень с февраля, хотя ожидался рост до 37. Этот показатель свидетельствует об осторожном оптимизме в отношении восстановления крупнейшей экономики Европы, которое будет и дальше поддерживаться фискальными стимулами и мерами по наращиванию экспорта. Однако сохраняются значительные риски из-за высоких цен на нефть и газ. Также в июле 2026 года в еврозоне зафиксирован торговый профицит в размере 14,2 млрд евро — самый высокий показатель за девять месяцев (против 10,7 млрд евро в июле 2025 года). Это самый большой месячный торговый профицит с октября 2025 г.
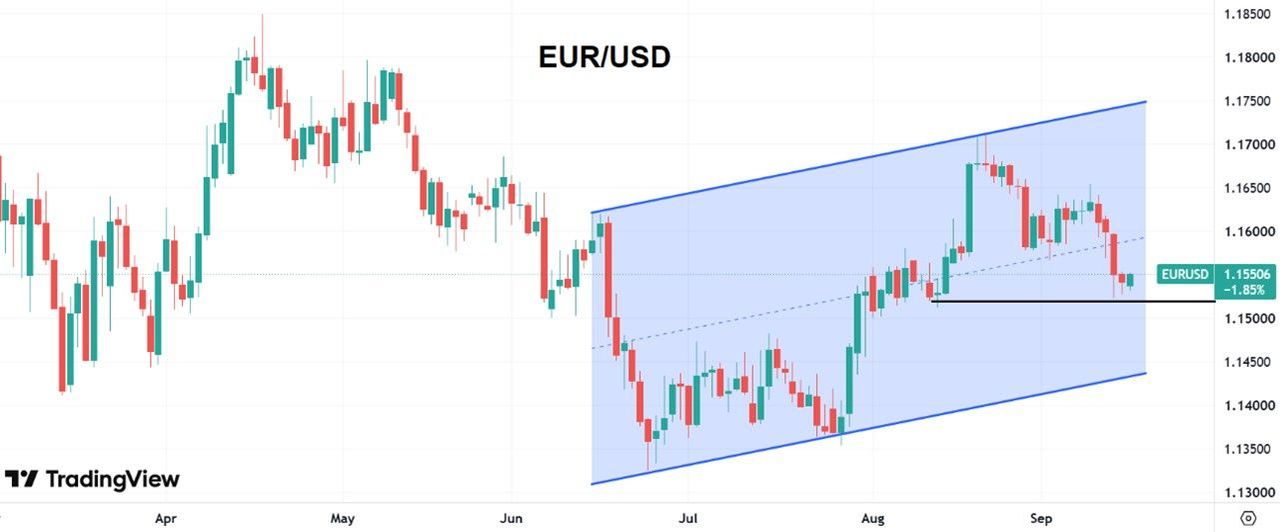
Эти данные в целом говорят о постепенной стабилизации экономики еврозоны, но не о сильном и широком восстановлении. Высокий торговый профицит поддерживает курс евро. После выхода данных курс EUR/USD оставался у месячных минимумов около 1,153, поскольку для рынка гораздо важнее итоги заседания ФРС.
Вчера стало известно, что уровень безработицы в Великобритании за три месяца к июлю 2026 года остался на уровне 4,9%, хотя ожидался рост до 5,0%. Число безработных увеличилось на 11 тысяч по сравнению с предыдущим кварталом и на 83 тысячи за год. Влияние этих данных на фунт было нейтральным. На фоне замедления роста зарплат (общий показатель снизился до 3,9% г/г) уменьшаются риски ускорения внутренней инфляции. Это позволяет Банку Англии сохранить ставку на уровне 3,75% на заседании 17 сентября.
В среду в США выходят данные по розничным продажам за август. Вечером ждём решения ФРС по ставке, экономических прогнозов FOMC и пресс-конференции главы ФРС.
На графике EUR/USD видно, что курс евро сейчас опустился ниже средней линии восходящего ценового канала. То есть возросли шансы на то, что евро вернётся к нижней границе канала, проходящей в районе 1,144.
Комментарии