Доллар на максимумах
- В среду вечером доходности по 10-летним USTres подскочили до 5,30% — это поддержало спрос на доллар.
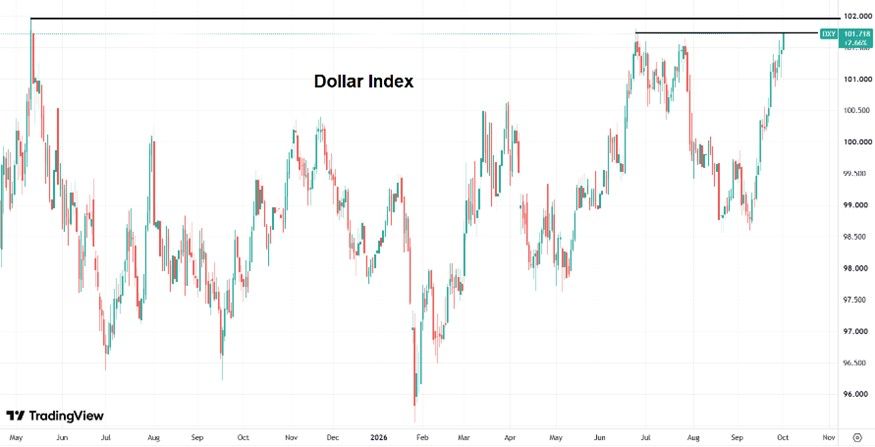
- В четверг утром индекс DXY торгуется возле годовых максимумов на 101,7 – продолжение роста 3-го квартала.
- На фоне сильного курса доллара пара EUR/USD сегодня опустилась до 1,131 – новый годовой минимум.
- Пара GBP/USD продолжает торги возле 1,325.
- Пара USD/JPY в четверг растет на 0,5%. Курс доллара поднялся до 158,2 иены.
К четвергу индекс доллара укрепился до 101,6, приблизившись к максимумам года. Помогает ему рост доходности казначейских облигаций США до многолетних максимумов на фоне опасений, что сохраняющаяся инфляция, подпитанная дорожающей энергетикой, вынудит ФРС к дальнейшему ужесточению денежно-кредитной политики (ДКП). В результате доходность 10- и 30-летних казначейских облигаций США сейчас находится в районе 5,3% и 5,64% соответственно.
Опубликованный вчера индекс цен расходов на личное потребление (PCE) за август показал ускорение роста до 0,3% м/м против 0,1% в июле, что оказалось чуть ниже рыночных ожиданий (0,4%). Основной вклад внёс скачок цен на бензин и другие энергоносители (+4,4%). Базовый индекс PCE (без учёта стоимости продуктов питания и энергоносителей) вырос на 0,2%, что также оказалось ниже прогноза (0,3%). В годовом выражении общий уровень инфляции PCE остался на отметке 3,4% (как и в пересмотренных данных за июль), а базовая инфляция — на уровне 3,0%. Индекс PCE является предпочтительным для ФРС и с 2021 года удерживается выше целевого уровня в 2%. Поскольку данные по инфляции вышли немного мягче прогноза, вероятность того, что ФРС в октябре снова повысит ставку, снизилась.
Интересно, что дальние гособлигации США продолжают падать в цене (их доходность растёт), даже несмотря на то, что вчера после публикации данных PCE участники рынка снизили оценку вероятности повышения ставки ФРС в октябре до 36% с 70% неделей ранее. Дело в том, что рынок облигаций смотрит сейчас не только на ближайшее решение ФРС, но и на весь блок долгосрочных рисков: инфляцию, большой объём заимствований Минфина США и спрос на «длинные» бумаги. Инвесторы требуют более высокую инфляционную премию за долгосрочные вложения. Крупные технологические компании активно заимствуют на рынке облигаций для финансирования дата-центров и проектов в области искусственного интеллекта (ИИ), усиливая конкуренцию за деньги вкладчиков. Поэтому инвесторы не спешат фиксировать доходность на 10–30 лет, пока не прояснятся траектории инфляции, фискальной политики и нефтяного рынка.
Дорожающая энергия остаётся инфляционным риском для США, однако дальнейшая динамика курса доллара будет зависеть ещё и от рынка труда. В пятницу выйдет свежий отчёт Бюро статистики труда США (BLS) по занятости в несельскохозяйственном секторе (NFP). Чем слабее PCE и чем ниже данные по числу новых рабочих мест, тем мягче ожидания по ФРС — и тем больше давление на курс доллара.
Другие данные, вышедшие вчера, показали, что во 2-м квартале 2026 года экономика США выросла на 2,2% г/г против +2,5% в 1-м квартале. Показатель был пересмотрен в сторону повышения на 0,7 п.п. по сравнению со второй оценкой — из-за уточнения в большую сторону данных по инвестициям, а также потребительским и государственным расходам. Дефицит торгового баланса США в августе расширился до $132,6 млрд с $118,9 млрд в июле — это максимум с марта 2025 года. Импорт вырос на 5,5% м/м, до 17-месячного максимума в $336,1 млрд, а экспорт прибавил 1,9%, до $203,4 млрд.
Также вчера вышли данные по рынку труда от ADP: в сентябре частный сектор США добавил 90 тыс. рабочих мест, превысив рыночные ожидания (70 тыс.) и августовский уровень в 36 тыс. Это сильный отчёт: после трёхмесячного замедления темпы создания рабочих мест восстановились, а рост зарплат остаётся уверенным, - отметили в ADP.
Что касается еврозоны, то здесь сентябрьские данные показали рост годовой инфляции до 3,3% по гармонизированному индексу потребительских цен (HICP) — максимума с декабря 2023 года, что оказалось выше прогноза (3,2%). Показатель подорожал на фоне нового скачка цен на энергоносители: темпы их удорожания ускорились до 14,9% г/г (максимум с февраля 2023 года) в связи с подорожанием сырой нефти. Базовая инфляция осталась на прежнем уровне — 2,4%. Это заметно выше целевого ориентира Европейского центрального банка (ЕЦБ) в 2%.
Данные в целом поддерживают курс евро, так как усиливают вероятность дальнейшего повышения ставки ЕЦБ. Но эффект может быть ограниченным на фоне сильного ралли доллара. К тому же ускорение инфляции почти полностью вызвано дорогой энергетикой, тогда как базовая инфляция не изменилась (2,4%) — то есть внутреннее ценовое давление пока не усиливается.
Рынок уже закладывает в цены несколько повышений ставки ЕЦБ в течение следующего года. Однако курс евро сейчас давят опасения из-за долговых проблем и цен на энергоносители в Европе. За сентябрь единая валюта потеряла почти 2,5% — это самое значительное падение с июля 2025 года.
В США сегодня выходят недельные данные по заявкам на пособие по безработице, а также индекс деловой активности в производственном секторе Института управления поставками (ISM) за сентябрь.
Как видим, индекс доллара сейчас вернулся к максимумам года (101,7). Отсюда он может развернуться вниз, если пятничные данные по рынку труда окажутся слабыми. Ближайшее сопротивление — 102,0.
Комментарии