Почему Франция стала «слабым звеном» еврозоны?
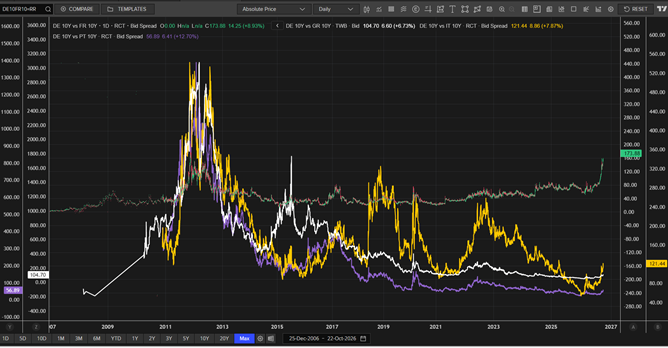
Распродажа долгосрочных гособлигаций многих развитых экономик в этом году привела к обновлению их максимальных доходностей более чем за 20 лет. На этом фоне особенно выделяется динамика гособлигаций Франции – так, доходность ее 10-летних госбумаг впервые с 2002 г превысила 5%, а спред к доходности европейского бенчмарка, 10-летних немецких гособлигаций («бундов»), который еще в начале сентября составлял 80-90 б.п., за короткое время расширился практически вдвое – до 175 б.п. Это очередной максимум со времен долгового кризиса в еврозоне 2011 г. Многие обращают внимание, что сейчас этот спред, отражающий премию за относительный кредитный риск страны по сравнению с германским «эталоном» выше, чем у т.н. стран PIIGS. Напомним, PIIGS - это аббревиатура, возникшая в период долгового кризиса 10-х гг и обозначающая наиболее проблемные страны южной Европы (Греция, Португалия, Испания, Италия и «примкнувшая к ним» Ирландию). Т.е. сейчас Франция выглядит как наиболее «слабое звено» в европейской финансовой системе. При этом, конечно, в разгар долгового кризиса у стран PIIGS спреды были кратно выше, чем сейчас у Франции. На фоне ухудшения настроений рынка в отношении госдолга Франции, отмечается переток средств инвесторов в американские трежерис.
Спреды доходности 10-летних гособлигаций Франции и PIGS к доходности немецких бундов
Почему Франция стала «слабым звеном» еврозоны?
Здесь совпало несколько неблагоприятных обстоятельств.
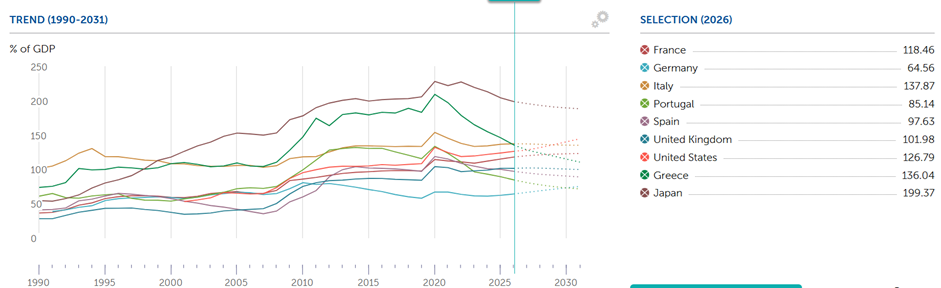
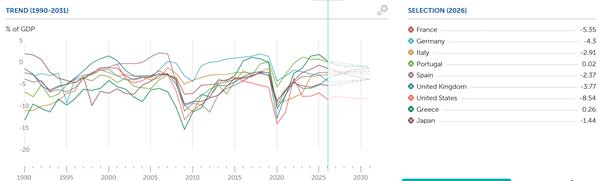
1. Неблагоприятные фискально-долговые метрики, усилившиеся в период пандемии и экономического кризиса 2022 г. Госдолг Франции приближается к 120% ВВП, а дефицит бюджета остается на некомфортно высоких значениях (5,4% ВВП). Премьер-министр Франции Лекорню недавно признал, что в этом году не получится достичь поставленной цели снизить бюджетный дефицит с 5,4% ВВП до 5% ВВП (при целевом лимите для стран ЕС в 3% ВВП). При этом госдолг Франции, исходя из последних оценок МВФ за 2026 г (118% ВВП) ниже, чем Японии (почти 200% ВВП), Италии (137% ВВП), Греции (136% ВВП) и США (126% ВВП), однако Франция по дефициту бюджета по отношению к ВВП – на втором месте после США в выборке перечисленных выше стран.
2. Продолжающийся уже несколько лет период политической нестабильности, препятствующий принятию непопулярных бюджетных реформ. Правительство Франции представило план новых мер на 43 миллиарда евро для сокращения бюджетного дефицита до 5% ВВП в 2027 г., они предполагают, в частности, повышение налоговой нагрузки, «замораживание» индексации части госрасходов, в т.ч. пенсий и социальных пособий, а также частичное «замораживание» зарплат в госсекторе и сокращение численности госслужащих. Но перспектива принятия этих мер осложняется отсутствием у правительства достаточной поддержки в Национальном собрании, а также последними массовыми уличными протестами и беспорядками.
3. Дополнительная неопределенность, связанная с предстоящими президентскими выборами весной 2027 г., где, по опросам, наиболее сильны позиции ультраправых («Национальное объединение» М. Ле Пен), второй наиболее популярной силой являются крайне левые («Непокоренная Франция» Жан-Люк Меланшон). У этих сил разные экономические взгляды, но и те, и другие выступают за отмену пенсионной реформы Э. Макрона. Меланшон недавно высказался за то, чтобы списать или заморозить часть государственного долга Франции, находящуюся на балансе Банка Франции и Европейского центрального банка (ЕЦБ) — речь идет примерно о 18% или около 500 млрд евро госдолга, что усилило беспокойство инвесторов и вызвало критику со стороны руководства ЕЦБ. 4) привычная за последние десятилетия модель социального государства становится все менее посильной с учетом демографических факторов (старение населения, иммиграция), низких темпов экономического роста, периодических геополитических конфликтов с шоками предложения со стороны сырьевых рынков, острой экономической конкуренции со стороны США и азиатских экономик, необходимости перераспределять часть социальных расходов на оборону и инвестиции в инфраструктуру для сокращения технологического отставания, возвращения к высоким процентным ставкам
Таким образом, инвесторы все больше сомневаются в том, что правительство Франции в обозримом будущем сможет ограничить государственные расходы и обслуживать значительный госдолг. По оценке OECD, для стабилизации государственного долга необходима корректировка в размере более 100 млрд евро. Государственные расходы составляют около 57% ВВП, что на 7,4 процентного пункта превышает средний показатель по еврозоне. Доля налоговых поступлений в ВВП Франции достигает почти 44% — это один из самых высоких показателей среди стран ОЭСР. Таким образом, считают аналитики OECD, меры по корректировке должны опираться прежде всего на более эффективный контроль за расходами, хотя увеличение доходов также потребуется — по крайней мере, на временной основе.
Рейтинги. Рынок ожидает дальнейшего ухудшения кредитных рейтингов Франции – уже сегодня ожидается пересмотр рейтинга от Moody’s (сейчас Aa3, прогноз по рейтингу — «негативный», часть аналитиков ожидает, что он может быть снижен до минимальной границы шкалы А – A1). В ноябре ожидается пересмотр рейтинга от S&P.
Госдолг / ВВП.
Бюджетный дефицит / ВВП
Индексы доходности гособлигаций США и Франции
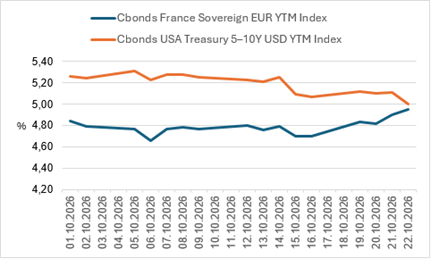
Между тем, ситуация с госдолгом Франции, на наш взгляд, далека от катастрофической по следующим причинам.
Франция – одна из крупнейших экономик мира, вторая по величине экономика ЕС с диверсифицированной отраслевой структурой. Более 70% ВВП приходится на сферу услуг (Франция — самое посещаемое государство в мире), розничную торговлю, финансы и банковское дело (четыре банка входят в число глобально системно значимых), IT, здравоохранение и социальные услуги. Также важное место занимает промышленность, в т.ч. лидирующие позиции в аэрокосмической отрасли (концерн Airbus), автомобилестроении (Renault, Stellantis), атомной энергетике (Framatome, EDF) и транспортном машиностроении (скоростные поезда TGV компании Alstom). Сильные позиции у Франции также в индустрии моды и роскоши, фармацевтике и биотехнологиях, сельском хозяйстве - Франция остается крупнейшим производителем сельхозпродукции в Европейском союзе. Также надо отметить, что экономика Франции имеет преимущество в виде значительно меньшей энергозависимости (в силу наличия развитой атомной энергетики), чем, например, экономика Германии и стран Центральной и Восточной Европы.
Структура госдолга (всего около 3,6 трлн евро) по дюрации смещена в сторону средне- и долгосрочного долга. Так, по данным государственного долгового агентства Франции (Agence France Trésor) по состоянию на 30 сентября 2026 года, средний срок погашения всего торгуемого госдолга: 8 лет и 158 дней (около 8,43 года).Достаточно большой средний срок погашения помогает сдерживать резкий рост расходов на обслуживание долга при повышении процентных ставок, однако общая нагрузка на бюджет продолжает расти.
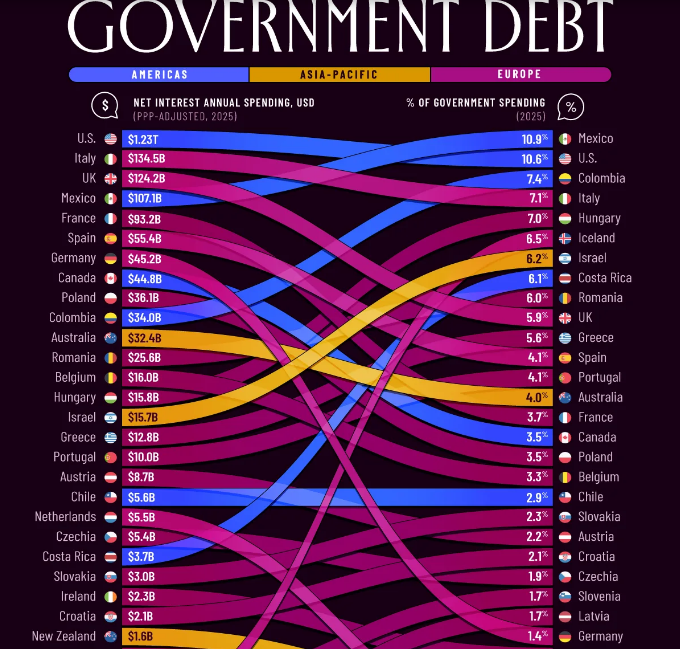
Пока, несмотря на высокий уровень госдолга, доля расходов Франции на его обслуживание по отношению к общим расходам бюджета вполне умеренная. По данным Visual Capitalist на основе данных OECD, в 2025 г они составляли 3,7% (для сравнения – в США 10,6%, в Мексике 10,9%, в Италии 7,1%, в Германии 1,4%). Однако это доля будет расти по мере того, как значительный объем привлеченного ранее дешевого государственного долга будет постепенно рефинансироваться по более высоким ставкам.
Доля чистых расходов на обслуживание госдолга по отношению к общим расходам бюджета
Таким образом, основные факторы слабости долгового рынка Франции сейчас, на наш взгляд, связаны не столько с экономическими проблемами, сколько с политическими факторами. Причем уличные протесты, вызванные экономическими проблемами, могут привести к усилению этих проблем, и повышенная турбулентность может сохраняться, по крайней мере, до выборов в апреле-мае 2027 г. В то же время в перспективе, вероятно, любому правительству придется решать проблему фискальной консолидации и восстановления доверия рынков – недаром лидер предвыборных опросов М. Ле Пен недавно собирала пресс-конференцию, пытаясь успокоить инвесторов и обещая в случае победы ее партии на выборах постепенно снизить дефицит бюджета Франции ниже 3% ВВП к 2030–2032 годам. Пока же нельзя исключать риски неблагоприятного развития долгового кризиса с возможностью «заражения» и других сегментов долгового рынка еврозоны, что может уже потребовать действий ЕЦБ как «кредитора последней инстанции.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 22.10.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии