Доходности USTres и доллар: что происходит и чего ждать?
В конце сентября и начале октября на американском долговом рынке стремительно растут доходности по гособлигациям (цены падают), при этом индекс доллара также активно поднимается. Почему это происходит и какая связь между этими двумя активами?
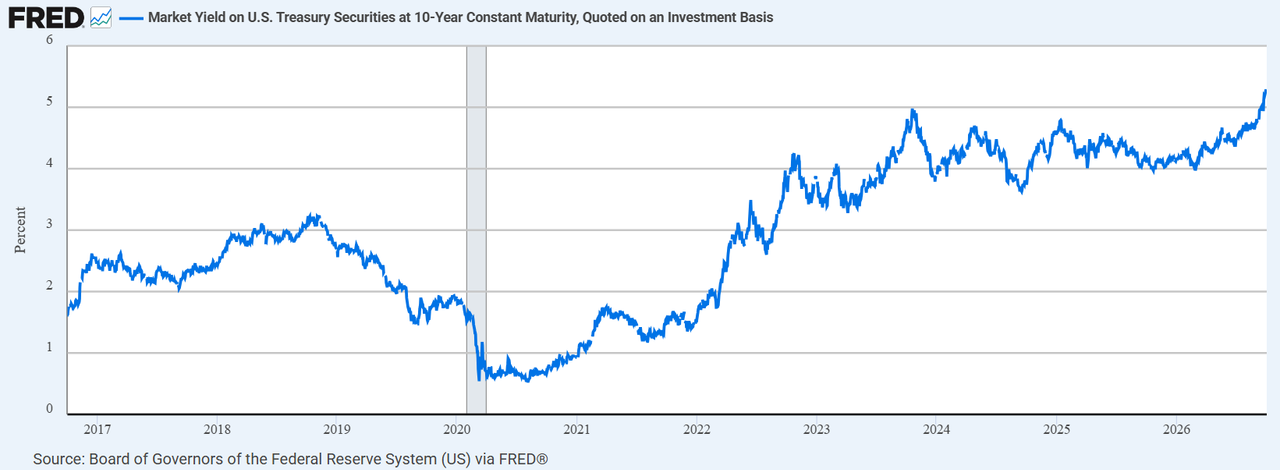
Сильным фактором поддержки спроса на доллар остаются растущие доходности по американскому госдолгу. На этой неделе 10-летние UST давали 5,35% — новый многолетний максимум, рост доходности идёт непрерывно уже шесть недель подряд.
Ниже представлен график доходности 10-летних казначейских облигаций США:
Краткосрочная и среднесрочная связь
В краткосрочном горизонте — от нескольких дней до нескольких месяцев — доллар чаще укрепляется, если доходности US Treasuries растут вслед за сильной статистикой по экономике США, ускорением инфляции или пересмотром ожиданий по ставке ФРС вверх. Инвесторы получают более высокую доходность в долларовых инструментах, а разница между ставками США и других развитых стран увеличивается.
Именно такой механизм работал в сентябре 2026 года: сильные данные по деловой активности, дорогая нефть, опасения новой волны инфляции, «ястребиные» сигналы ФРС и слабый аукцион 5-летних гособлигаций подняли доходности, а доллар при этом достиг максимума к евро за 17 месяцев. Индекс доллара к корзине мировых валют на этой неделе подскочил до 102,5 – максимум с апреля 2025 г.
Среднесрочно — на горизонте от полугода до нескольких лет — связь между DXY и USTres становится более сложной. Если высокие доходности по гособлигациям США отражают сильный рост экономики, реальную доходность и доверие к ФРС, доллар может сохранять силу. Но если доходности повышаются из-за растущей премии за срок владения облигацией (когда инвесторы требуют дополнительную компенсацию за инфляционный, фискальный и рыночный риск), — это уже не однозначно позитивно для валюты. Тогда дорожает обслуживание госдолга, ухудшается бюджетная траектория США, давление испытывают акции, кредитный рынок и ипотека. В таком сценарии инвесторы могут продавать одновременно длинные UST и доллар.
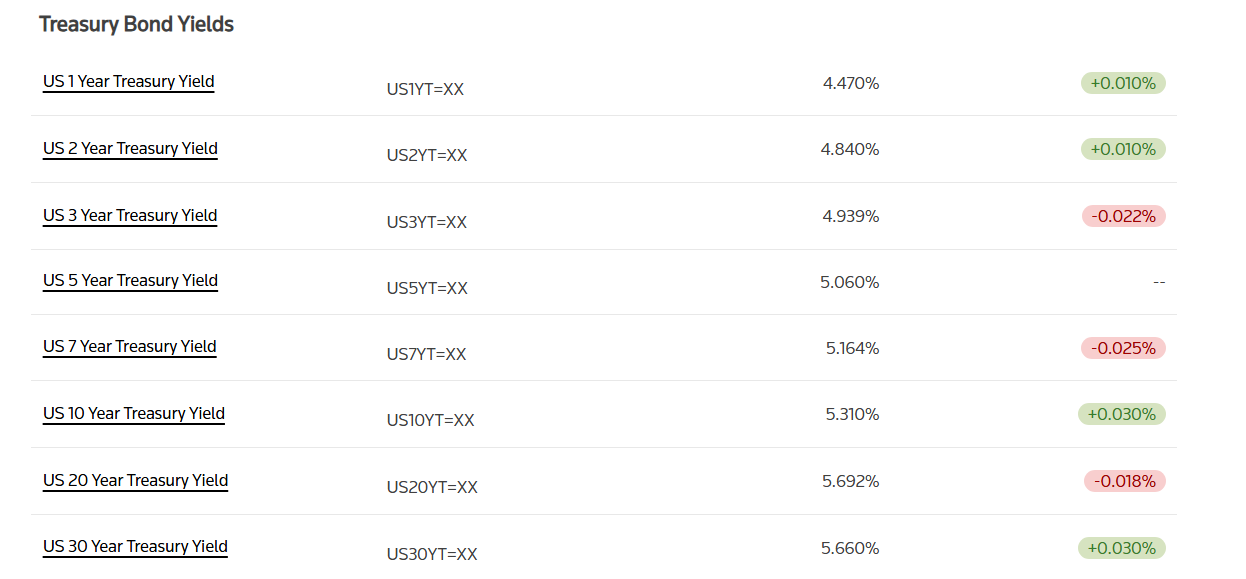
Практическое правило простое: рост доходности 2-летних UST, который отражает ожидания ставки ФРС на ближайшую перспективу, обычно сильнее поддерживает курс доллара. Рост доходности 10–30-летних бумаг при слабом спросе на аукционах и тревоге о дефиците бюджета США — более тревожный сигнал для доллара. В сентябре рост затронул и короткий, и длинный конец кривой: доходность 2-летних бумаг приблизилась к 4,9%, 10-летних — превысила 5,3%, 30-летних — 5,6%.
Когда рынок US Treasuries переживал стресс и как вел себя курс доллара:
- В 2013 году ФРС намекнула на сокращение покупок активов после QE - доходности UST резко выросли, капитал уходил из активов развивающихся стран; системного кризиса не произошло. В это время доллар в целом укреплялся, особенно против валют развивающихся стран.
- В 2020 году – шок из-за пандемии, когда инвесторы выходили в кэш и продавали даже US Treasuries, чтобы получить доллары. В ситуации сокращения ликвидности ключевого рынка ФРС экстренно выкупила около $1 трлн UST в I квартале 2020 года, после чего доходности резко снизились, а курс доллара резко укрепился, как главная защитная и расчётная валюта.
- В 2022 году из-за событий в Украине и роста нефтяных цен инфляция подскочила до максимумов за десятилетия, что потребовало быстрого повышение ставок ФРС и сворачивания QE. Индекс доллара тогда быстро вырос до 20-летнего максимума - 114,5.
- 2023–2024 гг. Устойчивый рост экономики США, «higher for longer», крупный дефицит бюджета и рост предложения UST. Поэтому доходность 10-летних UST поднялась выше 5%, поскольку финансовые условия ужесточились, но при этом доллар оставался сравнительно сильным (106-107).
- Осенью 2026 г. мы видим сильную экономику США, рост инфляционных рисков из-за дорогой энергии, ожидания ужесточения ФРС, большой объём заимствований и слабый спрос на длинные USTres. В результате доходности гособлигаций приблизились к многолетним максимумам. Рост доходностей поддерживает доллар: доллар достиг 17-месячного максимума к евро.
Рост доходностей американских гособлигаций обычно поддерживает спрос на доллары, но эта связь не является автоматической. В краткосрочном периоде решающим является не сам уровень доходности UST, а причина его роста: ожидания более жёсткой политики ФРС и сильной экономики — позитивны для доллара; опасения по поводу дефицита, долга и слабого спроса на американские бумаги — могут, напротив, ослаблять его.
Немного о рынке госдолга США
На 23 сентября 2026 года совокупный государственный долг США составлял около $40,1 трлн:
- $32,4 трлн — долг перед частными инвесторами, то есть Debt Held by the Public;
- $7,7 трлн — внутригосударственные обязательства, прежде всего бумаги, принадлежащие государственным трастовым фондам, включая Social Security.
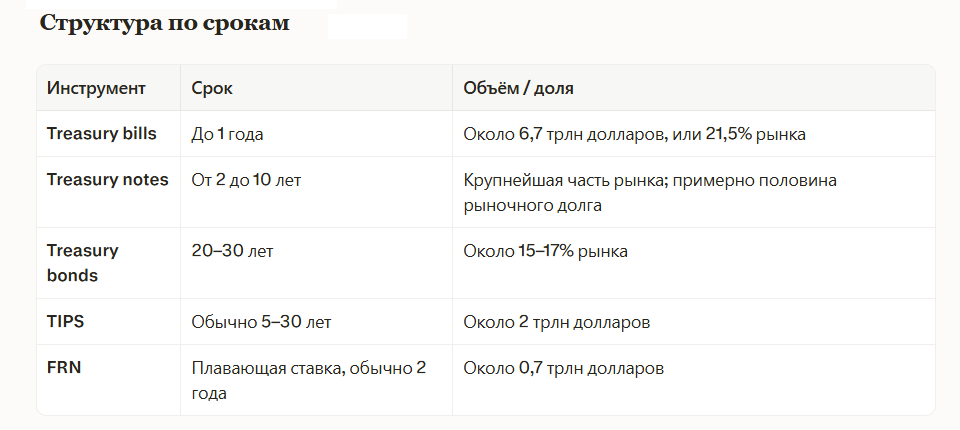
Однако показатель Debt Held by the Public шире, чем только рыночные Treasuries: в него входят также некоторые нерыночные бумаги и другие обязательства. По данным Федеральной резервной системы, объём именно рыночных Treasury securities составлял около $30,9 трлн во II квартале 2026 года: $6,69 трлн приходилось на bills, а $24,19 трлн — на notes, bonds и TIPS.
По данным TIC, иностранные держатели владели примерно $9,25 трлн долларов американских казначейских бумаг в июле 2026 года. Крупнейшие позиции были у:
- Японии — около $1,10 трлн долларов;
- Великобритании — около $998 млрд долларов;
- Китая — около $618 млрд долларов;
- Бельгии — около $483 млрд долларов.
Крупные иностранные держатели казначейских ценных бумаг США:
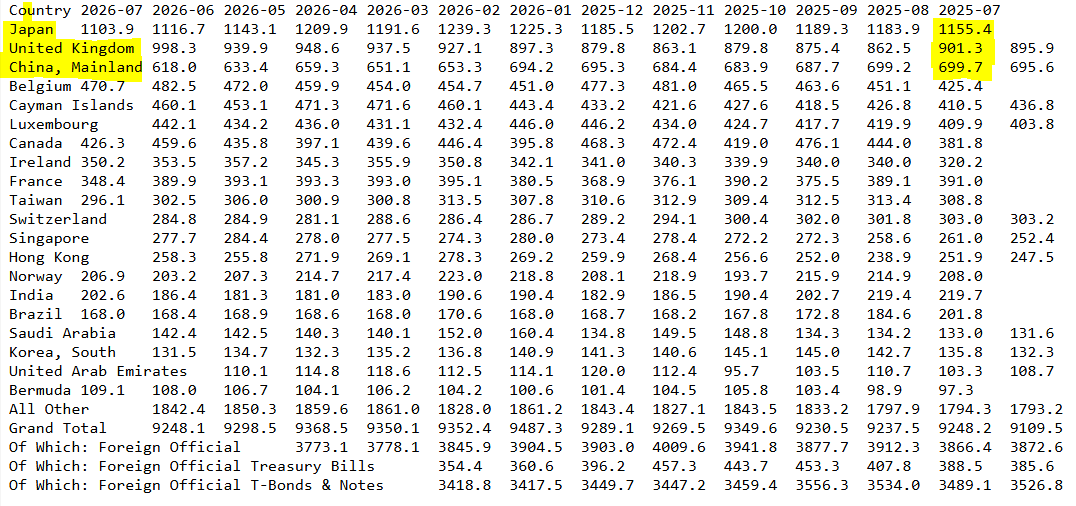
Эти данные нужно интерпретировать с учетом того, что Великобритания, Бельгия, Люксембург, Ирландия и Каймановы острова часто выступают как финансовые и кастодиальные центры. Поэтому бумаги, записанные на них, могут принадлежать инвесторам из разных стран.
Кто изменил позиции в USTres
За последние 5–10 лет доля официальных иностранных держателей в финансировании США уменьшилась, а роль американских банков, фондов денежного рынка, пенсионных фондов, взаимных фондов и хедж-фондов выросла. При этом в абсолютном выражении иностранцы по-прежнему владеют значительным объёмом Treasuries. Исходя из последней доступной официальной статистики по позициям по июль 2026 года, видно:
- Китай сократил вложения в UST по сравнению с пиком середины 2010-х. Причины — управление валютными резервами, поддержка юаня, диверсификация резервов, геополитические риски и снижение потребности накапливать долларовые активы прежними темпами.
- Япония остаётся крупнейшим иностранным держателем, но её спрос стал чувствительнее к внутренним ставкам и стоимости валютного хеджирования. Нормализация политики Банка Японии делает японские активы сравнительно привлекательнее и снижает стимул покупать американский долг.
- Каймановы острова, Люксембург, Ирландия, Бельгия и Великобритания часто выступают не «национальными покупателями», а финансовыми центрами. Через них держат UST глобальные фонды, банки, кастодианы и хедж-фонды; трактовать их позиции как действия правительств было бы ошибкой.
- ФРС после завершения QE не покупает, а сокращает портфель UST через количественное ужесточение, что убирает с рынка одного из наиболее стабильных покупателей.
- Министерство финансов США увеличивает объём размещений для финансирования дефицита. Поэтому даже при неизменном спросе цена облигаций может снижаться: рынку нужно поглотить больше предложения.
Этот процесс сокращения иностранных USTres не равен отказу мира от доллара. Скорее, он означает, что дефицит США всё в большей степени финансируется частным капиталом, который требовательнее к доходности и быстрее реагирует на изменение рисков. Повышенная потребность США во внешнем капитале, нормализация ставок в Японии и расширение предложения госдолга названы среди факторов текущей распродажи UST.
Кто продаёт USTres сейчас
Пока нет официальных данных, нельзя достоверно назвать о главных продавцах UST. О том, что из них продавал казначейские бонды в сентябре, мы узнаем через пару месяцев. Поэтому лучше судить о совокупности факторов, которые привели к сильному падению цен (росту доходности) в UST:
- Инвесторы сокращали позиции в длинных облигациях, потому что ожидают устойчиво высокую инфляцию и более высокую ставку ФРС.
- Фонды и банки требуют большую премию за срок владения, поскольку растёт предложение UST на фоне дефицита бюджета США.
- ФРС продолжает сокращать баланс, не реинвестируя весь объём погашений, что уменьшает предсказуемый спрос.
- Иностранные инвесторы, особенно японские, получают больше возможностей инвестировать дома, ведь стоимость валютного хеджирования доходности американских бумаг может «съедать» их привлекательность.
- Последние аукционы UST прошли со слабым спросом, что стало наглядным доказательством того, что прежней доходности рынку недостаточно.
- Рост нефти и энергетические риски усиливают инфляционные ожидания; сильная деловая активность повышает вероятность дополнительного ужесточения ФРС.
Таким образом, к началу октября одновременно сложились условия, приведшие к падению цен на госдолг США, его стало размещаться довольно много, а покупатели стали вести себя осторожнее и уже требуют более высокую доходность.
Что способно развернуть цены на рынке USTres и курс доллара?
Для заметного снижения доходностей и роста цен облигаций нужен один или несколько следующих катализаторов:
- Ослабление инфляции, через падение стоимости нефти и топлива, что позволят рынку снова закладывать снижение ставки ФРС. Это может ослабить курс доллара.
- Охлаждение экономики и рынка труда, что ослабит аргументы за дальнейшее ужесточение ДКП от ФРС. Это хорошо для облигаций, поскольку ставки могут пойти вниз.
- Если ФРС даст сигнал, что уже ставка достаточно высока, даст понять, что готова снижать её при замедлении инфляции, или замедлит количественное ужесточение, то спрос на UST может восстановиться. Это означает, что вместе с ростом цен на UST снизится и индекс доллара.
- Если правительство представит убедительный план сокращения дефицита или умеренные темпы новых размещений снизят требуемую рынком премию за срок – позитив для доллара.
- При достаточно высокой доходности длинные UST могут снова станут привлекательны для пенсионных фондов, страховых компаний и долгосрочных инвесторов. Высокая доходность сама создаёт будущий спрос, особенно если инфляция перестаёт ускоряться.
Базовый вывод:
Пока рост доходностей вызван сильной экономикой США и ожиданием высоких ставок, доллар получает хорошую поддержку. Но если рынок решит, что проблема заключается в долговых проблемах США и в том, что новые размещения невозможно поглощать без всё более высокой премии, связь с долларом может переломиться: длинные UST будут продолжать дешеветь, а курс доллара перестанет выигрывать от роста доходностей.
*Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии