Для опережающего роста "Интер РАО" нужны новые драйверы

Инвестиционный тезис
Интер РАО остается одной из наиболее интересных историй в российской электроэнергетике, но для полного раскрытия потенциала акций компании прямо сейчас необходимы дополнительные драйверы. Таким может стать приобретение активов «Юнипро», которое выведет Интер РАО на первое в России место по установленной мощности, расширит присутствие во 2-й ЦЗ и даст возможность нарастить долю на рынке в условиях возникших ограничений для органического роста. Остановка рентабельного экспорта в страны ЕС делает необходимым переориентацию на другие направления (СНГ и Китай), а проблемы, связанные с уходом западных производителей э/э оборудования, дают Интер РАО шанс занять частично освободившуюся нишу за счет инжиниринговых проектов и вертикальной интеграции. Кроме того, Интер РАО поддержала свою привлекательность за счет выплаты дивидендов за 2021 год и сейчас остается главным бенефициаром программы КОММОД, реализация которой, однако, может затянуться на фоне санкций, инфляции и необходимости экстренного импортозамещения. В условиях неоднозначной комбинации факторов мы присваиваем акциям Интер РАО рейтинг «На уровне рынка».
Описание эмитента
Интер РАО — один из крупнейших российских электроэнергетических холдингов. Компания занимает третье место в РФ по установленной мощности электростанций (27,9 ГВт, или 11,3% от мощности ЕЭС России, конец 2021 года) после «РусГидро» и «Росатома», вырабатывая 10% э/э и 3% теплоэнергии отечественной энергосистемы. Сбытовые филиалы Интер РАО с большим отрывом занимают первое место по объемам отпускаемой электроэнергии (208,7 млрд кВт*ч, или 18,8% розничного рынка, конец 2021 года) и количеству обслуживаемых потребителей (17,8 млн). Общая мощность станций Интер РАО (с учетом зарубежных активов) составляет 30,7 ГВт. Кроме того, компания является ключевым оператором экспорта/импорта электроэнергии в России.
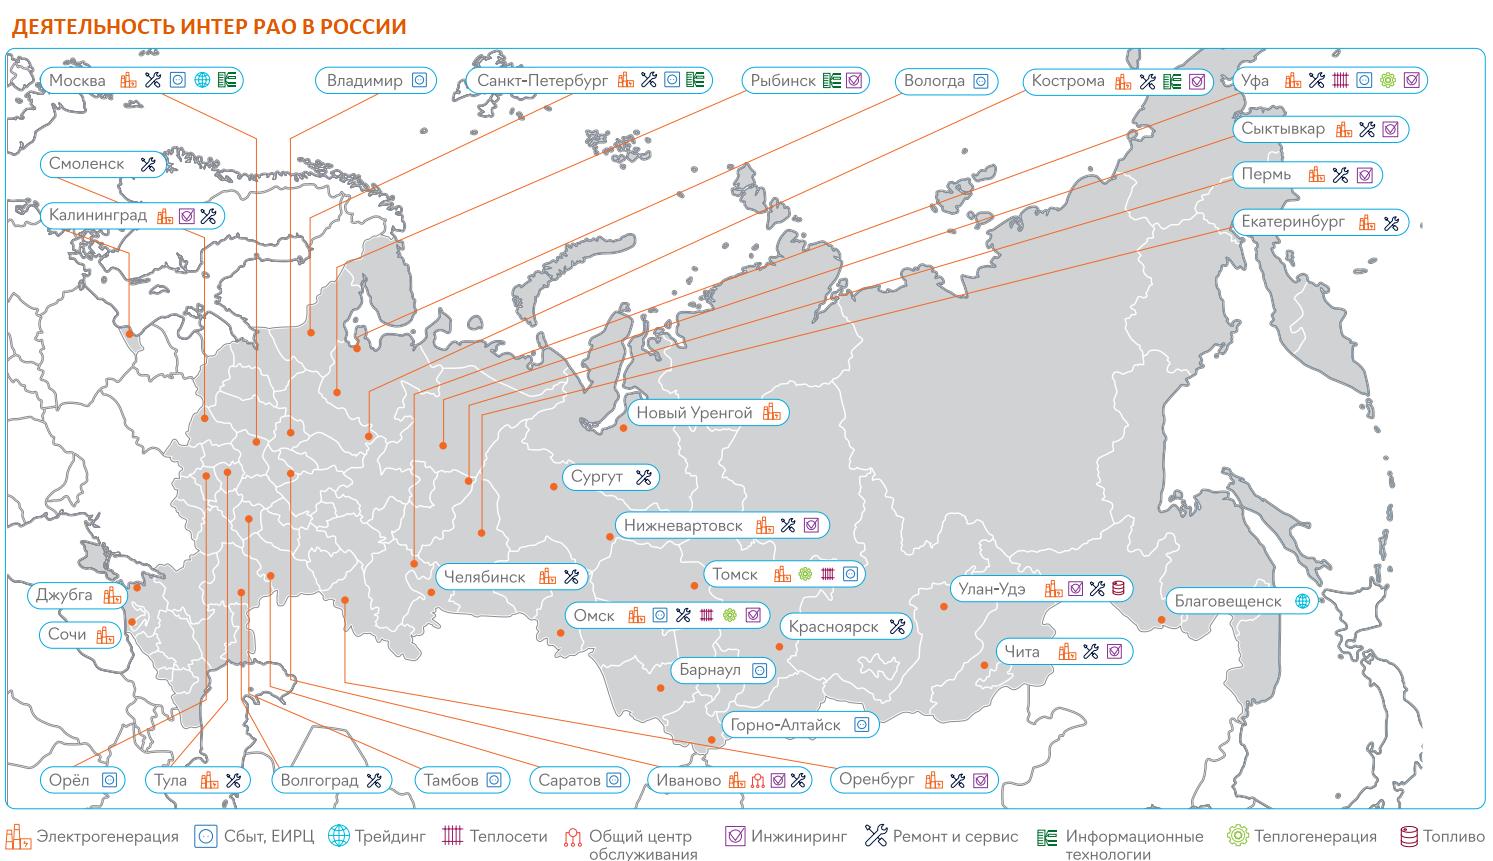
Источник: данные компании
Под управлением компании находятся 36 тепловых электростанций (ГРЭС, ТЭС, ТЭЦ), 9 ГЭС, 2 ВЭС и 27 тепловых котельных. Из них 1 ГРЭС (Кучурганская, 2 520 МВт) находится на территории Молдавии, 2 ГЭС (Храми ГЭС I и II, 227 МВт) — в Грузии и 1 ВЭС (30 МВт) — в Литве. Интер РАО, помимо основной деятельности, осуществляет управление рядом инжиниринговых проектов, включая деятельность в рамках совместных предприятий (СП).
Порядка 70% выручки компании (по состоянию на 9M 2021) приходилось на сбыт электроэнергии, 13% — генерацию э/э в РФ, 5% — генерацию т/э в РФ, 6% — экспортно-импортные операции и трейдинг, 3% — зарубежные активы и еще 2% — инжиниринг.
Акционерный капитал компании состоит из 104,4 млрд акций. Порядка 65,76% капитала принадлежит государству через различные компании: «Роснефтегаз» (27,63%), «Интер РАО Капитал» (29,56%), «ФСК ЕЭС» (8,57%). Процент акций, находящихся в свободном обращении (free float), составляет 34,24%.
Узнайте больше о компаниях России на еженедельном эфире учебного центра «Финам», зарегистрируйтесь на вебинар.
Перспективы и риски компании
- Возможные M&A-сделки — точка операционного роста для компании. Главный интерес для Интер РАО, на наш взгляд, сейчас должны представлять активы «Юнипро», которая управляет 5 станциями общей мощностью свыше 11 ГВт и имеет вторую по величине квоту на модернизацию 4,15 ГВт в рамках КОММОД на 2022–2029 гг. Потенциальное приобретение всех активов «Юнипро» вывело бы Интер РАО на первое место в России по установленной мощности, а также расширило присутствие компании во 2-й ЦЗ за счет Березовской ГРЭС (2,4 ГВт), расположение которой выгодно с позиции переориентации российской экономики на восточное направление.
Возможной сделке благоприятствуют финансовые возможности IRAO, которая на момент публикации последнего отчета по МСФО (9М21) имела на балансе наличные средства в размере 127,9 млрд руб. и еще 192,7 млрд руб. в краткосрочных финансовых вложениях. Общая сумма ликвидной «кубышки», таким образом, составляла 320,6 млрд руб., что выше текущей рыночной капитализации самой Интер РАО (296,9 млрд руб.). При этом нельзя забывать и о пакете квазиказначейских акций в 29,56%, которые, однако, едва ли могут быть использованы в сделках с зарубежными инвесторами.
С учетом этих факторов мы считаем Интер РАО одним из основных претендентов на «Юнипро». Стратегического интереса Интер РАО в других активах Fortum в России (ТГК-1 и ветрогенерация) мы пока не видим.
Помимо генерирующих активов, Интер РАО сохраняет интерес к инжиниринговым компаниям и СП в сопряженных отраслях. Подтверждением стало приобретение доли Siemens Energy в размере 65% в совместном предприятии с «Силовыми машинами» — ООО «СТГТ», а также предприятия ООО «Воронежский трансформатор». Сумма сделки, по оценкам источников, составила 25 млн евро. С учетом переориентации Интер РАО на отечественные газовые турбины и пакета инжиниринговых проектов, приобретенных в 2021 году, данные поглощения могут иметь для бизнеса компании глубокий синергетический эффект.
- Компания получила квоту на модернизацию 10,4 ГВт в 2022–2029 гг. в рамках программы КОММОД, гарантирующей полную окупаемость вложений. Это 40% общей квоты и с огромным отрывом лучший показатель на российском энергорынке: за ближайшими «Юнипро» и «ГЭХ» забронировано 4,2 ГВт и 3,4ГВт соответственно. Получать платежи в рамках предыдущей программы ДПМ в период с 2022 по 2027 год перестанут лишь станции мощностью 4,8 ГВт.
Сроки окончания получения платежей по ДПМ станциями Интер РАО
Станция | Окончание ДПМ | Мощность, МВт |
Блок № 2 Ивановских ПГУ | 01.01.2022 | 325,00 |
Уренгойская ГРЭС, Блок № 1 | 30.09.2022 | 505,70 |
№ 1 ГТУ-16 | 31.12.2022 | 14,70 |
ПГУ-90 Блок № 1 | 31.12.2022 | 85,20 |
Джугбиская ТЭС, Блоки № 1 и 2 | 31.10.2023 | 198,00 |
Южноуральская ГРЭС-2, Блок № 1 | 31.12.2022 | 422,10 |
Нижневартовская ГРЭС, Блок № 1 и 3 | 30.09.2023 | 431,00 |
Омская ТЭЦ-3, Турбина | 31.12.2023 | 60,00 |
Черепетская ГРЭС, Блок 8 | 31.12.2022 | 225,00 |
Черепетская ГРЭС, Блок 9 | 31.12.2023 | 225,00 |
Южноуральская ГРЭС-2, Блок № 2 | 31.12.2023 | 422,40 |
Омская ТЭЦ-3, Турбина T-120 | 31.12.2025 | 120,00 |
Верхнетагильская ГРЭС, Блок № 12 | 01.11.2027 | 447,20 |
Пермская ГРЭС, Блок № 4 | 30.06.2027 | 903,00 |
Затонская ТЭЦ, Блок № 1 и 2 | 31.12.2026 | 440,00 |
Итого 2022–2027 | 4 824,3 | |
Источник: данные компании, расчеты ФГ «Финам»
Однако стоит отметить, что своевременный ввод всех объектов по программе КОММОД маловероятен. НП «Совет рынка» разрешил генераторам с 1 апреля текущего года задерживать вводы по КОММОД в пределах 1 года, и Интер РАО уже воспользовалась этим правом, перенеся сроки вводов по Нижневартовской ГРЭС (800 МВт, с 01.09.23 на 01.09.24) и Ириклинской ГРЭС (330 МВт с 01.06.2023 на 01.03.2024). Тем не менее КОММОД даст Интер РАО огромное преимущество перед остальным энергорынком, даже с учетом более позднего старта платежей по некоторым объектам. Базовая доходность инвестиций программы составляет 14%, а только на горизонте 2022–2026 гг. мощность станций Интер РАО за счет нее вырастет на 477 МВт.
- За счет M&A, КОММОД, диверсификации и дальнейшего расширения сбытовой сети Интер РАО планирует увеличить EBITDA почти в 3 раза от уровня 2020 года к 2030 году. Цифровизация и автоматизация бизнес-процессов в сбытовом сегменте, по прогнозам IRAO, увеличит долю компании на розничном рынке до 20% к 2030 году, а инжиниринг позволит занять ниши ушедших из России западных компаний. С учетом упомянутых возможностей в сфере генерации э/э и т/э EBITDA может вырасти со 110 млрд руб. в 2020 году до 320 млрд руб. в 2030 году. Стоит отметить, что ввиду сложившихся рисков для российской экономики стратегические цели компании по EBITDA и другим показателям могут быть снижены.

- Этим возможный список долгосрочных проектов Интер РАО не ограничивается. Компания может потенциально принять участие в электроснабжении проекта «Восток Ойл», строительстве генерации в неценовых зонах (включая ВИЭ), а также проектах в странах СНГ. Кроме того, вероятен сценарий дальнейшей переориентации экспорта э/э в направлении Китая и СНГ.
- Деятельности компании присущ ряд рисков, некоторые обострились в условиях изменившихся экономических реалий в российской экономике. Инфляция на топливных рынках, хоть и затронула РФ в меньшей степени относительно зарубежных стран, но все же окажет давление на рентабельность Интер РАО в 2022 и последующих годах. Избежать этого эффекта компании будет тяжело из-за полной концентрации парка мощности на традиционной генерации.

Другим негативным фактором стала потеря наиболее рентабельных экспортных направлений. Страны ЕС, Норвегия и Украина обеспечивали около 62% всего экспорта, и восполнить такие объемы за счет увеличения отпуска в Китай будет очень сложно. Негативный эффект на совокупные продажи мы оцениваем в минус 4–5% годовой выручки компании. Здесь же отмечаем и появление возможного конкурента в лице «РусГидро». Если последняя реализует проекты по противопаводковым ГЭС на Дальнем Востоке (до 1,6 ГВт), то объемы экспорта Интер РАО в Китай могут пострадать, поскольку ОЭС Востока является энергопрофицитной зоной.
Отмечаем эффект санкций на операционную деятельность компании и капитальные проекты. Переносы вводов Нижневартовской и Ириклинской ГРЭС — пока главные проявления этого фактора, но проблемы с поставками и обслуживанием иностранного оборудования, в первую очередь газовых турбин, будут оказывать влияние не только на модернизируемые станции, но и текущие программы обслуживания и ремонтов.
Наконец, закрытость компании для рынка негативно сказывается на инвестиционной привлекательности. В этой связи важно как можно скорее вернуться к публикации полноценной финансовой отчетности и операционных показателей.
Выплаты акционерам
- Ориентиром в дивидендной политике Интер РАО обозначен уровень выплат 25% от прибыли по МСФО за отчетный период, которого компания придерживается в последние годы. Результаты за 2021 год не были опубликованы, но, исходя из результатов за 9М, мы полагаем, что направленные на дивидендные выплаты 24,7 млрд руб. по-прежнему соответствовали 25% чистой прибыли компании. При этом в реалиях высокой инвестиционной нагрузки, снижения экспорта и экономических вызовов для сектора тяжело ожидать повышения «якорного» уровня выплат до 50% чистой прибыли в ближайшие годы. Наш предварительный прогноз по дивидендам за 2022 год составляет 0,18 руб. на акцию, что соответствует доходности NTM 6,2%.

Источник: Reuters, расчеты ФГ «Финам»
Финансовые показатели
- Компания не опубликовала итоговые результаты за 2021 год, но есть все основания полагать, что в целом они были успешными. Отталкиваясь от объема выплаченных дивидендов и средней нормы выплат 25% за последние годы, можно сделать вывод, что чистая прибыль компании выросла на 32% (г/г), до 98,8 млрд руб. При этом восстановление маржинального экспорта в страны ЕС и высокие цены в 1-й ЦЗ на РСВ относительно 2020 года положительно сказались на рентабельности EBITDA и чистой прибыли.
- Однако в 2022 году динамика финансовых показателей Интер РАО может заметно ухудшиться. Несмотря на неожиданный прирост энергопотребления в РФ (+1,8% г/г за 9М), выработка станций Интер РАО оказалась под давлением слабой динамики в ОЭС Центра (-1,2% г/г) и Северо-Запада
(-0,4% г/г), а также потери ряда важных экспортных направлений (Финляндия и страны Балтии). Кроме того, на результатах могло сказаться низкое присутствие Интер РАО во 2-й ЦЗ, которая стала бенефициаром переориентации отечественной экономики на Восток.
Интер РАО: ключевые данные отчетности, млн руб.
Фактические данные | Оценка | Прогноз | ||
Показатель | 2019 | 2020 | 2021E | 2022E |
Выручка | 1 032 120 | 986 292 | 1 183 550 | 1 057 143 |
Темп роста выручки, % | 7% | -4% | 20% | -6% |
EBITDA | 126 309 | 109 687 | 151 368 | 116 286 |
Темп роста EBITDA, % | 11% | -13% | 38% | -23% |
Рентабельность EBITDA | 12,2% | 11,1% | 12,8% | 11,0% |
Чистая прибыль акционеров | 81 631 | 74 989 | 98 800 | 74 000 |
Темп роста чистой прибыли, % | 15% | -8% | 32% | -25% |
Чистая рентабельность | 8% | 8% | 8% | 7% |
Чистый долг | -196 762 | -233 858 | -208 920 | -195 000 |
Чистый долг / EBITDA | -1,6x | -2,1x | -1,4x | -1,7x |
CFO | 109 256 | 101 743 | 134 049 | 100 401 |
CAPEX | 24 994 | 28 566 | 34 507 | 31 714 |
CAPEX, % от выручки | 2% | 3% | 3% | 3% |
FCF | 84 262 | 73 177 | 99 543 | 68 687 |
Источник: данные компании, Reuters, расчеты ФГ «Финам»
Научитесь самостоятельно оценивать фундаментальные показатели компании, посетите онлайн-курс «Продвинутый инвестор».
Акции на фондовом рынке
Акции IRAO с начала 2022 года упали на 33%, на одном уровне с индексом электроэнергетики. Показательно, что индекс МосБиржи при этом просел на 46% за аналогичный период. Спред между широким рынком и сектором, таким образом, стал проявлением защитного профиля электроэнергетиков. Динамику акций Интер РАО довольно сильно поддержало то, что компания не отказалась от выплаты дивидендов за 2021 год в отличие от ряда других крупных игроков.

Источник: Reuters, расчеты ФГ «Финам»
Технический анализ
С точки зрения теханализа на дневном графике акции IRAO после падения в конце сентября оттолкнулись от поддержки на 2,33 и сейчас торгуются в восходящем тренде. При пробитии уровня 2,95 перед инструментом открывается потенциал роста до отметки 3,30.
