Дивидендный тикер НМТП в зоне риска

Ассоциация морских торговых портов фиксирует рост грузооборота в российских портах, и в этом контексте предлагаю заглянуть в отчётность НМТП по МСФО за 6 мес. 2026 года, чтобы оценить инвестиционные перспективы компании.
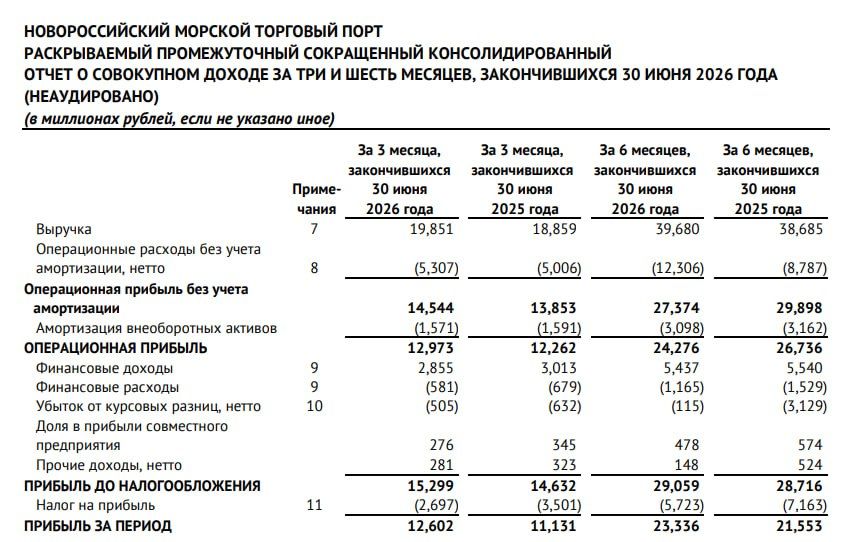
Выручка НМТП выросла на +2,6% (г/г) до 39,7 млрд руб., при росте грузооборота на +6,5% (г/г) до 70,8 млн тонн. Скромная динамика доходов при опережающем росте объёмов объясняется структурой индексации тарифов: перевалка нефти подорожала в 2026 году на +5,1%, в то время как тарифы на сухие грузы (в частности, металл) остались практически без изменений, на фоне судебных разбирательств с ФАС. Дополнительное давление оказало укрепление рубля, т.к. часть экспортных контрактов всё ещё номинирована в валюте.
Как мы уже отметили выше, грузооборот НМТП вырос на +6,5% (г/г) до 70,8 млн тонн. И эта динамика смотрится даже чуть лучше, чем в среднем по отрасли: по данным Ассоциации морских торговых портов, общая перевалка грузов в РФ в первом полугодии увеличилась лишь на +5,8% (г/г).
Несмотря на участившиеся атаки БПЛА на инфраструктуру и общую перегруженность ж.д. дорог, НМТП смог нарастить обороты в непростых условиях.
Куда более тревожным сигналом стал опережающий рост операционных расходов, за счёт сильного увеличения издержек на ФОТ и топливо для буксиров и спецтехники. Как результат — показатель EBITDA сократился по итогам 6m2026 на -9,6% (г/г) до 28 млрд руб.
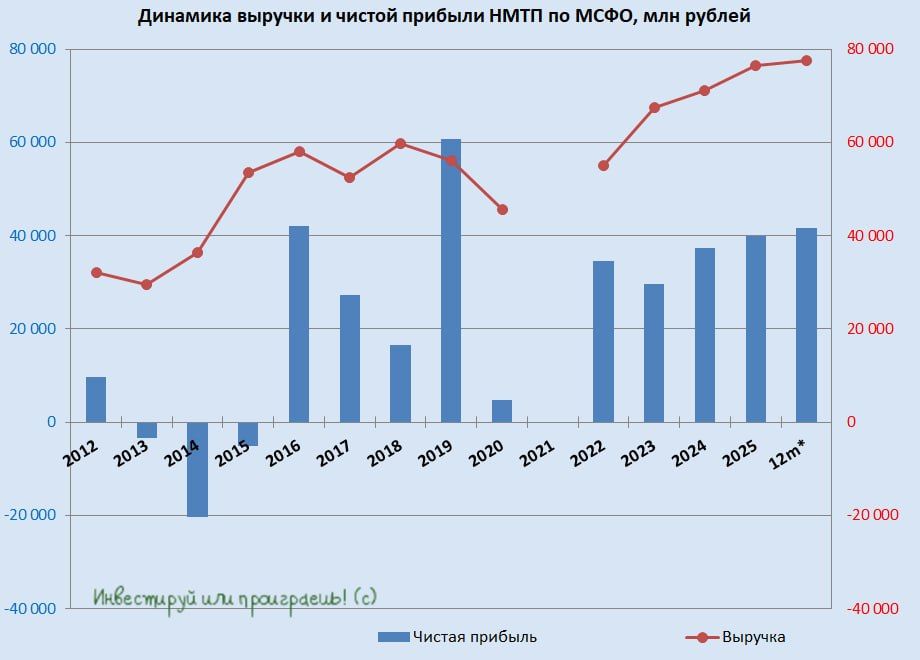
Чистая прибыль компании при этом формально выросла на +8,3% (г/г), достигнув 23,3 млрд руб. Но здесь подстерегает бухгалтерская иллюзия: этот рост прибыли обусловлен не успехами в операционке, а исключительно сокращением бумажного убытка по курсовым разницам.
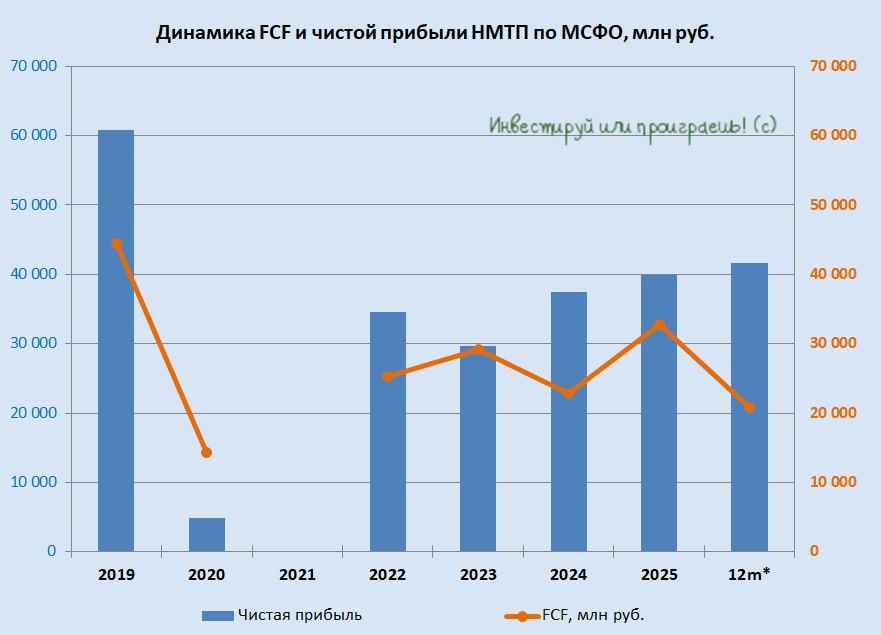
Главное изменение произошло в структуре капитала и денежного потока: чистая денежная позиция НМТП за минувшие 12 месяцев сократилась более чем втрое — до 9,4 млрд руб., а капзатраты в отчётном периоде почти удвоились, составив 13,1 млрд руб.
Компания находится в активной фазе масштабной инвестпрограммы, предполагающей расширение портовой инфраструктуры к 2028 году.
Именно эта стройка становится главной головной болью для акционеров. По уставу НМТП направляет на дивиденды не менее 50% от ЧП по МСФО, принимая во внимание размер денежного потока. И если в предыдущие годы FCF с запасом покрывал объём выплат, то в 2026 году этого запаса прочности уже нет: по итогам 6m2026 показатель рухнул на -77,3% (г/г) до скромных 3,5 млрд руб.
Если эмитент вдруг решит сократить дивы, это неминуемо приведёт к снижению инвестиционной привлекательности, т.к. многие инвесторы воспринимают НМТП именно как дивидендный тикер.
Что ждёт компанию во втором полугодии?
Вероятно, средняя стоимость доллара будет повыше прошлогодних значений. Это окажет позитивное влияние на тарифы и, в сочетании с продолжающимся ростом грузооборота, позволит показать более высокие цифры по выручке. Однако высокий CAPEX продолжит оказывать давление на FCF.
Минфин заявил о планах по продаже госпакета акций НМТП в размере 20% до конца 2026 года. Пакет планируется реализовать целиком стратегическому инвестору, а не через биржевое размещение. Впрочем, паниковать не стоит: продажа не окажет влияния на корпоративное управление, т.к. основным акционером с долей 60,6% остаётся Транснефть (TRNFP).
Сочетание сильного роста капзатрат и продолжительной паузы в цикле снижения ключевой ставки будут негативно сказываться на инвестиционной привлекательности акций НМТП (NMTP).
С другой стороны, котировки в районе 6+ руб. — это те уровни, которые мы видели 3,5 года назад, что всегда создаёт соблазн «зайти на дне». Но дёшево — не значит «пора». Рынок часто закладывает в цену именно те риски, которые пока не видны в отчёте: рост CAPEX, неопределённость с тарифами и сложный геополитический фон.
Поэтому мне покупать по текущим не хочется. Слишком много «но» и слишком мало драйверов, чтобы рассчитывать на быстрый разворот. Если и присматриваться к НМТП, то только на горизонте, когда появится ясность по CAPEX и ставке. А пока — наблюдаю.
Комментарии