Диверсификация через призму риска

В рамках стратегии диверсификации мы выделили корзину акций с высокой премией за риск, в котировки которых уже заложен максимальный дисконт, связанный с реализацией негативных сценариев. Данная подборка строится на асимметрии риска и доходности. Инвестиции в данные бумаги – это как ловля позитивных «черных лебедей». Инвестиционная привлекательность основана на высокой вероятности кратной переоценки при смене конъюнктуры: делевериджа, геополитической стабилизации или ввода новых производственных мощностей. Незначительная аллокация в данные инструменты способна в будущем повысить общую доходность портфеля, даже если реализуется лишь часть прогнозируемых драйверов.
На текущем рынке, где спросом пользуются фонды ликвидности и дивидендные бумаги с двузначными доходностями, есть отдельная категория компаний. Это «падшие ангелы», в бумаги которых рынок не верит и предпочитает обходить стороной, а многие инвесторы уже не раз сталкивались с нереалистичными прогнозами менеджмента этих компаний. Мы не будем спорить с рынком, но посмотрим, что может послужить драйвером для переоценки этих бумаг, и рассмотрим только те компании, где все худшее, на наш взгляд, осталось позади. И, что важно, это будут компании, которые уже вышли на плато по финансовым результатам. В подборке не будет таких эмитентов, как «Самолет», «Сегежа» или «Мечел», где мы пока не видим улучшений и где долговая нагрузка стала чрезмерно высокой. Также в нашем списке не будет «СПБ Биржи» или «Юнипро», где вся переоценка завязана исключительно на геополитику.
Газпром
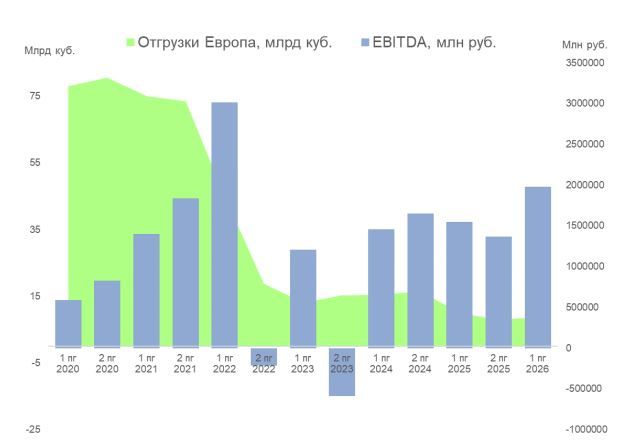
Природа рыночного пессимизма. «Газпром» — одна из самых пострадавших компаний на российском рынке с февраля 2022 года. Потеря премиального европейского рынка сильно ударила по доходам бизнеса «Газпрома», позже к этому добавился ежемесячный НДПИ в размере 50 млрд руб. Но настоящим психологическим ударом для инвесторов стало отсутствие дивидендов, о которых на рынке традиционно начинали вспоминать каждую весну. Учитывая упомянутые выше негативные факторы, а также высокую долговую нагрузку и отсутствие свободного денежного потока, ожидания рынка всегда были слабо обоснованными с фундаментальной точки зрения.
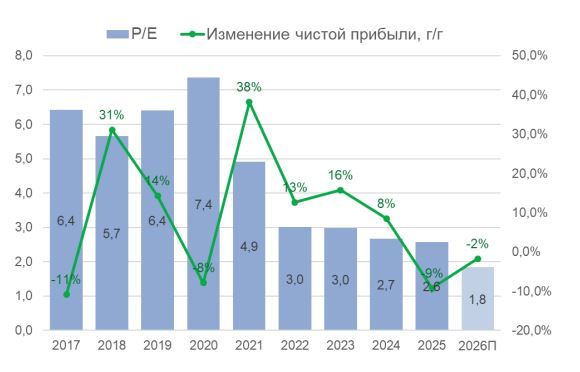
Самое худшее позади? Главным негативом для «Газпрома» стала остановка «Северных потоков», но это случилось не сегодня. Более того, компания значительно выправила финансовую ситуацию благодаря активной газификации российских регионов, росту тарифов внутри страны и присоединению ООО «Сахалинская Энергия». Сейчас «Газпром» оценивается рынком ниже стоимости своей дочерней компании «Газпром нефть». Акции «Газпрома» торгуются на минимальных уровнях, сопоставимых с уровнем мирового финансового кризиса 2008 года, и оцениваются всего в 1,8 годовых прибылей.
Драйверы переоценки. Покупка «Газпрома» — это, прежде всего, опцион на нормализацию геополитики. При этом сейчас образовалась маржа безопасности, акции стоят аномально дешево даже с учетом текущих денежных потоков компании. Потенциальный проект «Сила Сибири-2» также может стать краткосрочным драйвером для бумаг, но долгосрочно это будет трактовано рынком скорее, как рост капитальных затрат и отсутствие дивидендов на период стройки.
Озон
Природа рыночного пессимизма. Эмоциональная реакция рынка вполне понятна: несколько складов компании пострадали в результате атак БПЛА, что стало прямым ударом по бизнесу. И сейчас рынок закладывает в котировки акций «Озона» премию за риск.
Самое худшее позади? Утверждать это наверняка мы не можем, но, в отличие от конкурента — Wildberries, у менеджмента «Озона» было время подготовиться, чтобы нивелировать часть рисков. Плюс для компании заключается в том, что большинство площадей арендуется — риск потери самих зданий лежит на лендлордах и их страховщиках. Логистические маршруты также частично перестроены через Казахстан. Пока «Озон» несет преимущественно сопутствующие потери (удлинение логистики, переброска остатков, компенсации селлерам), но это также является прямым ударом по марже.
Драйверы переоценки. Акции «Озона» неожиданно стали ставкой на геополитику. Например, потенциальное энергетическое перемирие бумаги компании могут отыграть не хуже бумаг нефтепереработчиков. Считаем «Озон» самой качественной акцией роста на нашем рынке — и при этом самой недооцененной.
Финтех продолжает бурно развиваться, сам «Озон» пять кварталов подряд закрывает с прибылью, но сейчас рынок закладывает в котировки значительную премию за риск новых атак на склады.
Магнит
Природа рыночного пессимизма. Компания вынуждена была активно инвестировать в новые открытия, чтобы не потерять долю рынка. Но время для этого было выбрано самое неподходящее, учитывая пик высоких ставок. Это привело к кратному росту долговой нагрузки и убыткам компании. Соответственно, «Магнит» прекратил дивидендные выплаты. Неопределенность с квазиказначейским пакетом акций (около 29% бумаг) также сохраняется. При этом «Магнит» стал очень закрытой компанией, менеджмент перестал открыто коммуницировать с рынком.
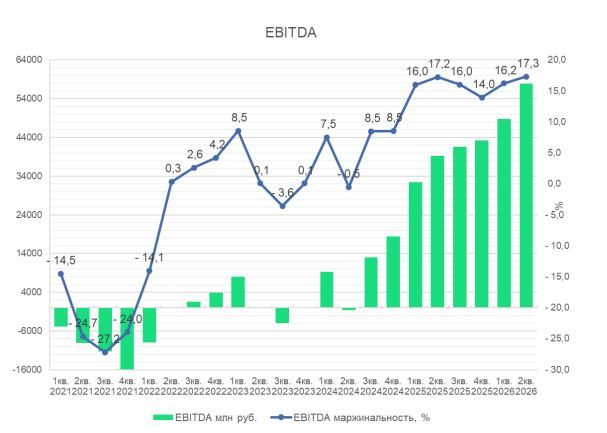
Самое худшее позади? Основные капитальные вложения остались позади, по итогам года мы ожидаем, что они составят чуть больше 100 млрд руб. или около 2,7% от выручки (5,3% в предыдущие два года). На операционном уровне компания вышла на плато, LFL-продажи и плотность продаж растут.
Драйверы переоценки. По выручке в I полугодии 2026 года «Магнит» опережает даже «ИКС 5». Маржинальность будет восстанавливаться по мере выхода запущенных магазинов в стадию зрелости и на фоне замедления новых открытий. Чистый долг превышает 500 млрд руб. — это по-прежнему главный сдерживающий фактор, но на фоне резкого снижения капитальных затрат и ключевой ставки процентные расходы должны снижаться во II полугодии. Форвардный EV/ EBITDA 3,2 — дисконт в оценке появился впервые за несколько лет. Акции «Магнита» мы бы рассматривали больше спекулятивно, а для инвестиций выбирали бы «ИКС 5» или «Ленту».
Совкомбанк
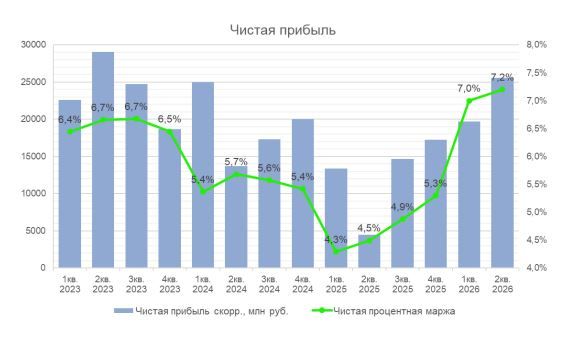
Природа рыночного пессимизма. Бизнес-модель «Совкомбанка», которая отлично работает при низких ставках, оказалась неэффективна при ключевой ставке выше 16%. Дорогие пассивы сжимали маржу, убытки по портфелю длинных облигаций, отсутствие дивидендов и рост резервов по розничным кредитам привели к падению прибыли. Многие прогнозы менеджмента не реализовались, что было негативно воспринято инвесторами.
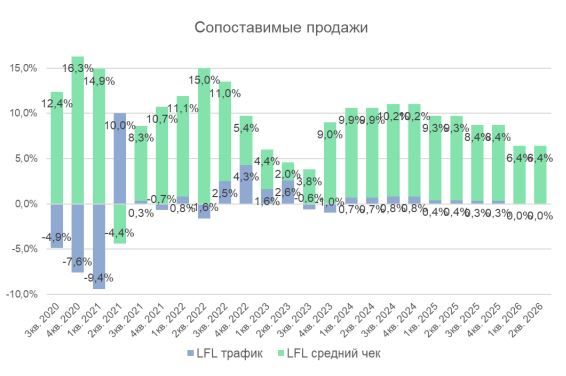
Самое худшее позади? Мы находимся в стадии снижения ключевой ставки, а значит, чистая процентная маржа банка уже выросла до 7,2% (в начале 2025 года она составляла 4,3%) — это практически максимальные значения 2021 года. Чистая прибыль «Совкомбанка» растет уже четыре квартала подряд, рентабельность по итогам II квартала составляет уже 23,1%. Показатели достаточности капитала также выросли.
Драйверы переоценки. Рынок по-прежнему скептически относится к результатам банка, возможно, принимая во внимание нестабильность бизнеса и меньшую предсказуемость финансовых результатов, чем у лидеров банковского сектора. Но разворот показателей здесь уже произошел, и мы находимся в фазе продолжающегося восстановления. При этом банк оценивается аномально дешево: P/E 2,2; P/B 0,44. Менеджмент также считает текущую оценку крайне заниженной, поэтому запустил программу обратного выкупа акций. Также отметим, что, возможно, бумаги стали заложниками сверхприбыльного сектора — «Сбербанк», ДОМ.РФ и «ТТехнологии» забирают на себя всю долю финансового сектора в портфелях инвесторов.
Совкомфлот
Природа рыночного пессимизма. Попадание под прямые блокирующие санкции США (SDN-лист) в 2024 году нарушило логистику компании. Ее флот неоднократно оказывался под ограничениями различных юрисдикций, что еще больше усложняет логистику и создает дисконт к ставкам фрахта. Дивиденды в 2025 году не выплачивались, прошлый год компания закрыла с чистым убытком.
Самое худшее позади? Флот уже адаптировался к теневым маршрутам, пик санкционного шока остался позади. Ставки фрахта достигли дна и даже сильно выросли из-за нехватки танкеров и конфликта на Ближнем Востоке.
Драйверы переоценки. Ставки фрахта коррелируют с ценой на нефть, поэтому I полугодие 2026 года для компании стало разворотным. Стоимость аренды нефтяного супертанкера впервые превысила $1,2 млн в день на маршруте между Ближним Востоком и Азией, что влияет и на весь рынок. Ослабление рубля, которое мы видели в III квартале, также благоприятно для «Совкомфлота». Кроме того, у компании растет флот, в том числе за счет газовозов для «Арктик СПГ-2». Большая часть негатива уже заложена в цену, при этом второе полугодие пока складывается весьма успешно.
Компания может вернуться к дивидендам по итогам 2026 года, базово мы ожидаем порядка 7,8 руб. на акцию, доходность составит около 9,6%.
Инарктика
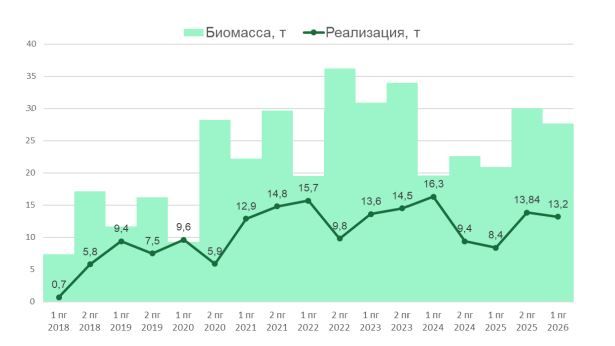
Природа рыночного пессимизма. «Инарктика» потеряла около трети биомассы рыбы из-за низкой температуры воды и заражения рыбы в 2024 году. Биологические риски отпугнули розничных инвесторов. Запрет на импорт смолта (малька) из Норвегии из-за санкций также негативно повлиял на маржинальность бизнеса. 2025 год компания впервые в своей публичной истории закрыла с чистым убытком.
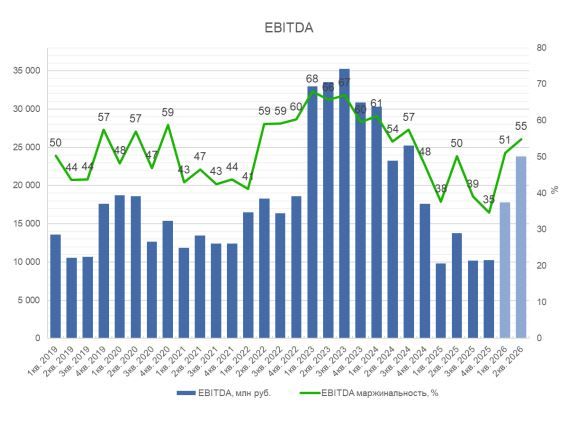
Самое худшее позади? «Инарктика» купила заводы в России и строит собственные мощности по производству смолта. Биомасса постепенно восстанавливается, увеличившись по итогам I полугодия 2026 года на 33% в годовом выражении. Маржинальность также восстановилась до 25% после минимальных значений во II полугодии 2025 года. Компания вернулась к дивидендам, ждем суммарно около 30 руб. за 2026 год, доходность порядка 9%.
Драйверы переоценки. Главный драйвер — это восстановление биомассы в воде и последующее ее увеличение. «Инарктика» планирует увеличить производство до 60 тыс. тонн (сейчас у компании порядка 27 тыс. тонн). Конкурентов в России у нее практически нет, поэтому можно сказать, что «Инарктика» занимает монопольное положение на рынке. Если не случится никаких форс-мажоров, то второе полугодие должно продолжить динамику первого. Главный негатив по I полугодию заключается в падении средней цены на продукцию на 28% с максимумов 2024 года.
Интер РАО
Если другие компании в нашей подборке страдают от долгов, санкций и нехватки денег, то «Интер РАО», напротив, испытывает проблемы от слишком большого количества денег, которые она «прячет» от акционеров. Это не «проблемный актив», это скорее классическая ловушка стоимости, но при этом она хорошо вписывается в концепцию подборки.
Природа рыночного пессимизма. Рынок откровенно устал от «скупости» компании: «Интер РАО» годами копила на своих счетах финансовую подушку, практически не инвестировала в развитие и продолжала платить акционерам лишь 25% от чистой прибыли в виде дивидендов. Кроме того, компания потеряла высокомаржинальный экспорт электроэнергии в Европу и завершила старую программу ДПМ, что привело к снижению операционной прибыли.
Самое худшее позади? Абсурдность оценки достигла пика: «Интер РАО» на бирже стоит меньше, чем объем кэша на ее банковских депозитах. То есть рынок оценивает все электростанции и сбытовые компании «Интер РАО» в отрицательную величину.
Драйверы переоценки. Компания наконец начала инвестировать в расширение мощностей, что отразится на операционном доходе. Пик капитальных затрат придется на 2026 год, отдачу от текущих строек инвесторы увидят уже в 2028 году, когда запланирован ввод крупнейших мощностей — Новоленской ТЭС и Каширской ПГУ. Текущая оценка является одной из самых низких за все время — P/E 1,8 (аналогично «Газпрому»); EV/EBITDA отрицательный из-за того, что чистая денежная позиция уже превышает EBITDA. Форвардная дивидендная доходность составляет около 13%.
Комментарии