Дефицит предложения дизеля сохранится вплоть до второй половины 2027 года
Дизельная сделка РФ и США наделала много шума в последнее время. За минувшие с тех пор две недели эмоции немного улеглись, а значит самое время спокойно и трезво оценить ситуацию и понять, как она повлияет на фондовый рынок.
Итак, согласно этой дизельной сделке, график поставок дизтоплива на американский и мировой рынки расписан по нарастающей: 300 тыс. тонн в октябре, 500 тыс. тонн в ноябре и выход на стабильный 1 млн тонн в месяц вплоть до апреля 2027 года.
Таким образом, суммарно за весь период сделки речь идёт о 4,8 млн тонн дизеля.
Для понимания: до начала массированных атак БПЛА на российские НПЗ и введения ответных ограничений на экспорт наша страна поставляла на мировой рынок порядка 3 млн тонн ежемесячно. Поэтому текущая сделка — это лишь попытка вернуть в глобальный баланс 1 млн тонн, причём растянутые во времени.
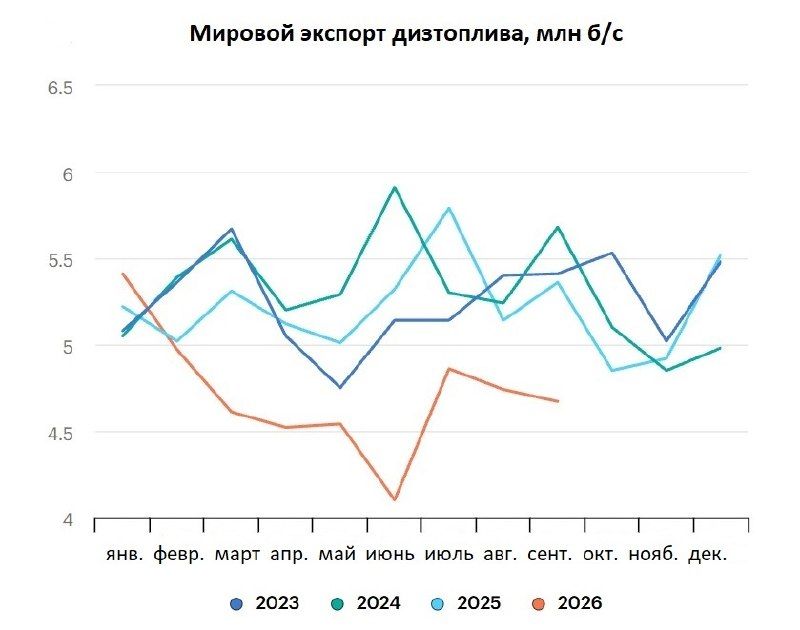
Чтобы понять, почему эта сделка не обвалит цены, достаточно взглянуть на математику. По данным МЭА, экспорт дизеля из РФ и Ближнего Востока рухнул более чем на 60% — с 4,7 до 0,82 млн б/с. Высокие цены уже начали разрушать спрос: в 3Q2026 мировое потребление сократилось на 750 тыс. б/с — до 28,7 млн б/с. Российские поставки в рамках сделки (1 млн тонн в месяц, или 250 тыс. б/с) — это лишь малая часть выпавших объёмов, поэтому дефицит предложения сохранится вплоть до второй половины 2027 года.
На этом фоне неудивительно, что стоимость барреля дизеля в Европе, Азии и Северной Америке закрепилась выше $200.
Примечательно, что США и сами являются крупнейшим экспортёром дизельного топлива в мире. Однако американская нефтепереработка сейчас находится в состоянии «золотой лихорадки»: маржа переработки (разница между ценой дизеля и сырой нефти) удвоилась, и эта сверхприбыль оседает в карманах НПЗ.
Для государства это даёт скромный плюс к внешнеторговому балансу, в то время как для реальной экономики дорогой дизель стал по-настоящему тяжёлым бременем.
Проблема США в том, что их внутренний рынок глубоко интегрирован в мировой. Запретов на экспорт нефтепродуктов в Штатах нет, поэтому цены на заправках в Нью-Йорке невольно приходят в равновесие с ценами в Париже.
Единственный способ сбить цену внутри Штатов — увеличить глобальное предложение дизеля. Разблокировать Ормузский пролив быстро не получается, поэтому администрация Белого дома ищет альтернативный способ решения вопроса. И российский дизель здесь выступает не столько товаром, сколько инструментом политического пиара и попыткой психологического давления на мировые котировки.
При текущих ценах на топливо потенциальная выручка от сделки может превысить $7 млрд. Главный финансовый нюанс кроется в приостановке антироссийских санкций. На время действия соглашения российские компании избавляются от принудительных дисконтов, которые ранее съедали часть маржи, а значит появляется возможность зафиксировать полноценную выручку.
Бенефициарами дизельной сделки станут компании с высокой долей нефтепереработки: Башнефть (BANEP) и Татнефть (TATN). Правда, наибольший позитивный эффект компании могут получить не в 4Q2026, а в 1Q2027, когда мы можем увидеть ослабление рубля из-за изменения параметров бюджетного правила.
Безусловно, от дизельной сделки выиграют и другие наши крупнейшие нефтепереработчики — Роснефть (ROSN), ЛУКОЙЛ (LKOH) и Газпромнефть (SIBN). У них самая развитая сеть НПЗ и широкая география экспорта, а значит, снятие принудительных дисконтов и восстановление объёмов поставок дизеля принесут им дополнительную выручку. Правда, масштаб выгоды будет чуть скромнее, чем у Башнефти и Татнефти, где доля переработки в бизнесе традиционно выше.
Но в целом все перечисленные выше компании остаются в плюсе от этой сделки: рост маржи переработки и снижение дисконтов работают на них даже с учётом логистических ограничений. Ну а потенциальная отмена ударов украинских БПЛА по НПЗ может стать для отрасли вторым дыханием и позволит сэкономить в будущем деньги на экстренный ремонт и восстановление, а также нарастить загрузку НПЗ до проектных уровней.
Комментарии