Дальнейшие перспективы акций ВТБ в значительной степени зависят от объема допэмиссии

ВТБ опубликовал сокращенные финансовые результаты по МСФО за август. Чистая прибыль выросла более чем вдвое за месяц благодаря росту чистой процентной маржи, сильному росту чистых комиссионных доходов, стабильной стоимости риска и сдерживанию роста операционных расходов. Детали ниже.
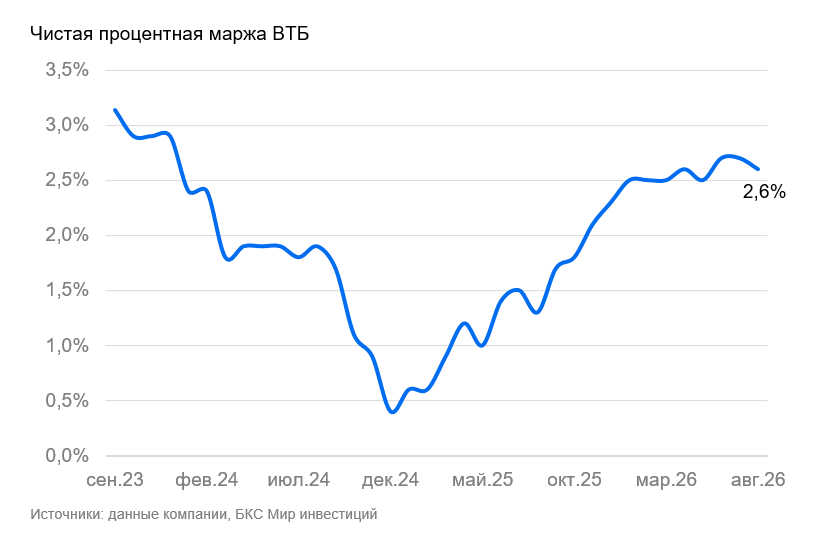
Чистый процентный доход в августе вырос вдвое г/г до 72 млрд руб. в основном за счет продолжающегося расширения чистой процентной маржи по сравнению с прошлым годом. Однако в последние месяцы показатель растет не такими быстрыми темпами и держится в диапазоне 2,5–2,7%, в августе маржа была на уровне 2,6%.
Чистые комиссионные доходы выросли на 26% до 33 млрд руб. (+23% до 243 млрд руб. за 8 месяцев). Одним из ключевых драйверов роста, по нашей оценке, остается розничный бизнес.
Стоимость риска в августе составила 1,0%, на уровне прошлого года и на 0,1 п.п. выше средних уровней за 8 месяцев. При этом по сравнению с прошлым годом стоимость риска была выше в корпоративном сегменте (0,7% в августе против 0,4% годом ранее), и ниже — в розничном сегменте (2,0% против 2,3%).
Финансовые результаты ВТБ за январь-август 2026 г. по МСФО
| млрд руб. | авг.26 | авг.25 | г/г | 8M26 | 8M25 | г/г |
| Чистые процентные доходы | 71,9 | 35,3 | х2 | 551,9 | 221,7 | х2,5 |
| Комиссии | 32,8 | 26,0 | 26% | 243,4 | 197,1 | 23% |
| Прочие операционные доходы | 25,2 | 6,9 | х3,7 | 146,6 | 319,7 | -54% |
| Операционные расходы | -43,7 | -43,3 | 1% | -380,9 | -335,6 | 13% |
| Расходы на резервы | -23 | 0,4 | - | -166,7 | -118,6 | 41% |
| Чистая прибыль (убыток) | 49,2 | 23,8 | х2 | 314,8 | 327,9 | -4% |
| Рентабельность капитала | 20,2% | 10,5% | 9,7 п.п. | 16,7% | 18,1% | -1,4 p.p. |
| Чистая процентная маржа | 2,6% | 1,3% | 1,3 п.п. | 2,6% | 1,0% | 1,6 п.п. |
| Стоимость риска | 1,0% | 1,0% | 0,0 п.п. | 0,9% | 0,9% | 0,0 п.п. |
| Операц. расходы / Операц. доходы | 33,7% | 63,3% | -29,6 п.п. | 40,4% | 45,4% | -5,0 п.п. |
Источники: данные компании, БКС Мир инвестиций
Операционные расходы в августе выросли только на 1% до 44 млрд руб. Возможно, в динамике показателя находят отражение в том числе недавно объявленные планы менеджмента по оптимизации затрат.
В результате чистая прибыль в августе составила 49 млрд руб. За 8 месяцев показатель составил 315 млрд руб., что составляет 52% от годового таргета группы по чистой прибыли в 600 млрд руб. Финансовый директор в очередной раз подтвердил данный таргет по итогам результатов.
Группа также продолжила осуществлять «кредитный маневр»: в августе кредиты юридическим лицам выросли на 1,5%, а кредиты физическим лицам не изменились.
Финансовый директор также подтвердил, что группа по-прежнему планирует закрыть сделку с Wildberries без изменения параметров допэмиссии, в том числе ее цены. Закрытие сделки в настоящее время ожидается в конце октября. Мы предполагаем, что новости по данному вопросу могут появиться по итогам публикации финансовых результатов за III квартал.
Влияние. Нейтрально оцениваем результаты. Среди позитивных моментов отмечаем уверенный рост чистых комиссионных доходов и сдерживаемый рост операционных расходов. Отметим также умеренный уровень стоимости риска. Внимания требует заметно замедлившееся расширение чистой процентной маржи. На наш взгляд, это ставит под вопрос возможность нарастить показатель до уровня 3,0% к концу года. Мы также отмечаем, что за 2/3 периода от текущего года группа заработала только чуть больше половины от годового таргета. Есть риск для выполнения данного прогноза в случае, если в оставшемся периоде группа не зафиксирует крупные единовременные доходы.
Оценка. Сохраняем «Нейтральный» взгляд на 12 месяцев. Текущая оценка P/E акций ВТБ на 2026п составляет 1,5х ниже среднеисторического значения 6,1х. На наш взгляд, в текущей ситуации инвесторам стоит занять выжидательную позицию относительно акций ВТБ, поскольку дальнейшие перспективы акций в значительной степени зависят от объема дополнительной эмиссии, а также целей, на которые в итоге будут потрачены привлеченные средства и условий объявленного стратегического партнерства с Wildberries.
VTBR | Нейтральный взгляд | ||
| Целевая цена, руб. | 65 | Потенциал к цене | 25% |
| Цена, руб. | 52 | Избыточная доходность * | 0% |
| В свободном обращении | 24% | Рыночная капитализация, млрд руб. | 862 |
| Средний объем торгов за 3 месяца, млн руб. | 5 612 | Изменение цены за 3 месяца | -30% |
* потенциал роста минус стоимость акционерного капитала
| Прогноз | 2026 г. | 2027 г. |
| P/E | 1,5 | 1,4 |
| P/BV | 0,3 | 0,3 |
Источник: БКС Мир инвестиций
Комментарии