CMOC Group: рост меди и золота на фоне ограничений по кобальту
Мы начинаем покрытие CMOC Group с рекомендацией «Держать». Компания сохраняет сильную финансовую базу и растущий денежный поток, а высокие цены на медь и кобальт поддерживают результаты. Однако потенциал роста ограничен экспортной квотой ДРК на кобальт: объем его продаж в 1П 2026 уже снизился на 87,6% г/г, а дальнейшая динамика зависит прежде всего от решений регулятора ARECOMS. В базовом сценарии на 2026 г. ожидаем чистую прибыль акционеров 30,9 млрд юаней и FCF около 36,8 млрд юаней при сохранении чистой денежной позиции. При текущей оценке считаем баланс рисков и потенциала роста акций нейтральным.
Мы устанавливаем целевую цену по акциям CMOC Group ¥19,15 с рекомендацией «Держать». Потенциал роста составляет около 0,5%. Для H-акций (3993.HK) целевая цена составляет HKD 17,94, потенциал роста — 7,9%.
| 603993.SH | ДЕРЖАТЬ | ||
| 12М целевая цена, ¥ | 19,15 | ||
| Текущая цена | 19,06 | ||
| Потенциал роста | 0,5% | ||
| ISIN | CNE100001NR0 | ||
| Капитализация, млрд ¥ | 332,9 | ||
| Количество акций, млрд шт. | 17,46 | ||
| Free float | 40,3% | ||
| 3993.HK | ДЕРЖАТЬ | ||
| ISIN | CNE100000114 | ||
| 12М целевая цена, HK | 17,94 | ||
| Текущая цена | 16,62 | ||
| Потенциал роста | 7,9% | ||
| Финансовые показатели, млрд ¥ | |||
| Показатель | 2025 | 2026Е | 2027Е |
| Выручка | 206,7 | 251 | 254,2 |
| EBITDA | 50,0 | 59,5 | 55,4 |
| Чистая прибыль акционерам, млрд ¥ | 20,3 | 30,9 | 28,2 |
| FCF | 13,3 | 36,8 | 27,4 |
| Производство меди, тыс. т | 741 | 800 | 850 |
| Производство кобальта, тыс. т | 118 | 110 | 115 |
| Мультипликаторы | |||
| Показатель | 2025 | 2026Е | 2027Е |
| EV/EBITDA | 8,1х | 6,8х | 7,3х |
CMOC Group Limited — китайский диверсифицированный горнодобывающий холдинг, один из крупнейших мировых производителей кобальта и меди. Компания объединяет добычу, переработку и трейдинг через IXM. Основные активы расположены в ДРК (медь и кобальт), Китае (молибден и вольфрам), Бразилии (ниобий, фосфаты и золото) и Эквадоре (золото).
CMOC показала сильные результаты по итогам 1П 2026. Выручка выросла на 42,8% г/г, до ¥135,3 млрд, EBITDA на 51%, до ¥30,6 млрд, чистая прибыль акционеров на 86%, до 16,2 млрд юаней. Себестоимость при этом увеличилась на 39,4%.
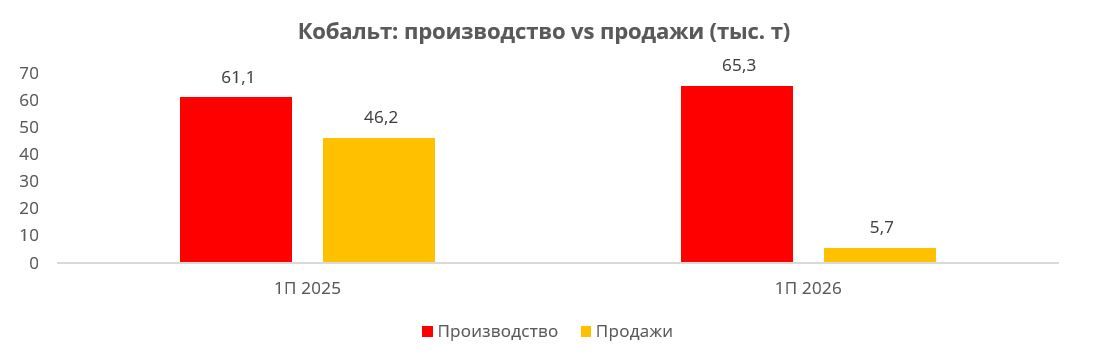
Ключевым фактором роста стали высокие цены и улучшение условий реализации. Цена меди в 1П выросла на 38,7% г/г, кобальта — на 94,2%, а доля рыночной цены кобальта, которую получает компания, увеличилась с 69,1 до 99,2%. При этом физические продажи кобальта снизились на 87,6% г/г из-за экспортных квот ДРК.
Операционный денежный поток вырос на 36%, до 16,3 млрд юаней. Несмотря на высокий инвестиционный отток из-за покупки бразильских золотых активов и CAPEX по KFM Phase II, CMOC сохраняет чистую денежную позицию около 3,5 млрд юаней. Дивидендная политика предусматривает выплату около 30% чистой прибыли, дивиденд NTM оцениваем ¥0,41 на акцию, что соответствует доходности около 2,2% по A-акции и 2,9% по H-акции.
Ключевые факторы роста и риски. Рост CMOC поддерживают расширение медных мощностей KFM Phase II и TFM, развитие золотого сегмента в Бразилии и Эквадоре, а также потенциальное повышение экспортной квоты на кобальт после 2027 г. При этом основной риск связан с дальнейшим ужесточением квот или возвратом к запрету экспорта кобальта в ДРК. Дополнительное давление могут оказать нормализация цен на медь и кобальт, переход батарейной отрасли на LFP и риск потери накопленных запасов кобальта по принципу «используй или потеряй».
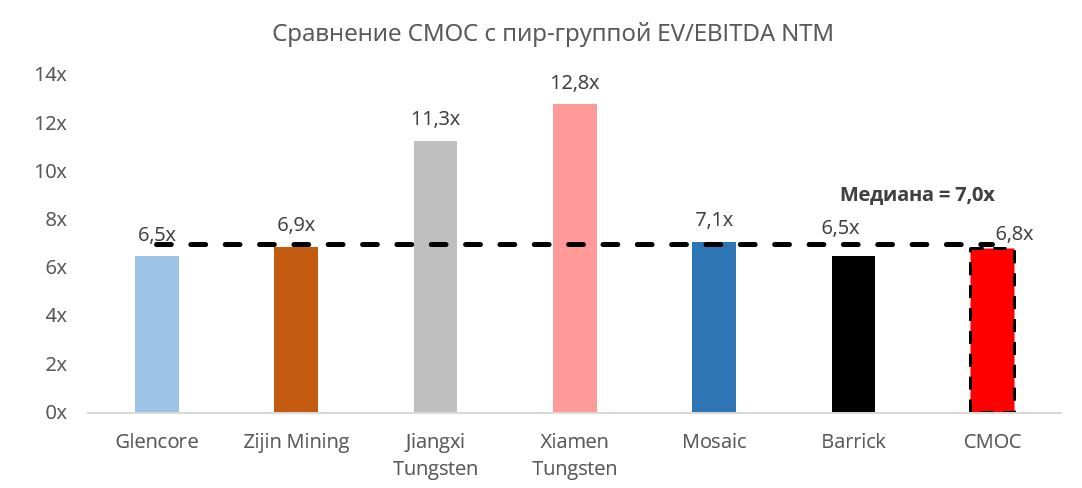
Наша оценка методом SOTP на NTM EV/EBITDA предполагает мультипликаторы 6,7x для меди и кобальта, 12,0x для молибдена и вольфрама, 7,1x для ниобия и фосфатов и 6,5x для золота. С учетом чистой денежной позиции и миноритариев устанавливаем ¥19,15 за A-акцию и HKD 17,94 за H-акцию. Потенциал роста составляет 0,5 и 7,9% соответственно, поэтому по обоим листингам сохраняем рекомендацию «Держать».
Описание эмитента
CMOC Group Limited (быв. China Molybdenum Co., Ltd.) — китайский диверсифицированный горнодобывающий и трейдинговый холдинг с двойным листингом в Шанхае (603993.SH) и Гонконге (3993.HK), штаб-квартирой в Лояне. Компания ведет историю с 1969 г. и с 2010-х активно расширяет международное присутствие.
Сегодня CMOC имеет активы на четырех континентах и трейдинговое подразделение IXM. Основные направления представляют собой медь и кобальт в ДРК, молибден и вольфрам в Китае, ниобий и фосфаты в Бразилии, а с 2025–2026 гг. также золото в Эквадоре и Бразилии. Компания является крупнейшим мировым производителем кобальта, входит в топ-8 по меди и занимает второе место по ниобию.
Бизнес-модель компании
CMOC — вертикально интегрированный горнодобывающий холдинг, сочетающий добычу, обогащение, переработку и трейдинг. Бизнес разделен на пять основных направлений: медь и кобальт в ДРК (TFM и KFM), молибден и вольфрам в Китае, ниобий и фосфаты в Бразилии, золото в Бразилии и Эквадоре, а также металлотрейдинг через IXM. При этом активы географически и операционно обособлены, поэтому CMOC скорее представляет собой портфель сырьевых бизнесов под единой управляющей структурой, чем единый производственный комплекс.
Важная особенность модели — сочетание добычи с крупным трейдинговым бизнесом IXM, который выполняет функции сбыта, хеджирования и торговли сторонними металлами. Последнее существенно искажает восприятие консолидированной выручки: в 2025 г. на металлотрейдинг пришлось 180,1 млрд юаней, или более 85% выручки группы, однако из-за низкой маржинальности его вклад в EBITDA значительно ниже. Поэтому динамику выручки CMOC нельзя напрямую трактовать как изменение масштабов добывающего бизнеса.
Модель роста CMOC строится преимущественно на контрциклических M&A и последующем раскрытии низкой стоимости потенциала приобретенных активов. Компания приобретает крупные месторождения на привлекательных стадиях цикла, а затем повышает их эффективность за счет масштаба производства, открытой разработки, централизованных закупок и технологической оптимизации. Такой подход лежал в основе приобретений TFM и KFM в ДРК, а в последние годы был дополнен покупкой золотых активов в Бразилии и проекта Odin Mining в Эквадоре.
Структура акционеров также поддерживает эту модель: контроль сосредоточен у частных акционеров Cathay Fortune Corporation и CATL через связанные структуры. Участие CATL создает потенциальные преимущества для CMOC как крупного производителя кобальта и других батарейных металлов за счет близости к ключевому потребителю, хотя одновременно формирует специфические риски госрегулирования. В целом инвестиционный профиль CMOC определяется сочетанием крупных низкостоимостных активов, агрессивной стратегии M&A и масштабного трейдингового бизнеса, при этом основным источником стоимости остается добыча меди, кобальта и других металлов.
Проекты
Ключевой проект органического роста CMOC — KFM Phase II в ДРК с бюджетом $1,08 млрд. На конец 1П 2026 освоено $686 млн, включая $436 млн за отчетный период. Строительство в основном завершено, продолжается монтаж оборудования, а автоклав высокого давления готов почти наполовину. Запуск ожидается в 2027 г., проект должен добавить около 100 тыс. т меди в год и стать основным драйвером роста медного сегмента в прогнозном периоде. Параллельно TFM реализует собственную программу расширения мощностей. В рамках африканской программы также строится сернокислотный завод мощностью 200 тыс. т в год. Он не привязан в отчетности к конкретному активу, но серная кислота используется при выщелачивании на обоих проектах.
Отдельное направление инвестиций в ДРК выполняет энергетическая инфраструктура. CMOC строит ГЭС N'zilo 2 и вводит солнечные мощности с накопителями. Проекты должны снизить хронический риск дефицита электроэнергии, который способен ограничивать производство даже при наличии достаточных рудных мощностей и благоприятной внешней конъюнктуре.
Золотой портфель имеет разный профиль. Odin Mining в Эквадоре, приобретенный в 2025 г. за C$581 млн, находится на ранней стадии подготовки, а его запуск ожидается в 2029-м. Поэтому сейчас это скорее долгосрочная опция роста. Бразильские активы Aurizona, RDM, Fazenda и Bahia Complex/Santa Luz, приобретенные у Equinox Gold за $1,02 млрд и консолидированные с января 2026 г. уже являются действующими рудниками. Они обеспечивают основной вклад золотого сегмента в среднесрочной перспективе и лежат в основе гайденса производства 6–8 т золота в 2026 г.
В китайском молибденово-вольфрамовом сегменте потенциал связан преимущественно с интенсивным ростом производства. Компания внедряет предварительный отсев руды, тестирует технологии извлечения крупнозернистой фракции и повышает коэффициенты извлечения, что создает потенциал роста маржи при относительно ограниченном приросте производства.
На 2026 г. CMOC ориентируется на производство 760–820 тыс. т меди, 100–120 тыс. т кобальта, 6–8 т золота, 11,5–14,5 тыс. т молибдена, 6,5–7,5 тыс. т вольфрама, 10–11 тыс. т ниобия и 1,05–1,25 млн т фосфатных удобрений. Для кобальта объем реализации может быть существенно ниже производства из-за экспортных квот ДРК, что является важной оговоркой при построении нашего прогноза выручки и FCF.
Финансовое положение
По итогам 1П 2026 CMOC существенно ускорила темпы роста: выручка увеличилась до ¥135,3 млрд (+42,8% г/г), чистая прибыль акционеров — до ¥16,2 млрд (+86,3% г/г). Рост обеспечили высокая сырьевая конъюнктура, прежде всего через оборот трейдингового бизнеса IXM, и консолидация бразильских золотых активов с января 2026 г. Рост отношения обязательств к активам с 50,3 до 52,2% связан преимущественно с финансированием золотой экспансии, а не с ухудшением финансового положения компании.
Совокупные активы на конец 1П 2026 выросли до ¥227,7 млрд (+13,3% с начала года), обязательства — до ¥118,8 млрд против ¥101,1 млрд на конец 2025 г. Собственный капитал составил ¥109,0 млрд, включая ¥19,0 млрд миноритарной доли. Денежные средства и эквиваленты выросли до ¥39,5 млрд против ¥30,7 млрд на конец 2025 г.
Структура финансирования при этом стала менее комфортной по срокам. Краткосрочные заимствования выросли с ¥27,1 млрд, до ¥35,9 млрд, тогда как долгосрочные сократились с ¥1,2 млрд до ¥0,6 млрд. Основной фактор — выпуск в январе 2026 г. конвертируемых облигаций на $1,2 млрд с нулевым купоном и погашением в 2027-м. Около 40% средств направлено на зарубежные проекты, остальное на операционные нужды и управление оборотным капиталом. Несмотря на это, компания остается в чистой денежной позиции, а не в долге: денежные средства на конец 1П 2026 на 3,5 млрд юаней превышают займы (против запаса 1,8 млрд юаней на конец 2025 г.).
Денежный поток подтверждает устойчивость финансовой модели. Операционный денежный поток вырос на 36% г/г, до 16,3 млрд юаней. Инвестиционный поток составил -14,0 млрд юаней против -2,3 млрд юаней годом ранее, главным образом из-за покупки бразильских золотых активов и CAPEX по KFM Phase II и TFM. Дефицит инвестиционного потока был покрыт преимущественно привлечением финансирования, поэтому денежная позиция за полугодие выросла.
| Показатель (млрд ¥) | 1П 2026 | 1П 2025 | Изм. |
| Выручка | 135,3 | 94,8 | ▲43% |
| EBITDA | 30,6 | 20,3 | ▲51% |
| Маржа EBITDA | 22,6% | 21,4% | ▲1,2 п. п. |
| Чистая прибыль акционерам | 16,2 | 8,7 | ▲86% |
| Производство меди, тыс. т | 388 | 353,6 | ▲9,7% |
| Производство кобальта, тыс. т | 65,3 | 61,1 | ▲6,9% |
Источник: отчетность компании, расчеты ФГ «Финам»
В целом рост долговой нагрузки в 1П 2026 носит инвестиционный, а не операционный характер и отражает финансирование золотой M&A-стратегии. При сильной генерации операционного денежного потока текущий уровень долга не выглядит ограничивающим фактором, однако погашение или конвертация облигаций уже в 2027 г. создает умеренный риск рефинансирования.
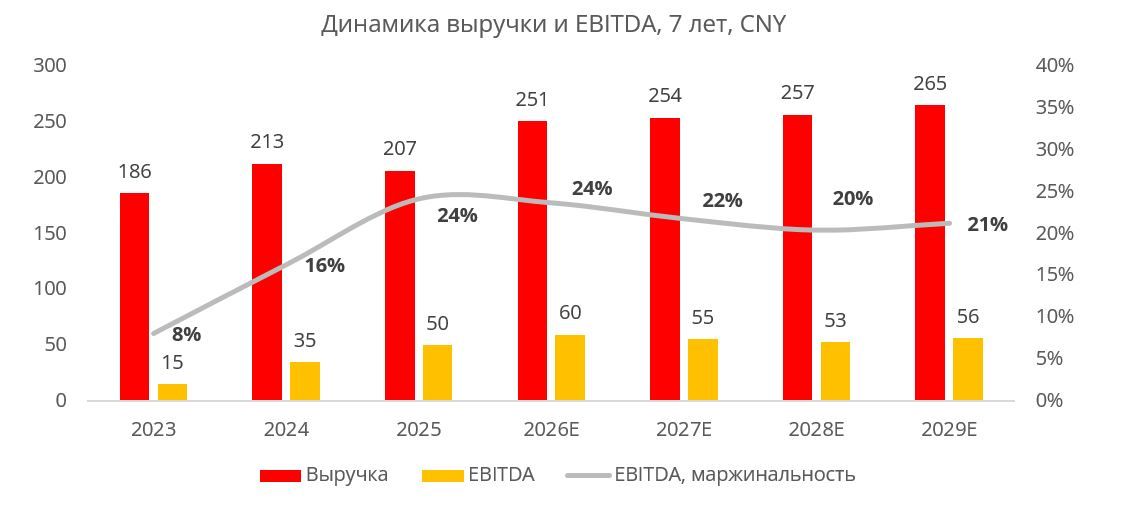
CMOC Group: историческая и прогнозная динамика ключевых финансовых показателей (млрд ¥)
| Показатель, млрд ¥ | 2023 | 2024 | 2025 | 2026E | 2027Е | 2028Е | 2029Е | ||
| Выручка | 186,3 | 213 | 206,7 | 251 | 254,2 | 256,9 | 265,2 | ||
| Производство меди, тыс. т | 419,5 | 650,2 | 741,1 | 800 | 850 | 880 | 900 | ||
| Производство кобальта, тыс. т | 55,5 | 114,2 | 117,5 | 110 | 115 | 118 | 120 | ||
| EBITDA | 15 | 34,7 | 50 | 59,5 | 55,4 | 52,5 | 56,4 | ||
| Рентабельность EBITDA, % | 8,1 | 16,3 | 24,2 | 23,7 | 21,8 | 20,4 | 21,3 | ||
| Чистая прибыль акционерам | 8,2 | 13,5 | 20,3 | 30,9 | 28,2 | 26,2 | 28,3 | ||
| Показатели FCF, CAPEX и дивидендов | |||||||||
| CAPEX | 12,9 | 4,9 | 7,6 | 10,5 | 12,0 | 9,0 | 8,0 | ||
| FCF | 2,6 | 27,5 | 13,3 | 36,8 | 27,4 | 31,8 | 31,3 | ||
| Дивиденды, ¥ на акцию | 0,15 | 0,26 | 0,29 | 0,43 | 0,4 | 0,37 | 0,40 | ||
Источник: отчетность компании, расчеты и прогнозы ФГ «Финам»
Оценка
Наша целевая цена CMOC рассчитана методом SOTP как сумма стоимости отдельных бизнесов. Наша целевая цена CMOC рассчитана методом SOTP как сумма стоимости отдельных бизнесов: к NTM EBITDA каждого сегмента применены NTM-мультипликаторы публичных аналогов. Основную стоимость формируют медь и кобальт, золото, молибден и вольфрам, ниобий и фосфаты, а также трейдинг IXM. Дополнительно учтена стоимость проекта Odin Gold и долей в совместных предприятиях, добавлена чистая денежная позиция, вычтена доля миноритариев.
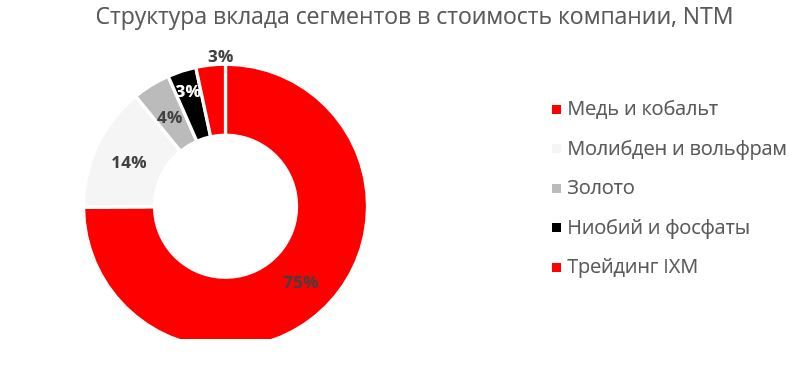
Мы предпочитаем подобный метод оценки из-за высокой неопределенности вокруг экспортных квот на кобальт в ДРК. Компания может производить значительно больше текущей экспортной квоты, поэтому долгосрочный прогноз продаж требует делать предположения о решениях регулятора. SOTP позволяет опереться на фактические результаты 1П 2026 и текущие рыночные мультипликаторы, которые уже отражают риски ДРК.
Ключевое отличие от более оптимистичной оценки рынка заключается в квоте на кобальт: мы не закладываем ее существенного повышения в прогнозе. Дополнительно используем нормализованную EBITDA молибденово-вольфрамового бизнеса, исключая текущий ценовой пик, и консервативно оцениваем золотой сегмент с учетом первого полного года консолидации бразильских активов.
Основной позитивный сценарий связан с повышением квоты CMOC выше 35 тыс. т и устойчиво высокой ценой кобальта. В этом случае целевая цена может вырасти примерно до ¥23,4 на акцию. Напротив, дальнейшее ужесточение квот и снижение привлекательности кобальта из-за перехода батарейной отрасли на LFP могут привести к снижению мультипликаторов и целевой цены примерно до ¥15,8.
Целевая цена для H-акции получена дисконтированием той же справедливой стоимости на нормализованный AH-спред 23,4% (медиана за 2,5 года).
Таким образом, наша оценка — «ДЕРЖАТЬ» акции CMOC Group с целевой ценой ¥19,15 по A-акции и 17,94 HKD по H-акции, что предполагает потенциал +0,5 и +7,9% соответственно.
| Мультипликаторы аналогов по сегментам SOTP | |||||
| Компания | Тикер | EV/EBITDA LTM | EV/EBITDA NTM | ||
| Glencore | GLEN LN | 9,7x | 6,5x | ||
| Zijin Mining | 2899 HK | 9,9x | 6,9x | ||
| Jinchuan Group | 2362 HK | 5,9x | н/д | ||
| Медиана медь-кобальт | – | 8,5x | 6,7x | ||
| Jiangxi Tungsten | 000506 SZ | 11,9x | 11,3x | ||
| Xiamen Tungsten | 600549 SH | 16,3x | 12,8x | ||
| Медиана молибден-вольфрам | – | 14,1x | 12,1x | ||
| Mosaic (ниобий/фосфаты) | MOS US | 7,6x | 7,1x | ||
| Barrick (золото) | ABX CN | 7,0x | 6,5x | ||
| CMOC Group | 3993 HK | 8,1x | 6,8x | ||
| Премия/дисконт CMOC к медиане Cu/Co | – | -4,6% | +1,8% | ||
| Итоговая SOTP-ОЦЕНКА CMOC GROUP | |||||
| Компонент | Метод оценки | млрд ¥ | |||
| (+) Медь и кобальт | EV/EBITDA NTM 6,7x | 312,5 | |||
| (+) Молибден и вольфрам | EV/EBITDA NTM 12,1x | 59,8 | |||
| (+) Ниобий и фосфаты | EV/EBITDA NTM 7,1x | 13,6 | |||
| (+) Золото (Бразилия) | EV/EBITDA NTM 6,5x | 17,9 | |||
| (+) Металлотрейдинг IXM | EV/EBITDA NTM 4,5x | 14,0 | |||
| (+) Odin Gold (Эквадор) | Балансовая | 2,8 | |||
| (+) Чистая денежная позиция | Факт на 1П2026 | 3,6 | |||
| (+) Доли в совместных предпр. | Балансовая | 4,5 | |||
| (−) Доля миноритариев | Балансовая | (19,0) | |||
| Целевая капитализация, млрд ¥ | 409,7 | ||||
| Целевая цена акции с листингом в Китае, ¥ | 19,15 | ||||
| Текущая цена А-акции, ¥ | 19,06 | ||||
| Потенциал роста А-акции (603993.SH) | 1% | ||||
| Дисконт между А и H | 23,4% | ||||
| Курс HKD/CNY 12M | 0,86 | ||||
| Целевая цена акции с листингом на Гонконге, HKD | 17,94 | ||||
| Текущая цена H-акции | 16,62 | ||||
| Потенциал роста H-акции (3993.HK) | 8% | ||||
| Рейтинг | ДЕРЖАТЬ | ||||
Источник: расчеты и прогнозы ФГ «Финам»
Факторы роста компании
Медь как основной драйвер органического роста. KFM Phase II в ДРК стоимостью $1,08 млрд должен добавить около 100 тыс. т меди в год после запуска в 2027 г. Вместе с расширением завода TFM это создает потенциал роста производства до 800–1000 тыс. т в год в среднесрочной перспективе. В отличие от кобальта, экспорт меди из ДРК не ограничен квотами, поэтому дополнительное производство может напрямую конвертироваться в выручку и EBITDA.
Золото как ключевой источник диверсификации. Четыре действующих бразильских рудника, консолидированные с января 2026 г., уже вносят вклад в результаты группы, а их совокупный производственный потенциал отражен в гайденсе 6–8 т золота на текущий год. Дополнительный долгосрочный потенциал дает Odin Mining в Эквадоре с запуском в 2029 г. Расширение золотого портфеля снижает зависимость CMOC от кобальта и постепенно смещает производственное ядро группы в сторону меди и золота.
Кобальт как основной потенциал роста при смягчении квот. Текущая экспортная квота CMOC в 31,2 тыс. т значительно ниже производственной мощности в 100–120 тыс. т. Ее повышение после 2027 г., например до 50 тыс. т в нашем позитивном сценарии, позволит реализовать дополнительный объем уже произведенного и накопленного кобальта. Поскольку основная производственная база уже создана, рост экспорта способен существенно увеличить прибыль без сопоставимого роста затрат.
Риски
Дальнейшее ужесточение квот или полный запрет экспорта кобальта. В 2025 г. Конго уже вводила четырехмесячный запрет на экспорт, а ARECOMS (Управление по контролю рынков стратегических минеральных веществ) сохраняет возможность пересматривать квоты в зависимости от ситуации на рынке. Снижение текущей квоты 31,2 тыс. т ограничит монетизацию кобальта независимо от его цены и остается главным риском инвестиционного кейса.
Нормализация цен на медь и кобальт. Текущие цены находятся существенно выше уровней 2025 г. и могут снизиться по мере нормализации рынка. Дополнительный риск для кобальта создает переход производителей батарей на LFP-химию: устойчиво высокая цена металла повышает стимулы к его замещению и может ограничить долгосрочный спрос.
Риск потери неиспользованной квоты. Квота на экспорт кобальта работает по принципу «используй или потеряй»: не вывезенный в установленный срок объем не переносится на следующий период и может перейти в госрезерв ARECOMS. Поэтому накопленные запасы кобальта, выросшие у CMOC на 54,8% г/г, нельзя полностью рассматривать как будущую выручку: их монетизация зависит не только от размера квоты, но и от способности компании своевременно осуществлять экспорт.
Акции на фондовом рынке
С начала 2026 г. акции CMOC Group снизились на 14,1%, в то время как индекс Hang Seng скорректировался всего на 1,5% (по состоянию на 01.09.2026). На историческом недельном графике исторический восходящий тренд прервался боковиком и остается без направления уже около года.
С точки зрения технического анализа картина по бумаге остается нейтральной. При текущей цене HKD 16,62 RSI находится в нейтральной зоне. Ближайшие цели составляют HKD 19,2 (+15,5%) и HKD 20,3 (+22,1%). Закрепление ниже поддержки HKD 17,27 будет сигнализировать о переходе к негативному сценарию с риском снижения к HKD 14,55 (-12,5%) и ниже.
Научитесь торговать внутри боковиков. Посетите онлайн-курс «Практический трейдинг», старт новый группы каждую неделю.

Счет «Сегрегированный Global» в «Финаме» предоставляет квалифицированным инвесторам доступ к бумагам крупнейших компаний КНР и диверсификации портфеля за счёт ведущих компаний Японии.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 01.09.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рискам
Комментарии