Что не так с облигациями «ИнвестКЦ»
- Доходность под 30% - плата за резко выросший кредитный риск, а не подарок
- Падение вызвали слабая отчетность, рейтинговые понижения и общая паника в ВДО
- Бизнес сохраняет сильные позиции, но долговая нагрузка и денежный поток тревожат
- В валютный портфель бумагу уместно добавлять только небольшой спекулятивной долей
На российском рынке квазивалютных облигаций появилась редкая по нынешним меркам конструкция: выпуск «Инвест КЦ» 001P-01 (RU000A10BQV8) дает доходность к погашению около 30% годовых в долларовом выражении.
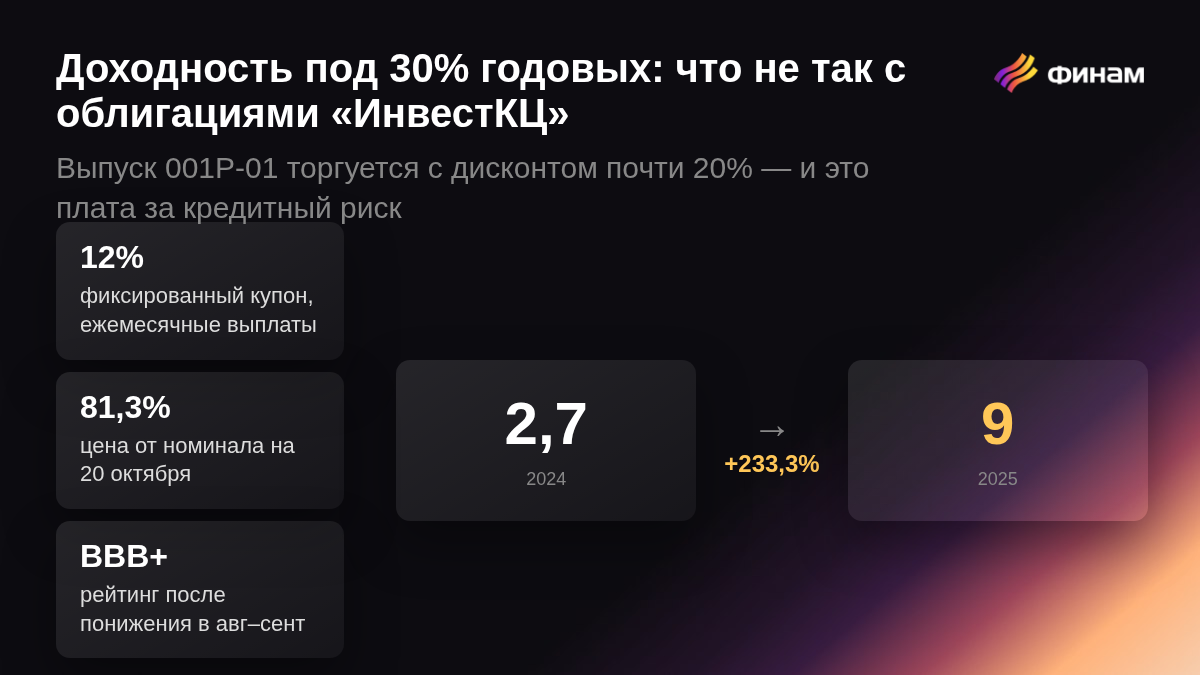
По состоянию на 20 октября бумага торгуется примерно по 81,3% от номинала, а расчетная доходность находилась около 29,6%. Номинал - $100, фиксированный купон 12% годовых с ежемесячными выплатами, погашение - 19 июня 2028 года. Объем выпуска составляет $62 млн.
Важно понимать: 30% - это не размер купона. Инвестор получает 12% на номинал, а дополнительная доходность возникает из-за покупки облигации с почти 20-процентным дисконтом и последующего погашения по $100. Расчет доходности к погашению также предполагает реинвестирование промежуточных купонов.
Фактические выплаты производятся в рублях, но рассчитываются исходя из долларового номинала и купона. Поэтому бумага дает валютную привязку, хотя доллары непосредственно на счет инвестору не поступают. Доходность выглядит аномально высокой неспроста.
Что произошло с компанией
Главный источник падения облигаций - не сама рыночная паника, а резкое ухудшение финансового профиля эмитента.
Еще в 2024 году группа выглядела весьма крепко: выручка составляла 16,9 млрд рублей, операционная прибыль - около 9 млрд, чистая прибыль - 2,2 млрд рублей. В 2025 году картина практически перевернулась. Выручка сократилась до 10 млрд рублей, операционная прибыль - до 1,4 млрд, а итогом стал чистый убыток 3,7 млрд рублей. И первое полугодие 2026 года не принесло полноценного разворота: выручка составила 5,53 млрд рублей против 6,35 млрд годом ранее, операционная прибыль снизилась до 954 млн рублей, чистый убыток достиг 1,25 млрд.
Причин несколько. Во-первых, в 2025 году произошла чрезвычайная ситуация на производственной площадке «Корунд-Циана» - основной операционной компании группы. Это сократило производство и потребовало дополнительных расходов.
Во-вторых, сыграл против компании крепкий рубль. Значительная часть бизнеса связана с валютным ценообразованием, тогда как заметная часть расходов остается рублевой.
В-третьих, снизились цены на цианид натрия и усилилась конкуренция со стороны китайских производителей. Это ударило одновременно и по объемам, и по марже.
Главная проблема - долг
Убыток неприятен, но ключевой вопрос для держателей облигаций - способность обслуживать задолженность.
Отношение совокупного долга к операционной прибыли до амортизации по итогам 2025 года выросло примерно с 2,7 до 9 раз. Одновременно коэффициент покрытия краткосрочных обязательств и процентов операционной прибылью и остатками денежных средств снизился с 1,5 до 0,4. То есть бизнес продолжает работать и генерировать операционную прибыль, однако заработанных средств относительно долговой нагрузки стало значительно меньше.
Результатом стали практически синхронные действия рейтинговых агентств. В августе и сентябре рейтинги компании и выпуска были понижены до уровня BBB+ по национальным шкалам. Прогнозы при этом остались стабильными.
Это важный нюанс: «Инвест КЦ» сейчас не дефолтный эмитент. Купонные платежи продолжают обслуживаться. Более того, рейтинговые агентства продолжают отмечать сильную рыночную позицию бизнеса и наличие источников ликвидности. Но запас прочности стал существенно меньше - рынок именно это и переоценивает.
Паника сделала движение значительно сильнее
Фундаментальные проблемы объясняют направление котировок, но вряд ли полностью объясняют масштаб падения. В августе-сентябре весь сегмент высокодоходных облигаций оказался под сильным давлением. Участились технические и полноценные дефолты, инвесторы начали продавать бумаги слабых заемщиков даже без новых негативных событий. На таком рынке премия за риск быстро расширяется, а покупатели требуют все более высокий дисконт.
«Инвест КЦ» оказался почти в идеальном эпицентре такой распродажи: свежая слабая отчетность, двойное понижение рейтинга, высокий долг и нервозность вокруг очередных купонных платежей. При нормальном рынке инвесторы могли бы спокойнее ждать восстановления бизнеса. В режиме risk-off появляется другая логика: продать сначала - разобраться потом.
При чем здесь объем выпуска?
Называть выпуск совсем маленьким не вполне корректно: $62 млн - это не так уж и мало для кредитно-рейтинговой группы, в которой находится эмитент. Но по сравнению с крупными квазивалютными выпусками голубых фишек глубина рынка заметно меньше, а других облигационных серий у эмитента фактически нет. Поэтому объем скорее усиливает движение, чем создает проблему сам по себе. Когда продавцов внезапно становится много, ограниченный пул покупателей требует большего дисконта. В спокойное время это почти незаметно, а во время паники цена может быстро перескочить с условных 90% к 80%, не проходя все промежуточные уровни.
Ликвидность при этом полностью не исчезает, но крупной позиции выйти без дополнительного давления на цену может быть сложнее, чем из выпуска крупного системного эмитента.
Подарок рынка или потенциальная ловушка?
Текущая цена уже учитывает очень много плохого. При котировке около 81-82% инвестор получает 12-процентный долларовый купон плюс потенциально почти 20% роста к номиналу при успешном погашении. Если операционные показатели действительно восстановятся, долговая нагрузка начнет снижаться, а рейтинг стабилизируется, бумага способна заметно переоцениться вверх еще задолго до июня 2028 года.
Но работает и обратная логика: доходность в 30% в валюте существует именно потому, что рынок допускает сценарий, при котором инвестор не получит весь обещанный денежный поток. Поэтому сравнивать «Инвест КЦ» с валютными облигациями крупнейших заемщиков только по доходности некорректно. Это совершенно другой кредитный риск.
Стоит ли добавлять бумагу для диверсификации валютного портфеля
Ответ – бумага выглядит достаточно привлекательно, однако именно как небольшой рискованный спутник, а не как основа валютной части портфеля. Если валютная часть состоит преимущественно из бумаг AAA–AA, небольшой объем «Инвест КЦ» действительно может увеличить диверсификацию по эмитентам и отраслям и заметно повысить потенциальную доходность.
Но есть принципиальное ограничение: диверсификация работает, когда отдельная рискованная позиция остается маленькой. Если ради красивых 30% сделать «Инвест КЦ» одной из крупнейших валютных позиций, инвестор уже не диверсифицирует портфель, а делает выраженную ставку на восстановление одного закредитованного химического холдинга.
Для консервативного валютного портфеля бумага выглядит излишне рискованной. Для агрессивной части позиция в пределах нескольких процентов общего облигационного портфеля выглядит куда логичнее, чем попытка заменить ею качественные квазивалютные облигации.
Сейчас это скорее история формата «высокая премия за высокий риск». Главными триггерами для дальнейшей переоценки будут не курс доллара и не ставка ЦБ, а следующие отчеты компании: восстановление операционной прибыли, сокращение долга, улучшение процентного покрытия и отсутствие проблем с купонными платежами.
Попробуйте себя в роли аналитика и оцените вероятность дефолта облигаций
Комментарии