Что будет с рублем до конца года

Прогноз по курсу доллар/рубль.
На днях Минфин объявил новые параметры покупок по бюджетному правилу, которые оказались достаточно большими и рынок среагировал приличным ростом валюты. Обсудим новые вводные, а также обсудим, что может ждать курс рубля в ближайшее время.
Минфин сообщил, что с 7 октября увеличивает покупки по бюджетному правилу в пять раз. Всего на покупку валюты будет направлено почти 280 млрд рублей, или 12,7 млрд рублей ежедневно. С учётом корректировки операций ЦБ РФ по продаже валюты, совокупная покупка будет составлять 12,12 млрд рублей в день.
В прошлом месяце Минфин покупал всего по 2,5 млрд рублей в день, так что рост объема покупок действительно большой, но не стоит забывать, что цифры, которые Минфин получает по бюджетному правилу – это следствие работы нефтегазового сектора. Когда цены на нефть высокие, Минфин покупает валюты много, когда цены низкие, а особенно ниже установленной цены в бюджете, то продаёт валюту из ФНБ, для пополнения бюджета.
О том, что в октябре Минфин выйдет с увеличенными покупками было известно уже давно, цены на нефть стали высокими почти в самом начале сентября.
Например, уже на 11 сентября сообщалось о средней цене почти в 90$ за бочку нефти, а итоговая цена, по сообщению Минфина составила чуть выше 92$ за баррель. Средней цене на нашу нефть по-прежнему мешают установленные дисконты, которые хоть и снизились немного в сентябре, но по-прежнему остаются крайне высокими. Я ранее уже неоднократно отмечал как правильно считается итоговая цена на нефть для Минфина. Для расчёта берутся цены с портов Балтики, где дисконты высокие, и потом добавляется с небольшим коэффициентом порт Козьмино, где были премии в сентябре, а не дисконт.

По сообщениям СМИ в предпоследнюю неделю сентября дисконт в портах Балтики рекордно снизился до 20 долларов 85 центов с барреля. Это минимальные отметки после введения санкция против Лукойла и Роснефти в 2025 году, ранее этот дисконт составлял 24 – 27 долларов с барреля.
Нефть с отгрузкой в Индию и Китай действительно торговалась с премией, например, премия на Urals с поставкой в китайскую провинцию Шаньдун в ноябре выросла на 17 долл., до 23 долл. США/барр. Сама же цена нефти доходила до 118,42 долл. США. Но даже с этим учётом средняя цена все равно составила у Минфина 92$ с бочки, что, конечно же хорошо, бюджет получил дополнительную прибыль, но не так много, как может показаться изначально.
Более того, надо учитывать, что из-за высоких цен на нефть во всем мире, сильно подорожало и топливо в других странах, а у нас в стране действует механизм топливного демпфера, когда Минфин компенсирует нашим нефтяным компаниям разницу между ценой на топливо в мире, и внутренней ценой на АЗС. Это позволяет удерживать цены на АЗС в адекватных границах, но за это Минфину приходится перечислять нефтяным компаниям эту разницу.
Для примера, Минфин сейчас потратил на топливный демпфер 300 млрд рублей, что тоже снижает итоговые цифры дохода у Минфина в бюджете. Так что жаловаться на цены топлива у нас в стране ну точно не приходится, если бы не Минфин цена на АЗС была бы совершенно иной.
Например, в США 1 литр дизеля сейчас стоит около 1,7$, что в переводе на рубли будет около 145 – 150 рублей. Представьте, на сколько бы тогда взлетела инфляция у нас в стране?
Но возвращаясь к основной теме, что ждать теперь от курса рубля? Будет сильнейшее ослабление? Не совсем.
То, что Минфин объявил большую сумму покупок валюты – это новость позитивная, особенно в моменте. На анонсе суммы курс валюты очень резко прибавил, забравшись даже выше своего локального боковика, но само влияние Минфина все же не такое большое, как многие считают.
Принцип работы бюджетного правила в уравновешивании нефтяной валютной выручки и покупок Минфина. Если нефтяные экспортеры заработали большую валютную выручку, Минфин увеличивает покупки, если компании заработали мало, то и Минфин мало будет покупать. В чистом остатке влияние на курс на самом деле почти нейтрально, далее включаются уже иные факторы.
Первый из них – это разница во временных промежутках. Экспортеры зачастую приходят с продажами валюты ближе к концу месяца, обычно в последнюю неделю, а Минфин выкупает валюту равномерно весь месяц. Т.е. когда объявлены большие суммы покупок — это может сдвигать курс валют в первой половине месяца больше в сторону ослабления рубля, но к концу месяца ситуация будет более равномерна.
Второй эффект – это разница между реально полученной выручкой и расчётами Минфина и налоговой. Минфин считает нефть по-своему отдельно взятому правилу. Оно включает несколько портов, но далеко не все. Для примера, средняя цена нефти у Минфина составляет 92$, по ней он и делал расчёт, но есть и компании, которые продавали нефть по 130$ в сентябре. Получается, что они получат дополнительные 30-40$ валютной выручки, которая не совсем учитывается Минфином, а значит потенциально давления даже может оказаться больше.
Третий эффект - это как раз тот самый демпфер, он занижает итоговую сумму покупок Минфина, и лично мои опасения были в том, что Минфин может объявить сумму на октябрь меньше, чем объявил, что вызвало бы с большей вероятностью все же укрепление рубля. Т.е. продаж от экспортеров оказалось бы больше, чем Минфин выкупит валюты.
Но учитывая, что Минфин объявил о покупках почти на 300 млрд за месяц, я сейчас считаю, что Минфин все же справится с повышенной валютной выручкой и сможет удержать курс на текущих отметках. Даже несмотря на то, что валютной выручки может прийти все же больше, чем Минфин выкупает сейчас в рамках бюджетного правила.
Моим самым главным опасением по валюте на текущий момент было то, что Минфин мог объявить о покупках сильно ниже, чем текущие значения. Я вполне серьезно рассматривал объем покупок в два раза меньше, что однозначно бы привело к более крепкому курсу рубля локально.
При этом за дальнейшую девальвацию у нас по-прежнему работают несколько фундаментальных факторов. Один из них – это импорт, причем сейчас мы еще входим в сезонный спрос на импорт. Чем ближе к новому году, тем выше спрос на импорт сезонный, что создает повышенный спрос у импортеров на валютные покупки. Плюс не забываем, что с января происходит очередное повышение утильсбора, что может подталкивать людей к более быстрой покупке автомобиля, если они к ней вообще готовились. Понятно, что это уже не массовый фактор, а лишь локальный.
Второй важный фактор – Минфин уже объявил на 2027 год о смене цены отсечения нефти в бюджетном правиле. Если сейчас это 59$ за баррель, то с 2027 года станет уже 50$, а это в свою очередь означает, что Минфин при тех же вводных, что, например, сейчас, будет уже покупать валюты больше. Т.е. меняется именно фундаментальный баланс спроса и предложения валюты на нашем рынке. Каждые дополнительные 9$ с проданной бочки будут выкуплены Минфином обратно с рынка.
Третий важный фактор – отток капитала из страны. Его в цифирном значении сейчас узнать почти нереально, но отток капитала идёт однозначный, что подтверждается отдельными высказываниями разных участников как рынка, так и ведомств.
Также надо обязательно учитывать, что бюджет, который заложил Минфин сейчас предполагает все же более крепкий курс рубля, чем можно было бы говорить в августе. Бюджет составлен более сбалансировано относительно курса рубля, поэтому я бы пока не говорил о значениях выше 100 рублей, но значения в 90 и 95 рублей более чем могут оказаться у нас на горизонте года.
Не менее важен и тот факт, что ЦБ РФ будет опять с 2027 года продавать валюту в рамках зеркалирования операций Минфином, что будет сдерживать валюту опять от роста более сильного. В 2026 году Минфин планирует потратить почти 460 млрд рублей из ФНБ для финансирования дефицита бюджета, а это значит, что как минимум первое полугодие ЦБ РФ будет продавать валюту на эту сумму. А это около 3,9 млрд рублей продаж в день, что тоже достаточно приличная сумма на самом деле и явно будет придерживать рубль от обесценения.
Также надо понимать, что итоговая сумма может оказаться больше, известна окончательно она станет только лишь под самый конец декабря, буквально за 1-2 рабочих дня до нового года, но более предметно можно будет оценивать уже к середине декабря.
В вопросе анализа курса рубля не стоит обделять вниманием и техническую картину, так как она однозначно важна.
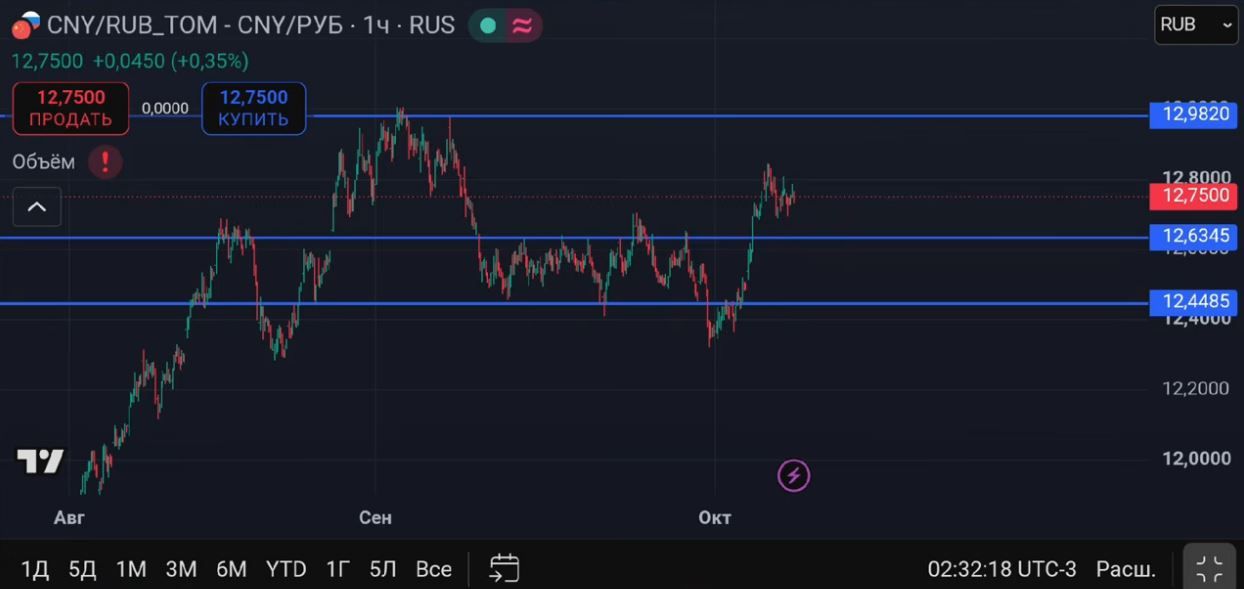
Валюта с середины 2026 года показала однозначно хороший растущий тренд, который на текущий момент все еще поддерживается крупными участниками рынка, а при прочих равных они сейчас готовы вкладываться в этот инструмент, и все что нам остаётся это следить за их действиями.
Локально после хорошего роста мы показали нормальную коррекцию в виде бокового движения, с прострелами как вверх, так и вниз, что является классической ситуацией для узких боковиков, но на текущий момент после анонса Минфина мы вышли из боковика, и сейчас как раз идём на его тест. В случае успешного теста цели, открываются до 13 по юаню, а уже после прохода отметки в 13 я бы ставил две промежуточные цели, это 13,5 и 14 по юаню. В поход выше я пока верю слабо, слишком разносторонние факторы сейчас действуют. В части макро с одной стороны Минфин будет покупать больше валюты со следующего года, с другой стороны ЦБ будет их корректировать почти на 4 млрд рублей в день, так что сильной девальвации я бы тут пока не ожидал, но определенный запас по ходу у валюты еще имеется, да и рисков в ней, объективно сильно меньше, чем в целом на нашем рынке.
По крайней мере лично мне куда более спокойно держать почти половину капитала на данный момент в валюте, даже несмотря на то, что уже прошел существенный рост валюты с минимумов. Но после достижения отметок в 14 по юаню и 95-100 по доллару я бы однозначно искал какие-то иные инструменты и выходил бы из валюты уже. Потенциала на 2027 год остаётся не так уж много, хотя с учётом купонной доходности в валютных облигациях получается еще интересно.
Комментарии