China Oilfield Services сильно отчиталась за третий квартал
Мы подтверждаем рейтинг «Покупать» по акциям China Oilfield Services класса H и сохраняем целевую цену на уровне HKD 8,50. Потенциал роста составляет 11,8%. С учетом прогнозных дивидендов на горизонте 12 месяцев апсайд составляет 15,5%. Вышедший отчет компании за третий квартал показал заметный рост прибыли в годовом выражении, а также переход свободного денежного потока в положительную область, на фоне чего акции компании сегодня прибавили более 7%. China Oilfield Services продолжает выигрывать от тренда на рост шельфовой добычи нефти в Китае, который в ближайшие годы может продолжиться. При этом компания выплачивает регулярные неплохие дивиденды, а акции China Oilfield Services все еще имеют достаточно низкую по историческим меркам оценку по мультипликаторам. На этом фоне сохраняем положительный взгляд на представителя китайского нефтесервиса.
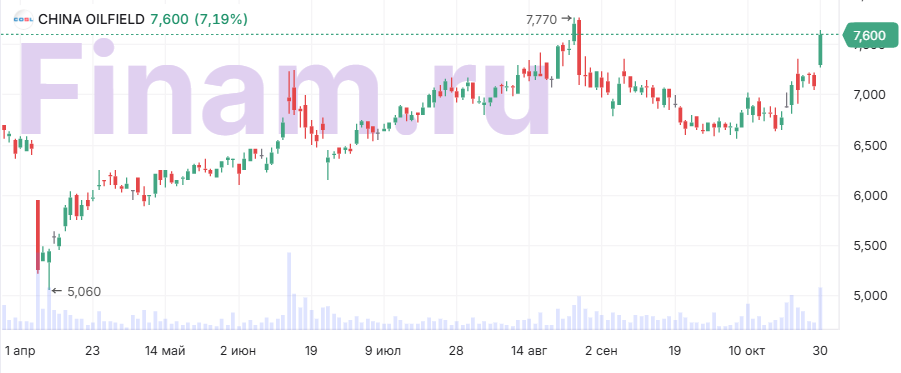
China Oilfield Services (COSL) — китайская нефтесервисная компания, специализирующаяся на шельфовой добыче нефти. Основной регион по выручке — Китай, а важнейший клиент — материнская компания CNOOC, на которую приходится около 80% выручки.
China Oilfield Services достаточно сильно отчиталась по итогам третьего квартала 2025 года. Выручка компании выросла на 3,6% г/г, до RMB 11,5 млрд, а скорр. чистая прибыль акционеров увеличилась на 40,9% г/г, до RMB 1,2 млрд.
| 2883.HK | Покупать | |||
| Целевая цена | HKD 8,50 | |||
| Текущая цена | HKD 7,60 | |||
| Потенциал роста | 11,8% | |||
| ISIN | CNE1000002P4 | |||
| Капитализация, млрд RMB | 55,8 | |||
| EV, млрд RMB | 63,3 | |||
| Количество акций, млрд | 4,77 | |||
| Free float | 49,5% | |||
| Финансовые показатели, млрд RMB | ||||
| Показатель | 2024 | 2025П | 2026П | |
| Выручка | 48,3 | 51,2 | 53,4 | |
| EBITDA | 11,4 | 12,5 | 13,3 | |
| EBIT | 5,0 | 6,3 | 6,5 | |
| Чистая прибыль | 3,1 | 4,2 | 4,5 | |
| Дивиденд, RMB | 0,23 | 0,26 | 0,28 | |
| Показатели рентабельности | ||||
| Показатель | 2024 | 2025П | 2026П | |
| Маржа EBITDA | 23,6% | 24,4% | 24,9% | |
| Чистая маржа | 6,4% | 8,2% | 8,4% | |
| ROE | 7,3% | 9,3% | 9,5% | |
Основной рост выручки пришелся на сегменты бурения и эксплуатации вспомогательных судов, в которых наблюдалось улучшение операционных показателей. При этом опережающий рост чистой прибыли вызван контролем за расходами.
Свободный денежный поток в 3-м квартале вышел в положительную область, составив RMB 1,5 млрд. Это связано как с положительной динамикой прибыли, так и с изменениями в оборотном капитале.
China Oilfield Services стабильно выплачивает неплохие по меркам сектора дивиденды. Исторически норма выплат составляет около 30%. По итогам 2025 года дивиденды могут вырасти до RMB 0,26 (3,7% доходности).
Локально China Oilfield Services выделяется и достаточно низкой оценкой для сектора на фоне сочетания слабой динамики акций и роста финансовых результатов. EV/EBITDA 2025E составляет всего 5,1 при продолжающемся росте EBITDA и чистой прибыли. Отметим, что исторически форвардный EV/EBITDA у компании преимущественно держался в диапазоне 6,0–10,0 и при падении ниже отметки 6 часто следовала волна роста акций.
У клиентов со статусом «квала» появилась возможность совершать сделки на биржах Шанхая (SSE) и Шеньчженя (SZSE) — крупнейших торговых площадках континентального Китая, а также на Гонконгской бирже (HKEX). Доступны более 370 инструментов, среди которых акции ведущих китайских компаний и бумаги фондов. Сделки проходят в юанях (CNY) и гонконгских долларах (HKD). Для торговли понадобится счет «Сегрегированный Global». Покупка и продажа доступны в FinamTrade и других торговых системах.
Ключевым положительным моментом в инвестиционной истории China Oilfield Services являются планы CNOOC по росту добычи. К 2027 году CNOOC планирует увеличить добычу углеводородов до 810–830 тыс. б. н. э. в сутки, т. е. на 13–15% относительно уровня 2024 года.
Долгосрочно China Oilfield Services может выигрывать от стабильно растущего спроса на углеводороды в Китае. Правительство полагает, что спрос на нефть еще не достиг пика, а рост спроса на газ может продолжаться до середины следующего десятилетия.
Для расчета целевой цены мы использовали оценку по прогнозным мультипликаторам P/E и EV/EBITDA относительно аналогов в международном нефтесервисе. Для учета китайских страновых рисков мы применили дисконт 20%. Наша оценка предполагает апсайд 11,8%.
Среди ключевых рисков для China Oilfield Services можно отметить возможность более медленного роста спроса на нефть в Китае, энергопереход и геополитику.
К каким еще бумагам стоит присмотреться в текущих рыночных условиях? Узнайте на регулярных аналитических вебинарах учебного центра «Финам».
* Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 30.10.2025.
**Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.