CF Industries: сильное настоящее, но слабое будущее
5 августа после закрытия рынка США (~23:00 по МСК) производитель азотных удобрений CF Industries представит отчёт за 2 квартал 2026 года и 1П2026. Мы ожидаем сильные данные: скорректированная EBITDA составит около $1,38 млрд при выручке $2,45 млрд и EPS $5,38, что более чем вдвое выше годом ранее.
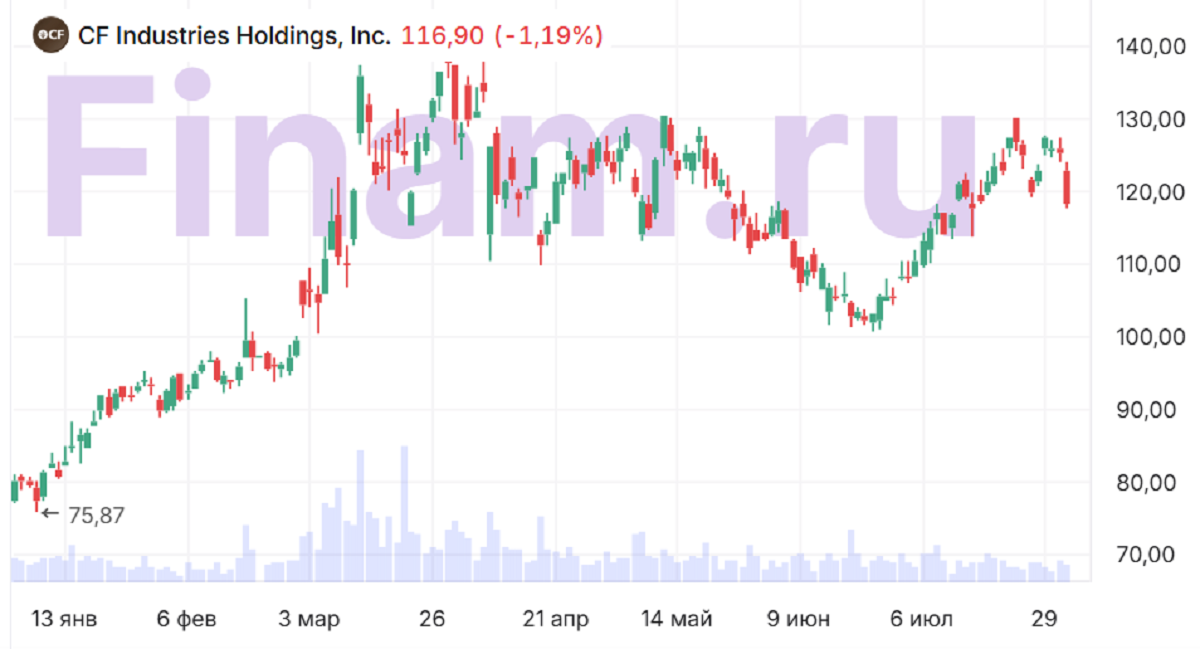
Результат обусловлен сочетанием сезонного пика продаж, высоких цен на карбамид на фоне Ормузского кризиса и резкого снижения стоимости газа. Спот карбамида в апреле-мае достигал $690-720/т, тогда как стоимость газа в Henry Hub в среднем снизилась до $2,94/MMBtu против $4,90 в 1 квартале этого года. В результате реализованная цена может вырасти до $465/т с $424/т, а EBITDA-маржа достичь около 56% - лучшего показателя любого полного года, включая газовый суперцикл 2022 со значением в 52,6%.
При этом мы считаем, что 2 квартал отражает циклический пик, а не устойчивый тренд. К моменту публикации спотовая цена карбамида уже откатилась со значений пика конфликта в $720/т до доконфликтного уровня в $415/т. Мы ожидаем снижения EBITDA с $2,4 млрд в 1П до $1,5 млрд во 2П и нормализации маржинальности к среднециклическим 34% с 2027 года. Давление будет идти как со стороны цен на азотные удобрения, так и со стороны газа: рост экспорта СПГ из США должен постепенно повышать цены в газораспределительном узле Henry Hub.
Таким образом, текущая маржа 56% структурно неповторима в базовом сценарии, а рынок, на наш взгляд, всё ещё оценивает CF исходя из пиковой рентабельности.
| Показатель | 2К2026Е (ФГ «Финам») | 2К2026Е (Консенсус) | 2К2025 | Изм. г/г |
| Скорр. прибыль на акцию, $ | 5,38 | 5,48 | 2,52 | ▲113% |
| Чистая прибыль на акцию, $ | 5,87 | 5,86 | 2,37 | ▲148% |
| Выручка, $ млн | 2 450 | 2 431 | 1 890 | ▲30% |
| Скорр. EBITDA, $ млн | 1 380 | 1 339 | 761 | ▲81% |
| EBITDA margin | 56% | 57% | 40 | ▲16 п.п. |
Мы считаем, что сильный отчёт компании станет хорошим моментом для фиксирования лонг позиций. Отчёт подтвердит силу текущего цикла, но одновременно зафиксирует уровень рентабельности, который уже начинает уходить в прошлое.
Идея, открытая в шорт 23 июля, уже принесла доходность порядка 9,4% в долларах США, при этом текущий потенциал снижения до таргета составляет ещё около 6%.
Наша целевая цена – $110 за акцию с рейтингом «Продавать».
Отдельно отмечаем на что стоит обратить внимание в отчёте:
- Цены на 3К. Сохраняется ли реализация выше $390-400/т в начале квартала или уже снижается. Это важнее средней цены 2К, заведомо завышенной апрельским пиком.
- Байбек. В 1К выкуп резко замедлился до $15 млн против $434 млн годом ранее. Подтверждение осторожного распределения капитала в пользу капзатрат проекта Blue Point усилит наш негативный взгляд
- Чистый долг. На фоне сильного денежного потока ожидаем его снижения примерно до $400 млн с $1,17 млрд, или менее 0,2x EBITDA
- Газ и 2027 год. Важен комментарий менеджмента о влиянии роста Henry Hub на себестоимость после расширения экспорта СПГ.
Цены и другие рыночные данные указаны на время подготовки материала, выпущенного 04.08.2026.
Сообщение носит информационный характер, не является индивидуальной инвестиционной рекомендацией или предложением приобрести упомянутые ценные бумаги. Приобретение иностранных ценных бумаг связано с дополнительными рисками.
Комментарии